El ritmo de la actividad económica mundial sigue siendo débil, y los mercados financieros prevén que los tipos se mantengan más bajos durante más tiempo de lo previsto a comienzos de 2019. Las condiciones financieras se han relajado aún más, lo que ayuda a contener los riesgos a la baja y a respaldar la economía mundial a corto plazo. Sin embargo, unas condiciones financieras laxas tienen un coste: incitan a los inversores a asumir más riesgos en busca de mayores rendimientos, por lo que los riesgos para la estabilidad financiera y el crecimiento siguen siendo elevados a medio plazo.
La última edición de nuestro Informe sobre la Estabilidad Financiera Mundial destaca las elevadas vulnerabilidades en los sectores empresarial y de instituciones financieras no bancarias de varias grandes economías. Estos y otros puntos débiles podrían amplificar el impacto de una crisis, como una intensificación de las tensiones comerciales o un Brexit sin acuerdo, lo que supondría una amenaza para el crecimiento económico.
Esta situación plantea un dilema para los responsables de las políticas. Por un lado, es posible que quieran mantener unas condiciones financieras holgadas para contrarrestar un deterioro de las perspectivas económicas. Por otro lado, deben protegerse contra una nueva acumulación de vulnerabilidades. El GFSR recoge algunas recomendaciones de política, entre ellas el despliegue y el desarrollo, cuando sea necesario, de nuevas herramientas macroprudenciales para las empresas financieras no bancarias.
Altibajos
Desde la última edición del GFSR en abril, los mercados financieros mundiales han estado sacudidos por los altibajos de las tensiones comerciales y por una importante incertidumbre política. El deterioro del sentimiento empresarial, la debilitación de la actividad económica y el aumento de los riesgos a la baja para las perspectivas han llevado a los bancos centrales de todo el mundo, entre ellos el Banco Central Europeo y la Reserva Federal, a flexibilizar su política.
Los inversores han interpretado las medidas y comunicaciones de los bancos centrales como un punto de inflexión en el ciclo de política monetaria. Alrededor del 70 por ciento de las economías, ponderadas por el PIB, han adoptado una postura monetaria más acomodaticia. Este cambio ha ido acompañado de una fuerte caída de los rendimientos a más largo plazo; en algunas grandes economías, los tipos de interés son profundamente negativos. Sorprendentemente, el importe de los bonos públicos y corporativos con rendimientos negativos ha aumentado hasta unos 15 billones de dólares.
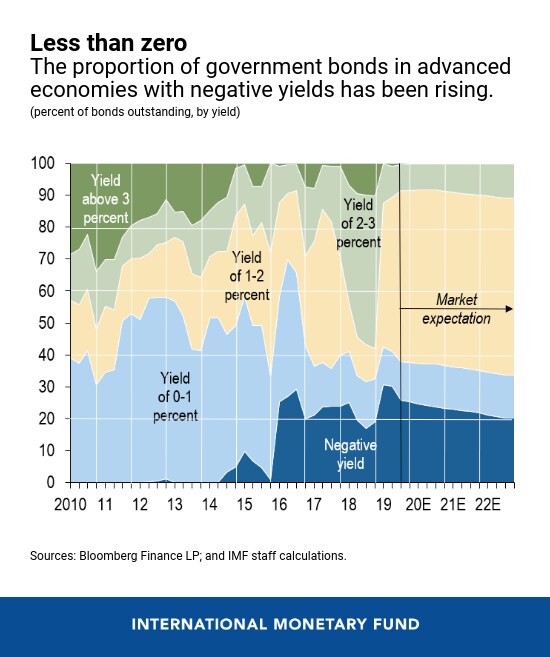
El resultado son condiciones financieras aún más laxas, pero también una acumulación continua de vulnerabilidades financieras, en particular en el sector empresarial y entre las instituciones financieras no bancarias.
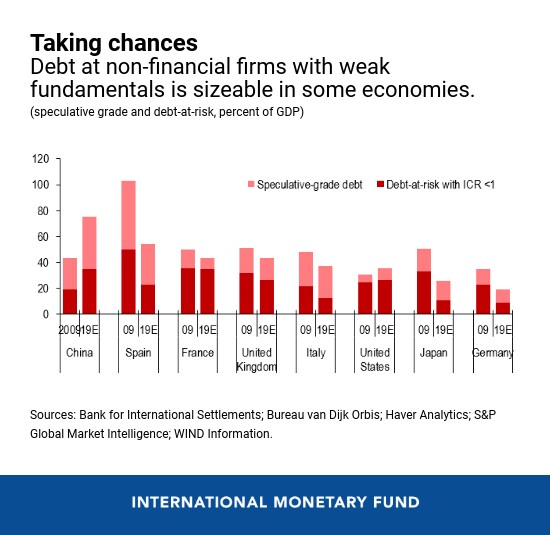
Las empresas de ocho grandes economías están asumiendo más deuda, y su capacidad para atenderla se está debilitando. Analizamos el posible impacto de una desaceleración económica significativa, una que sea la mitad de grave que la crisis financiera mundial de 2007-08. Nuestra conclusión es preocupante: la deuda de las empresas que no pueden cubrir los gastos por intereses con sus beneficios, que denominamos deuda empresarial en riesgo, podría aumentar hasta 19 billones de dólares. Esto supone casi el 40 por ciento de la deuda empresarial total de las economías estudiadas, entre las que se encuentran Estados Unidos, China y algunas economías europeas.
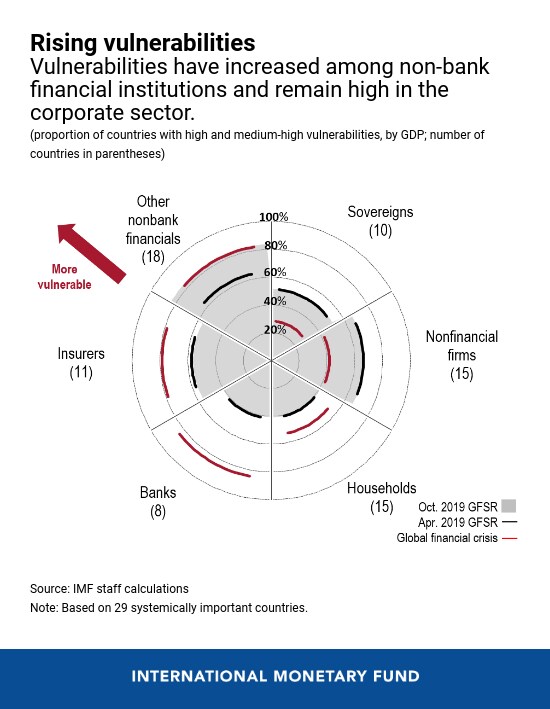
Entre las instituciones financieras no bancarias, las vulnerabilidades han aumentado desde abril y en la actualidad son elevadas en el 80 por ciento de las economías, ponderadas por el PIB, con sectores financieros de importancia sistémica, un nivel similar al del punto álgido de la crisis financiera mundial.
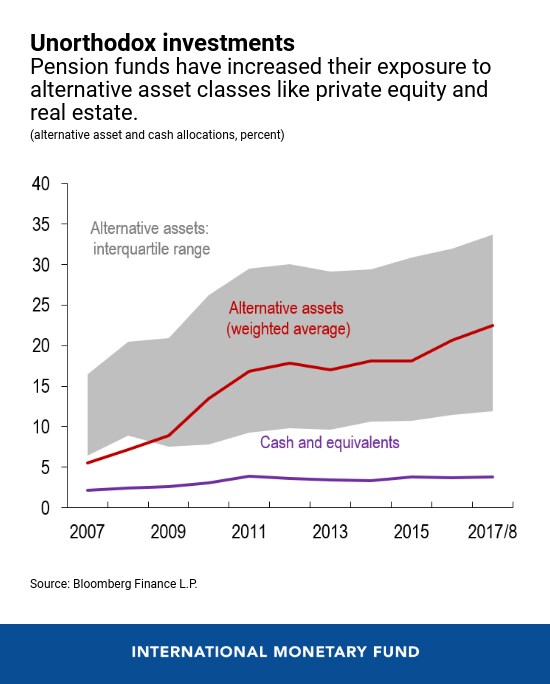
Los tipos muy bajos han llevado a inversores institucionales, como compañías de seguros, fondos de pensiones y gestoras de activos, a buscar rentabilidad y a asumir valores más arriesgados y menos líquidos para generar rendimientos previstos. Por ejemplo, los fondos de pensiones han aumentado su exposición a clases de activos alternativas, como el capital privado y los bienes inmuebles.
¿Cuáles son las posibles consecuencias? Las similitudes en las carteras de los fondos de inversión podrían amplificar una venta masiva en los mercados, y las inversiones poco líquidas de los fondos de pensiones podrían limitar su papel estabilizador tradicional en los mercados. Además, las inversiones transfronterizas de las aseguradoras de vida podrían provocar efectos de contagio entre mercados.
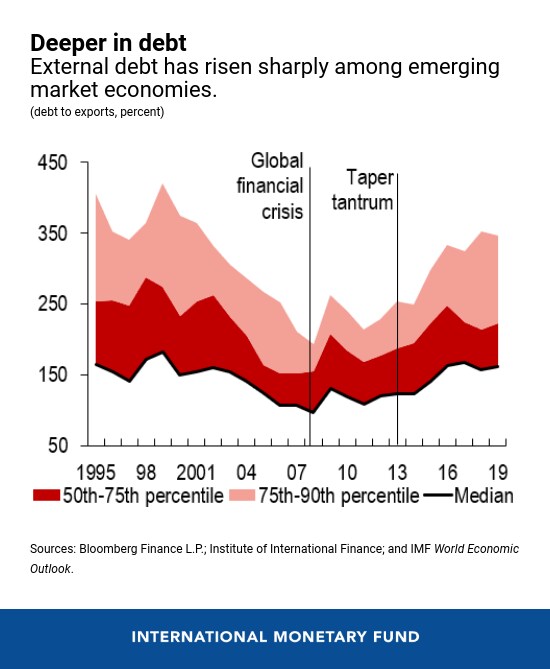
La deuda externa está aumentando en las economías emergentes y fronterizas, que atraen flujos de capital de economías avanzadas, donde los tipos de interés son más bajos. La mediana de la deuda externa ha pasado del 100 por ciento de las exportaciones en 2008 al 160 por ciento entre las economías de mercados emergentes. Un endurecimiento brusco de las condiciones financieras y un aumento de los costes de financiación dificultarían el pago de sus deudas.
Desequilibrios
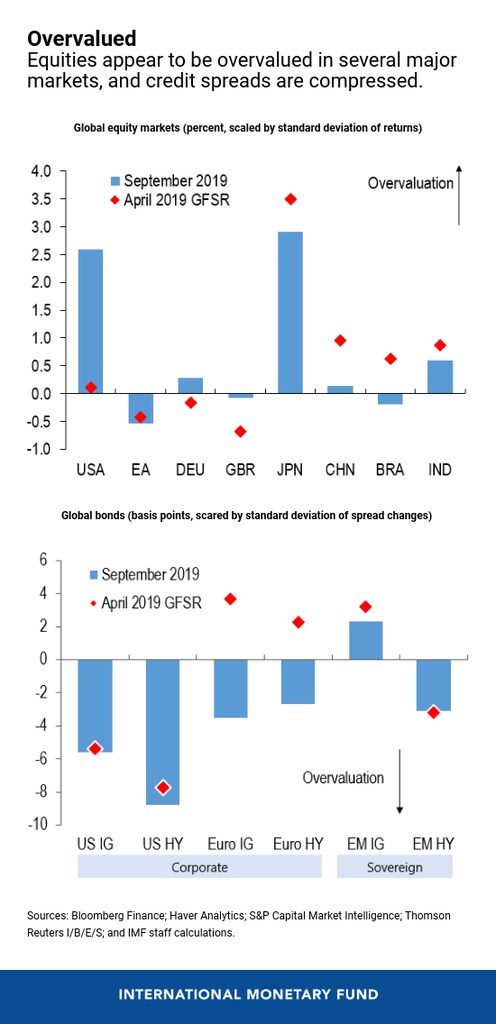
Las valoraciones de activos tensionadas en algunos mercados también contribuyen a los riesgos para la estabilidad financiera. Los mercados de renta variable parecen estar sobrevalorados en Estados Unidos y Japón. En los principales mercados de bonos, los diferenciales de crédito —la compensación que exigen los inversores por asumir el riesgo de crédito— también parecen estar demasiado comprimidos en relación con los fundamentos.
Un endurecimiento brusco y repentino de las condiciones financieras podría sacar a la luz estas vulnerabilidades y presionar las valoraciones de los precios de los activos. Entonces, ¿qué deben hacer los responsables de las políticas para hacer frente a estos riesgos? ¿Qué herramientas pueden desplegarse o desarrollarse para abordar las vulnerabilidades específicas identificadas en este informe?
1) Deuda empresarial en riesgo: supervisión prudencial y macroprudencial más estricta, incluidas pruebas de resistencia específicas para los bancos y herramientas prudenciales para empresas muy apalancadas.
2) Inversores institucionales: supervisión reforzada y divulgación mejorada, incluidos esfuerzos intensificados para mitigar el apalancamiento y otros desajustes en los balances.
3) Mercados emergentes y fronterizos: prácticas y marcos prudentes de gestión de la deuda soberana.
Con unas condiciones financieras todavía laxas en una fase tan avanzada del ciclo, y con vulnerabilidades en aumento, los responsables de las políticas deben actuar con rapidez para evitar poner en riesgo el crecimiento a medio plazo. La incertidumbre puede imperar hoy, pero unas decisiones políticas acertadas, adoptadas pronto, podrían ayudar a evitar los resultados más peligrosos.




