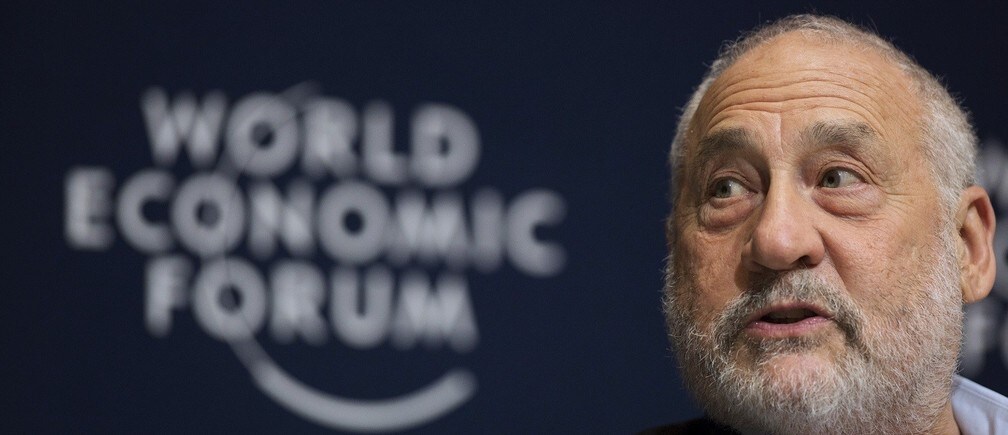
Durante el último año, Joseph Stiglitz ha intensificado una campaña poco habitual para un economista, especialmente para un premio Nobel. Está presionando a los responsables de políticas, en la campaña electoral y dentro de la Reserva Federal, para combatir la creciente desigualdad de ingresos en Estados Unidos, que desde hace tiempo considera un grave problema económico.
Stiglitz y su equipo de investigadores del Roosevelt Institute (donde es economista jefe) elaboraron a principios de este año un informe del que los candidatos demócratas a la presidencia, incluida Hillary Rodham Clinton, favorita de su partido, han tomado ampliamente ideas para sus propios planes políticos. Hoy publica un nuevo documento dirigido a los responsables de política monetaria, en el que sostiene que «la Fed ha desempeñado un papel central en la creación de la desigualdad» y presenta varias propuestas para corregirla, entre ellas aplazar el aumento de los tipos de interés que la mayoría de los analistas esperaba para el próximo mes (al menos antes de que estallara la reciente turbulencia en los mercados mundiales).
El jueves, Stiglitz llevará su mensaje a una conferencia en Jackson Hole, Wyoming, organizada por un grupo llamado la campaña «Fed Up», que se celebra a la sombra de una conferencia anual de política monetaria que reúne a destacados expertos en política monetaria de todo el mundo. Adelantó ese mensaje en una entrevista telefónica con Wonkblog, editada para abreviarla.
Tankersley: La iniciativa para aplazar un aumento de los tipos, por la desigualdad y otros motivos, lleva tiempo en marcha. Pero ahora atravesamos un momento particularmente interesante en la economía mundial. ¿Cómo cambian o refuerzan los acontecimientos recientes en los mercados lo que usted viene reclamando?
Stiglitz: Sin duda, lo refuerzan. Una forma de relacionar las dos cosas que han ocurrido es que parte de la esperanza de una recuperación sólida de Estados Unidos, pese al aumento de la desigualdad y a que la clase media no atraviesa una buena situación, era que, aunque la demanda en Estados Unidos siguiera siendo más débil de lo que habría sido debido a la debilidad de la clase media, la demanda de los mercados emergentes, incluida China, compensaría esa diferencia. Lo que ha ocurrido nos recuerda que quizá las cosas no salgan como la gente esperaba. De hecho, China podría estar contrayéndose.
Así pues, es tanto un comentario sobre la importancia de esta desigualdad como, en cuanto a la situación macroeconómica general, un recordatorio de que vivimos en una situación mundial muy precaria, en la que confiar en que estamos a punto de afrontar presiones inflacionarias es muy prematuro.
¿Qué puede decir esta semana para llamar la atención de la Fed sobre el momento de un aumento de los tipos?
Antes de la turbulencia de esta semana, el argumento principal que intentábamos plantear era —bueno, hay dos argumentos. Uno es una cuestión teórica más amplia sobre el impacto de la Fed en la desigualdad, y mi convicción, que creo que muchos comparten, de que la desigualdad es uno de los principales problemas de nuestro país; por eso, la Fed debería tener en cuenta el impacto de sus políticas en la desigualdad.
Una de las principales maneras —y hasta Janet Yellen, presidenta de la Fed, ha hablado de ello— es que, si tenemos más desempleo del necesario, eso no solo genera más desigualdad entre las personas desempleadas, sino que también ejerce presión a la baja sobre los salarios de todos. Además, el menor PIB resultante implica que los estados y las localidades recaudan menos ingresos, por lo que tienen que recortar los servicios públicos, que evidentemente son más importantes para las personas de ingresos medios y bajos.
El segundo argumento consiste en prestar una atención más específica al punto exacto del ciclo económico en que nos encontramos y al riesgo asimétrico que afrontamos. No creo que nadie perciba presiones inflacionarias significativas. Así que sencillamente no existe el argumento habitual para subir los tipos de interés. Se ha comentado que el mercado laboral está ajustado y que, tarde o temprano, la inflación aumentará. (Pero) si se observan indicadores más amplios del mercado laboral, no está muy ajustado ni se encuentra en buena situación, como reflejan el hecho de que los salarios no mantienen el ritmo de la inflación, la baja tasa de participación laboral y la alta tasa de desempleo de larga duración.
La pregunta clave es cuál es la llamada tasa natural de desempleo: ¿la tasa a partir de la cual empieza el desempleo? En los años sesenta, Estados Unidos llegó a tener un desempleo de apenas el 2 o el 3 por ciento sin presiones inflacionarias. Estamos muy lejos de eso. La pregunta es cuál es la tasa natural. No creo que haya un argumento convincente para afirmar que es del 4,5 o el 5 por ciento. Podría ser del 3 por ciento. Como no lo sabemos, no hay razón para creer que reducir la tasa de desempleo por debajo de su nivel actual vaya necesariamente a desencadenar inflación.
¿Están receptivos los responsables de política de la Fed a esos argumentos?
Como sabemos, el comité está dividido. Hay quienes son partidarios de combatir la inflación y quienes están preocupados por el desempleo, los salarios y la economía macroeconómica. Por eso esperamos ejercer cierta influencia. Como dije, los acontecimientos de los últimos días podrían haber influido más que cualquier cosa que yo pudiera decir.
¿Cuánto afectaría realmente a la economía un pequeño aumento inicial de los tipos, de un cuarto de punto porcentual?
Es un tema muy debatido, en el siguiente sentido: el aumento efectivo del tipo de interés probablemente no afecte demasiado al comportamiento (con un aumento de un cuarto de punto). La cuestión es, en realidad, qué efecto tiene en la concesión de crédito y en las expectativas del mercado, y cómo se traducen esas expectativas.
Es muy posible que, dada la naturaleza cortoplacista de los mercados, cuando efectivamente suban los tipos de interés, los mercados lleguen a creer que se ha formado una especie de burbuja. Si eso fuera lo único que estuviera ocurriendo, quizá el mercado lo manejaría razonablemente bien. Pero en el contexto del mundo en que vivimos —con China desacelerándose, la crisis del euro aún en curso y la turbulencia en los precios de las materias primas, fenómenos que interactúan entre sí— podría tener efectos importantes en el mercado bursátil, como hemos visto. Sin duda, podría afectar a la volatilidad bursátil. Todo ello podría llevar a las empresas a ser mucho más cautelosas con sus inversiones y a los consumidores con sus decisiones de consumo, lo que podría debilitar la economía a corto plazo.
Con un crecimiento tan volátil como el que hemos tenido, con un mercado bursátil igual de volátil, con una tasa de crecimiento que se prevé tan débil como es, y ante todas las señales de debilidad, asumiríamos un riesgo excesivo.
Este artículo se publica en colaboración con Wonkblog. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para seguir al día con Agenda, suscríbase a nuestro boletín semanal.
Autor: Jim Tankersley cubre la política económica para The Washington Post.
Imagen: Joseph E. Stiglitz, premio Nobel de Economía y profesor de la Escuela de Asuntos Internacionales y Públicos (SIPA) de Columbia University, asiste al Foro Económico Mundial sobre América Latina 2015 en Riviera Maya, México. REUTERS/Victor Ruiz Garcia


