Los bonos soberanos son un objetivo natural para el Programa de Compras del Sector Público (PSPP) del BCE, el más reciente —y con diferencia el mayor— de los programas de expansión cuantitativa (QE) llevados a cabo en la eurozona. El conjunto de instrumentos de deuda soberana en circulación es, en efecto, el más amplio y líquido, especialmente en el caso de los bonos con alta calificación. También se espera que las compras de deuda soberana compriman los rendimientos de los bonos en todos los plazos (Carpenter et al. 2013), reduzcan el riesgo de tipos de interés a lo largo de la curva de rendimientos (Greenwood y Vayanos 2015) y generen efectos de contagio en otros mercados con vencimientos similares (Szczerbowicz 2014).
Sin embargo, las deficiencias de las compras de deuda soberana por parte de la eurozona fueron objeto de críticas incluso antes de su puesta en marcha. En primer lugar, algunos dijeron que eran «demasiado escasas y demasiado tardías». En segundo lugar, la distribución geográfica de las compras, establecida en función de la participación de cada Estado miembro de la Unión Económica y Monetaria en el capital del BCE (la «clave de capital»), asigna mecánicamente casi la mitad de todas las compras a bonos alemanes y franceses. Esos mercados ya se benefician de tipos de interés excepcionalmente bajos, y se prevé que la oferta neta en el mercado secundario quede por debajo de las compras previstas (tanto porque los tenedores actuales de bonos podrían mantener sus carteras como porque la emisión en el mercado primario, en particular en Alemania, será reducida durante el horizonte previsto del Programa de Compras). En tercer lugar, se espera que su impacto en los mercados (el aplanamiento de las curvas de rendimientos) y sus efectos macroeconómicos (el aumento de la inflación y el impulso al crecimiento del crédito) sean limitados. En cuarto lugar, el Programa del Sector Público podría exacerbar las tensiones en el mercado interbancario al ampliar el conjunto de deuda soberana en circulación que cotiza a tipos negativos. Esto podría, a su vez, drenar adicionalmente las garantías, ya de por sí escasas.
Reorientar el programa para diversificar la estructura de financiación de la economía de la eurozona
¿Y si la eurozona invirtiera su estrategia de QE y seleccionara los activos en función de su uso económico final, en vez de su emisor o de la clase de activos a la que pertenecen? De hecho, un objetivo operativo razonable para la QE del BCE podría ser facilitar la financiación de actividades del sector privado que impulsen el crecimiento, estimular la inversión y respaldar proyectos de inversión europeos o iniciativas conjuntas, como —aunque no exclusivamente— el Plan Juncker.
La primera forma de poner en marcha una QE no soberana consiste en centrarse en activos privados. Estos pueden ser emitidos por el sector financiero o por las propias sociedades no financieras. De hecho, los programas de compra de activos del sector financiero fueron los primeros del BCE. Ya en 2009, el BCE comenzó a ampliar cuantitativamente sus operaciones mediante compras directas de bonos garantizados. Luego siguió el mismo camino en noviembre de 2014 con un programa de ABS.
Pero este enfoque exclusivo en los valores emitidos por los bancos resultó problemático. Al hacerlo, el BCE puso todos los huevos en la misma cesta y supeditó por completo la transmisión de su política monetaria a los balances bancarios. De cara al futuro, en un momento en que los bancos están inmersos en un proceso de consolidación de sus balances que durará una década, la capacidad para reactivar la oferta de crédito bancario seguirá limitada durante algún tiempo (Bologna et al. 2014). Además, hay pruebas de que diversificar las fuentes de financiación de las empresas ofrece muchas ventajas, pues les permite encontrar financiación en distintas fases del ciclo económico, en particular en las primeras etapas de las recuperaciones. Grjebine et al. (2014) muestran que las economías con una elevada proporción de bonos en la deuda corporativa y un alto grado de sustitución entre bonos y préstamos bancarios tienden a tener mejores resultados tras las recesiones económicas: se recuperan más rápido y con mayor fuerza (véase la Figura 1). Respaldar la diversificación de las fuentes de financiación parece un objetivo razonable para el BCE, ya que le proporciona canales alternativos para transmitir la política monetaria (Coeuré 2015, Mersch 2015).
Figura 1. Las economías con una elevada proporción de bonos en la deuda corporativa tienen mejores recuperaciones

Fuente: CEPII, Grjebine et al. (2014).
Por tanto, los instrumentos financieros emitidos directamente por el sector corporativo serían candidatos idóneos para la QE. Al comprarlos, el BCE fomentaría el desarrollo de esos mercados y, con toda probabilidad, mejoraría y aceleraría la incipiente recuperación de la economía de la eurozona. De paso, esto también contribuiría a acercar la eurozona a una Unión de los Mercados de Capitales (UMC), tal como prevé la Comisión Europea (CE 2015).
¿A qué volumen de compras de bonos corporativos podría aspirar el BCE? Los bonos corporativos ya se aceptan como garantía en las operaciones de mercado abierto (OMA) del BCE. De hecho, según las cifras publicadas más recientes, el BCE identifica un importe en circulación de 1 393 millones de euros en activos de este tipo admisibles para sus OMA, de los cuales apenas se han aportado 74 000 millones de euros como garantía. Esto deja un volumen sustancial en circulación que el BCE podría comprar directamente sin correr el riesgo de provocar una escasez de garantías. En el pasado reciente, el Banco de Inglaterra y el Banco de Japón compraron bonos corporativos para facilitar la refinanciación y la inversión de las empresas. La Reserva Federal también compró papel comercial corporativo sin garantía y papel comercial respaldado por activos. Así que, después de todo, no sería una iniciativa tan exótica.
Pero debemos tener presente que, al comprar bonos corporativos, el BCE interferiría directamente en el desarrollo de los mercados de bonos en Europa: otro aspecto que conviene examinar y quizá impulsar en el marco de la iniciativa de la Unión de los Mercados de Capitales. Esto puede ser constructivo si se hace con cuidado. En primer lugar, el desarrollo de los mercados de bonos europeos debe ir acompañado de una regulación adecuada. En segundo lugar, también hay que prever y ajustar con precisión el impacto de las intervenciones masivas del BCE en la liquidez del mercado. El BIS y otros organismos han señalado recientemente que la liquidez de los mercados de bonos es motivo de preocupación (Fender y Lewrick 2015). Esta cuestión debe tomarse en serio, teniendo en cuenta que las compras del BCE también podrían estimular la emisión de bonos por parte de empresas que, de otro modo, no operarían en esos mercados.
Compras de agencias e instituciones europeas internacionales: a gran escala, pero con criterio
La financiación más directa de la economía real podría adoptar otra forma. De hecho, el programa de QE del BCE ya incluye explícitamente valores de instituciones europeas que financian proyectos de inversión europeos, como el Banco Europeo de Inversiones (BEI). Estas compras no solo respaldarían la insuficiente demanda de la eurozona de una forma orientada a objetivos de crecimiento a largo plazo, sino que también profundizarían la integración europea. En el contexto actual, esto no es ningún lujo, ya que la baja inversión y el débil crecimiento son motivo de preocupación en Europa (Giovannini et al. 2015). El volumen total disponible de bonos denominados en euros emitidos por el BEI ronda los 200 000 millones de euros. Según el diseño actual del programa del BCE, las compras de estos valores están sujetas al reparto de pérdidas y limitadas al 12 % del programa. Parece que aumentar sustancialmente este límite por encima del 12 % haría más eficaz la QE (véase la Figura 2).
Figura 2. No debe subestimarse el universo de agencias e instituciones europeas cuyos valores pueden comprarse
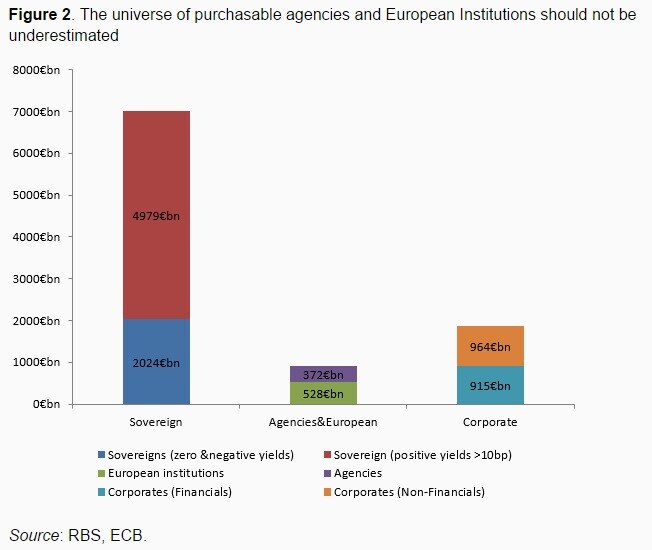
Fuente: RBS, BCE.
Compras de «agencias» e «instituciones europeas»
En su Programa de Compras del Sector Público, el BCE distingue entre «agencias» e «instituciones europeas». Esto ha pasado desapercibido, pero podría ser clave. Mientras que las compras de valores de instituciones europeas por parte del BCE están sujetas a un límite del 12 %, las compras a agencias no están sujetas al mismo límite. Al publicar los detalles de su programa, el BCE incluso indicó que los bancos centrales nacionales podían elegir entre deuda soberana o de agencias, y que, si no estaban en condiciones de ejecutar las compras mensuales previstas de instrumentos de deuda soberana o de agencias (por ejemplo, porque no hubiera valores disponibles para la venta en el mercado), tendrían la posibilidad de comprar en su lugar valores de instituciones europeas. Esto significa que el BCE podría respaldar masivamente la inversión pública con solo comprar bonos de bancos nacionales de promoción, como el alemán Kreditanstalt für Wiederaufbau (KFW) o el Instituto de Crédito Oficial (ICO) de España, del BEI o incluso instrumentos emitidos en el marco del Plan Juncker, en lugar de sus equivalentes soberanos.
Sin embargo, aunque respaldamos plenamente las compras de agencias por parte del BCE (y, de hecho, creemos que deberían ser la columna vertebral de la QE), será fundamental ser selectivos al elegirlas. La lista de agencias admisibles publicada por el BCE abarca una variedad de entidades muy distintas. Por ejemplo, incluye CADES (una entidad creada para asumir la deuda del sistema de seguridad social francés) y UNEDIC (organismo encargado del seguro de desempleo de Francia, que presenta un déficit considerable). Estas entidades tienen poco que ver con la inversión y el crecimiento a largo plazo, y no está claro que la opinión pública europea reciba con agrado esa noticia. Al seleccionar las agencias admisibles, el BCE haría bien en tener en cuenta no solo su solvencia, sino también su finalidad económica.
Referencias
Bologna, P, M Caccavaio, A Miglietta (2014), «Desapalancamiento de los bancos de la UE», VoxEU.org, 14 de octubre
Carpenter, S, S Demiralp, J Ihrig y E Klee (2013), «Análisis de las compras de activos de la Reserva Federal: ¿a quién compra la Fed?», Federal Reserve Board Finance and Economics Discussion Series 2013-32.
Cœuré B (2015), «¿Cuál es el objetivo de la Unión de los Mercados de Capitales?», discurso en la conferencia «La Unión de los Mercados de Capitales europea, ¿un concepto viable y un objetivo real?», 18 de marzo de 2015.
Comisión Europea (2015), «Construir una Unión de los Mercados de Capitales», Libro Verde, 18 de febrero de 2015.
Fender, I y U Lewrick (2015), «Mareas cambiantes: liquidez del mercado y creación de mercado en instrumentos de renta fija», BIS Quarterly Review, marzo de 2015.
Giovannini, A, C Mayer, S Micossi, C Di Noia, M Onado, M Pagano y A Polo (2015), Reactivar la financiación europea de inversiones a largo plazo: documento de debate para un Libro Verde, 30 de enero.
Greenwood, R y D Vayanos (2015), «Oferta de bonos y rendimientos excedentes de los bonos», Review of Financial Studies, de próxima publicación.
Grjebine, T, U Szczerbowicz y F Tripier (2014), «Estructura de la deuda corporativa y recuperaciones económicas», documento de trabajo de CEPII, n.º 2014-19, noviembre.
Mersch, Y (2014), «Unión de los mercados de capitales: el «porqué» y el «cómo»», discurso en el taller de alto nivel conjunto del BEI y el FMI, Bruselas, 22 de octubre.
Szczerbowicz, U (2014), «Las políticas monetarias no convencionales del BCE: ¿han reducido los costes de financiación en los mercados para bancos y gobiernos?», documento de debate RIETI 14008.
Este artículo se publica en colaboración con VoxEU. La publicación no implica el respaldo del Foro Económico Mundial a las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autora: Urszula Szczerbowicz es economista en CEPII y forma parte del programa de investigación «Macroeconomía y finanzas internacionales». Natacha Valla es subdirectora de CEPII, donde también dirige el programa científico Macroeconomía y finanzas internacionales.
Imagen: Banderas de la Unión Europea ondean frente a la sede de la Comisión Europea. REUTERS/Thierry Roge.



