El 30 de julio, los acreedores de Argentina no recibieron su pago semestral de los bonos reestructurados tras el último impago del país, en 2001. Unos días antes, Argentina había depositado 539 millones de dólares en el Bank of New York Mellon. Sin embargo, el banco no pudo transferir los fondos a los acreedores: el juez federal estadounidense Thomas Griesa había ordenado que Argentina no podía pagar a los acreedores que habían aceptado su reestructuración hasta haber pagado íntegramente —incluidos los intereses atrasados— a quienes la habían rechazado.
Es la primera vez en la historia que un país está dispuesto y en condiciones de pagar a sus acreedores, pero un juez se lo impide. Los medios de comunicación lo calificaron de impago por parte de Argentina, pero el hashtag de Twitter #Griesafault era mucho más preciso. Argentina ha cumplido con sus obligaciones con sus ciudadanos y con los acreedores que aceptaron su reestructuración. Sin embargo, el fallo de Griesa fomenta conductas usurarias, amenaza el funcionamiento de los mercados financieros internacionales y contraviene un principio básico del capitalismo moderno: los deudores insolventes necesitan un nuevo comienzo.
Los impagos soberanos son fenómenos habituales con múltiples causas. En el caso de Argentina, el camino hacia su impago de 2001 comenzó con el crecimiento desmedido de su deuda soberana en la década de 1990, que se produjo en paralelo a las reformas económicas neoliberales del «Consenso de Washington», que los acreedores creían que enriquecerían al país. El experimento fracasó y el país sufrió una profunda crisis económica y social, con una recesión que duró de 1998 a 2002. Al final, un récord histórico de el 57,5 % de los argentinos vivía en la pobreza, y la tasa de desempleo se disparó hasta el 20,8 %.
Argentina reestructuró su deuda en dos rondas de negociaciones, en 2005 y 2010. Más del 92 % de los acreedores aceptó el nuevo acuerdo y recibió bonos canjeados y bonos indexados al PIB. Funcionó bien tanto para Argentina como para quienes aceptaron la reestructuración. La economía se disparó, por lo que los bonos indexados al PIB generaron unos rendimientos considerables.
Pero los llamados fondos buitre vieron una oportunidad de obtener beneficios aún mayores. Estos buitres no eran inversores a largo plazo en Argentina ni optimistas que creyeran que las políticas del Consenso de Washington funcionarían. Eran simplemente especuladores que se abalanzaron tras el impago de 2001 y compraron bonos a una fracción de su valor nominal a inversores presa del pánico. Después demandaron a Argentina para obtener el 100 % de ese valor. NML Capital, filial del fondo de cobertura Elliott Management, dirigido por Paul Singer, invirtió 48 millones de dólares en bonos en 2008; gracias al fallo de Griesa, NML Capital debería recibir ahora 832 millones de dólares, lo que supone una rentabilidad de más del 1.600 %.
Las cifras son tan elevadas en parte porque los buitres buscan cobrar los intereses atrasados, que, en el caso de algunos valores, incluyen una prima de riesgo país: el tipo de interés más alto que se ofrecía en su emisión para compensar la mayor probabilidad percibida de impago. Griesa consideró que esto era razonable. Sin embargo, desde el punto de vista económico, no tiene sentido. Cuando un país paga una prima de riesgo por su deuda, significa que el impago es una posibilidad. Pero si un tribunal dictamina que un país siempre debe devolver la deuda, no existe riesgo de impago que compensar.
El pago en los términos de Griesa devastaría la economía argentina. NML Capital y los demás buitres representan solo el 1 % de los acreedores, pero recibirían en total 1.500 millones de dólares. Otros acreedores que no aceptaron la reestructuración (el 6,6 % del total de acreedores) recibirían 15.000 millones de dólares. Además, como la reestructuración de la deuda estipulaba que todos los acreedores que la aceptaron podían exigir las mismas condiciones que reciben los acreedores que no la aceptaron, Argentina podría verse obligada a pagar 140.000 millones de dólares adicionales.
Así, cada argentino podría deber más de 3.500 dólares, es decir, más de un tercio de la renta per cápita media anual. En Estados Unidos, aplicar la misma proporción significaría obligar a cada ciudadano a pagar unos 20.000 dólares, todo para llenar los bolsillos de algunos multimillonarios empeñados en dejar el país seco.
Además, la existencia de permutas de incumplimiento crediticio (CDS) crea la posibilidad de más ganancias para los buitres. Un CDS asegura frente a un impago y paga si los bonos no se reembolsan. Pueden generar rendimientos sustanciales, independientemente de que los bonos se devuelvan, lo que reduce el incentivo de sus tenedores para llegar a un acuerdo.
En los días previos al 30 de julio, los buitres llevaron a cabo una campaña de alarma. Afirmaban que un segundo impago en 13 años supondría un gran revés para Argentina y amenazaría su frágil economía. Pero todo esto presuponía que los mercados financieros no distinguirían entre un impago y un Griesafault. Afortunadamente, sí lo hicieron: los tipos de interés de las distintas categorías de préstamos corporativos argentinos no han reaccionado al suceso. De hecho, el coste de financiación el 30 de julio fue inferior a la media de todo el año.
Sin embargo, al final, el Griesafault tendrá un alto precio: menor para Argentina que para la economía global y para los países que necesitan acceder a la financiación extranjera. Estados Unidos también sufrirá. Sus tribunales han sido una farsa: como señaló un observador señaló, quedó claro que Griesa nunca llegó a comprender la complejidad del asunto. El sistema financiero estadounidense, ya experto en explotar a los estadounidenses pobres, ha extendido sus esfuerzos a escala mundial. Los prestatarios soberanos no confiarán —ni deberían hacerlo— en la equidad y la competencia del poder judicial estadounidense. El mercado de emisión de este tipo de bonos se trasladará a otro lugar.
Publicado en colaboración con Project Syndicate
Autor: Joseph E. Stiglitz, premio Nobel de Economía y catedrático de la Universidad de Columbia, y Martin Guzman, investigador posdoctoral del Departamento de Economía y Finanzas de la Escuela de Negocios de la Universidad de Columbia.
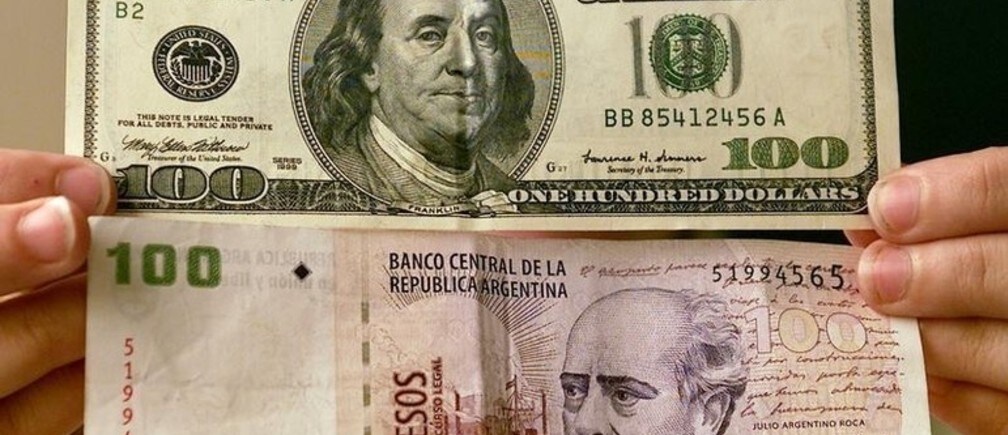
Imagen: Una mujer muestra billetes de 100 dólares estadounidenses (arriba) y de 100 pesos argentinos. REUTERS/Enrique Marcarian