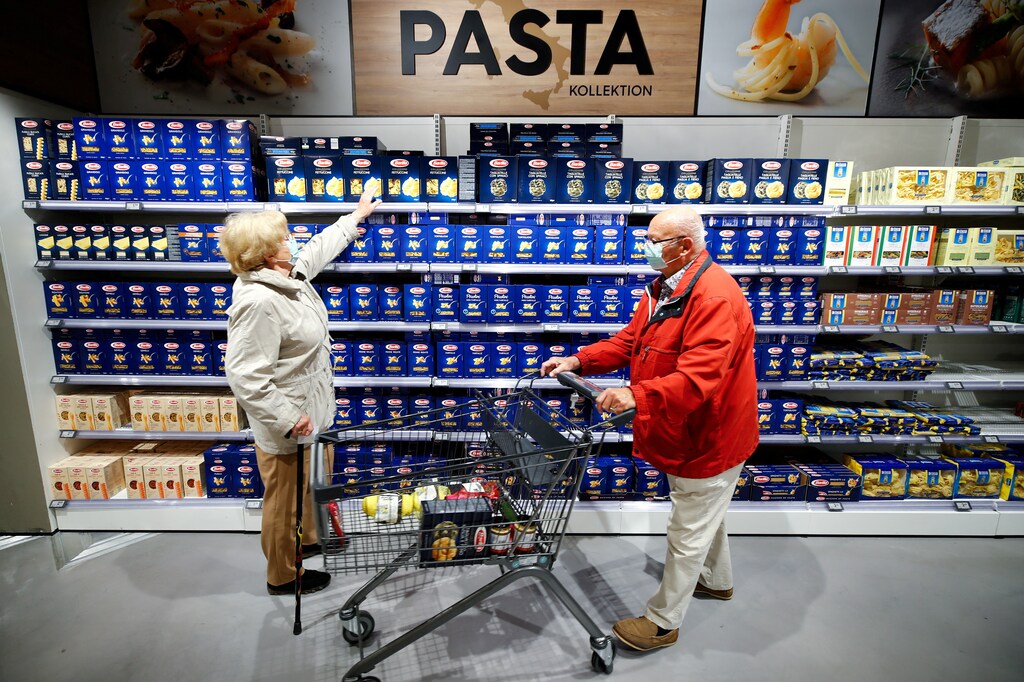
En 2021, la inflación se disparó a niveles no vistos desde la década de 1980, mientras que muchos estadounidenses abandonaron por completo la fuerza laboral.
Tres economistas explican una de las herramientas que utilizarán para medir la economía de EE. UU. en 2022.
La economía de EE. UU. terminó 2021 con mucha incertidumbre. La inflación se disparó a niveles no vistos desde la década de 1980 – erosionando seriamente el poder adquisitivo de los consumidores – mientras la altamente contagiosa variante ómicron obligó a muchos estadounidenses a permanecer en casa mientras el número de casos se disparaba a niveles récord, lo que redujo la actividad económica.
¿Cómo le irá a la economía en 2022? Y dado su tamaño y complejidad, ¿cómo sabremos siquiera si las cosas están mejorando? Para ofrecer algunas pistas, The Conversation U.S. reunió a tres economistas para destacar una herramienta de medición que seguirán de cerca en el nuevo año y explicar por qué les ayudará a ellos, y a usted, a comprender mejor cómo va la economía.
¿Seguirá subiendo la inflación?
Veronika Dolar, profesora de Economía, SUNY Old Westbury
Los estadounidenses, especialmente los de bajos ingresos, han sentido el golpe de los precios más altos en los últimos meses. El precio que pagan las personas por todo, desde el pescado hasta la gasolina, se ha disparado, con el ritmo de cambio más alto en décadas.
Inflación es un aumento sostenido y generalizado de los precios de muchos bienes y servicios de una economía. La inflación erosiona el poder adquisitivo de los consumidores y el valor de su efectivo, reduciendo en la práctica sus ingresos reales.
Una economía moderna tiene millones de bienes y servicios cuyos precios fluctúan constantemente al ritmo de la oferta y la demanda. ¿Cómo se pueden resumir todos estos cambios en una única tasa de inflación?
Como ocurre con muchos problemas de medición económica, la respuesta conceptual es bastante sencilla: los precios de una variedad de bienes y servicios se combinan en un único nivel de precios o índice, y la tasa de inflación es simplemente una medida de su cambio durante un período determinado.
Los economistas tienen muchas formas de medir la inflación, desde el omnipresente índice de precios al consumidor hasta el poco conocido deflactor del producto interno bruto. Incluso la publicación satírica The Onion tiene una guía. Cada uno tiene sus fortalezas y debilidades.
Yo prefiero la herramienta que usan habitualmente los periodistas y que casi con seguridad ha visto en las últimas semanas anunciando la tasa de inflación más alta en unos 40 años: IPC general, que subió un 6,8 % en noviembre de 2021 en comparación con un año antes. Esta es la versión más amplia del índice de precios al consumidor.
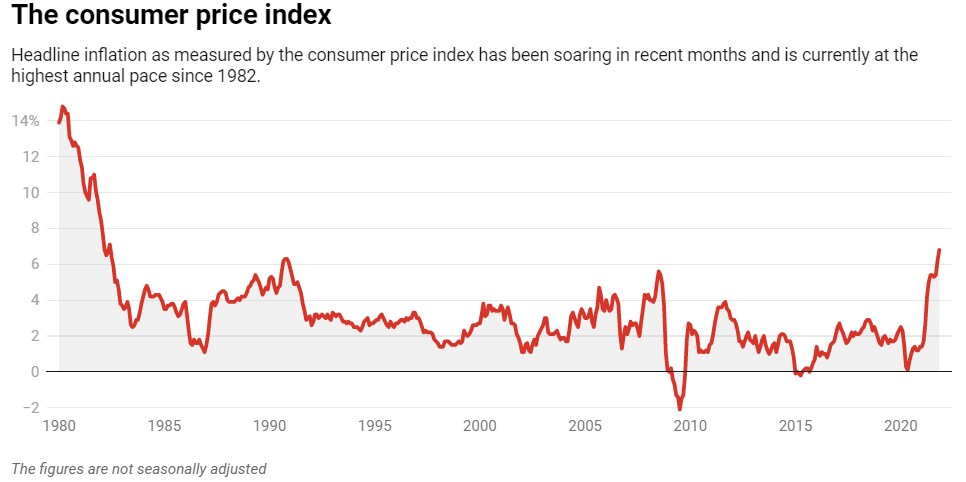
Muchos economistas y la Reserva Federal prefieren lo que se conoce como IPC subyacente, que excluye los precios volátiles de los alimentos y la energía. Debido a que los precios de los alimentos y los combustibles fluctúan con frecuencia incluso cuando la demanda de estos se mantiene estable, los responsables de políticas sostienen que excluirlos facilita entender lo que realmente ocurre en la economía.
Pero esto ignora dos categorías que absorben una parte significativa de la mayoría de los presupuestos familiares, especialmente entre los menos acomodados. Al fin y al cabo, la gente necesita alimentos, con un alza de 6,1 % en el último año, y energía, con un alza de 33,3 % en 2021, para sobrevivir. Por ello, parece problemático excluirlos.
Los economistas como yo seguiremos de cerca el índice de precios al consumidor principal en 2022 para ver si se mantiene elevado, sigue subiendo o finalmente empieza a bajar, que es lo que pronostica la mayoría de los economistas.
No solo nos dirá mucho sobre el estado de la economía de EE. UU. y sobre la rapidez con la que la Fed podría tener que subir las tasas de interés, sino que probablemente también será un factor importante en quién gana más en las elecciones de mitad de mandato. Una investigación ha encontrado que las altas tasas de inflación, y especialmente los precios de la gasolina, están fuertemente correlacionadas con la desaprobación del desempeño del presidente en su cargo.
¿Qué está haciendo el Foro Económico Mundial en materia de comercio digital?
¿Volverán los estadounidenses a la fuerza laboral?
Marlon Williams, profesor adjunto de Economía, Universidad de Dayton
La tasa de participación en la fuerza laboral no es uno de los “tres grandes” indicadores macroeconómicos –producto interno bruto, inflación y tasa de desempleo– que economistas, mercados financieros y periodistas siguen servilmente. De hecho, quizá ni siquiera figure en el top 10. Pero es una de las variables que Voy a seguir de cerca especialmente en 2022.
La tasa de participación en la fuerza laboral es el porcentaje de la población civil de 16 años o más que está empleada o busca activamente trabajo. Esta medida nos da una idea de la proporción de la población en edad de trabajar que se pone a disposición para trabajar.
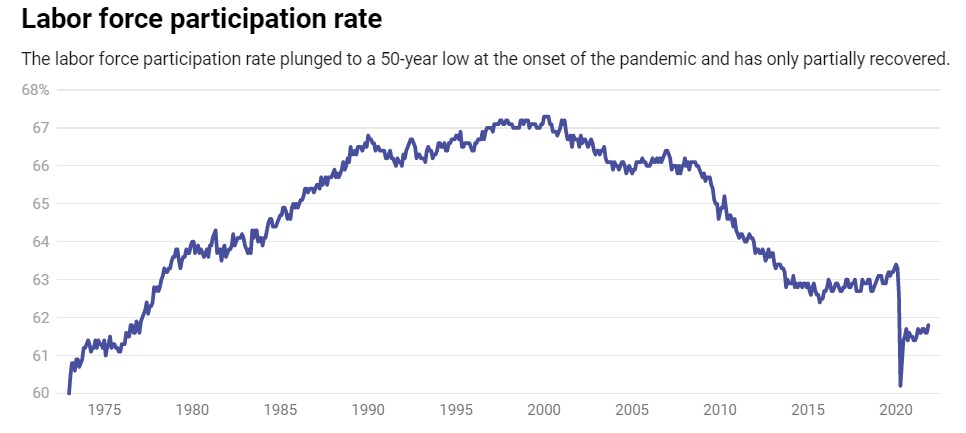
Desde la década de 1970 hasta el cambio de siglo, hubo un aumento casi ininterrumpido de la participación en la fuerza laboral, ya que cada vez más mujeres se incorporaron al mercado laboral. Durante ese período, pasó de un mínimo de alrededor del 60 % a un máximo histórico del 67,3 % en el primer trimestre de 2000.
Desde comienzos de la década de 2000 hasta que llegó la pandemia, la tasa de participación disminuyó de forma constante y se situaba en torno al 63 % a finales de 2019. Cayó bruscamente en abril de 2020, cuando Estados Unidos inició un período de confinamientos para tratar de contener la rápida propagación de la COVID-19, alcanzando un mínimo casi de 50 años del 60,2 % ese mes.
Aunque la tasa se ha recuperado algo, sigue por debajo del 62 % debido a una combinación de factores provocados o agravados por la pandemia, como el temor a volver a un lugar de trabajo físico y prestaciones relacionadas con la pandemia que hicieron más viable económicamente pasar sin empleo.
Aunque los economistas no identifican una tasa de participación específica como ideal, generalmente se considera que una reducción repentina y considerable de la tasa presenta importantes desafíos para el buen funcionamiento de una economía. Esto se debe a que representa una retirada rápida de recursos productivos (trabajadores) que no pueden compensarse fácil ni rápidamente. Esta es una de las causas del reciente repunte de la inflación, sin mencionar los problemas en la cadena de suministro que atraviesa actualmente la economía mundial.
Si la tasa no vuelve a los niveles previos a la pandemia en el próximo año o dos, se frustrarían las esperanzas de una recuperación económica más sólida y significaría que la alta inflación y la escasez en las cadenas de suministro seguirán con nosotros durante bastante tiempo.
¿Crecerán los salarios reales?
Melanie Long, profesora adjunta de Economía, The College of Wooster
Como economista que estudia las finanzas de los consumidores, dedico mucho tiempo a pensar en cuánto gastan los estadounidenses. Por eso seguiré de cerca un dato en particular en 2022: ingreso semanal habitual mediano.
En resumen, este dato nos indica cuánto recibe el trabajador típico, y no el promedio, que puede ser engañoso, en salario bruto cada semana, ajustado por inflación. Quien administra un presupuesto sabe que lo que uno gana es solo la mitad de la historia. Los precios importan tanto como eso. Los ingresos semanales «reales» se ajustan según el costo de los bienes de consumo. Precios más altos significan que las familias pueden permitirse comprar menos con el mismo salario, por lo que sus ingresos reales disminuirían.
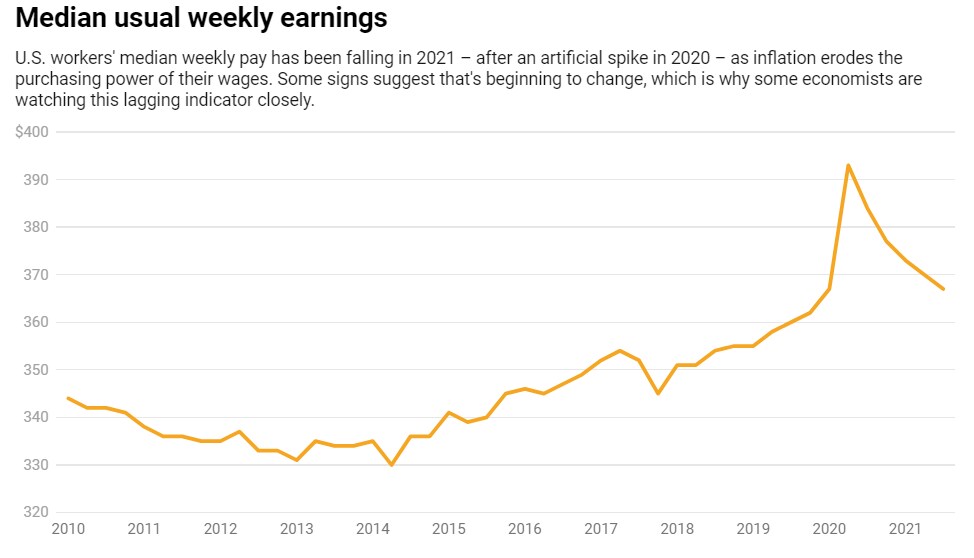
Lamentablemente, esta cifra se publica con cierto retraso, varios meses después de los datos nominales, que no tienen en cuenta la inflación. Pero tener en cuenta los precios es ahora más importante que nunca. Los precios de todo, desde los autos usados hasta el pollo están aumentando al ritmo más rápido en una década. Estos aumentos reducirán el poder adquisitivo de las familias y amenazan con frenar una lenta recuperación económica.
Antes de la pandemia, los ingresos semanales reales iban en aumento, ya que las históricamente bajas tasas de desempleo obligaron a las empresas a pagar más para atraer trabajadores. En el segundo trimestre de 2020, los ingresos reales se dispararon de repente, principalmente porque millones de trabajadores de bajos salarios perdieron sus empleos a causa de los confinamientos, por lo que sus ingresos no se contabilizaron en la cifra. Posteriormente, los ingresos volvieron a los niveles prepandemia a medida que los trabajadores de bajos salarios regresaban al trabajo.
Ahora hay señales de que los salarios podrían volver a subir para algunos trabajadores. Por ejemplo, los trabajadores del sector servicios han renunciado a sus empleos en masa, en parte en busca de mejores salarios con otros empleadores. Dada la escasez continua de mano de obra, algunas empresas parecen no haber tenido más remedio que subir los salarios.
Una preocupación de los economistas sobre estos aumentos salariales es que los empleadores reaccionen subiendo aún más los precios para ayudar a pagarlos. Esto, a su vez, podría llevar a los trabajadores a exigir salarios más altos. Los economistas llaman a esto «espiral salarios-precios», que, si se deja descontrolar, podría llevar a la estanflación (crecimiento lento, inflación alta) o algo peor.
La dirección que tomen los ingresos reales en 2022 tendrá un gran impacto en el gasto de las familias y en el ritmo del crecimiento económico. El consumo privado representa casi el 70 % de la actividad económica de EE. UU. cada año.
Seguiré de cerca este dato este año para ver cómo las fuerzas contrapuestas del aumento de precios y de los salarios en alza terminan dando forma a la frágil recuperación económica tras la pandemia.




