Un pequeño impulso a los microcréditos en el mundo en desarrollo podría sacar de la pobreza extrema a más de 10,5 millones de personas. Esa es una de las conclusiones de mi estudio, publicado el mes pasado en The B.E. Journal of Macroeconomics, que constató que las microfinanzas no solo reducen el número de hogares que viven en la pobreza, sino también la intensidad de su pobreza.
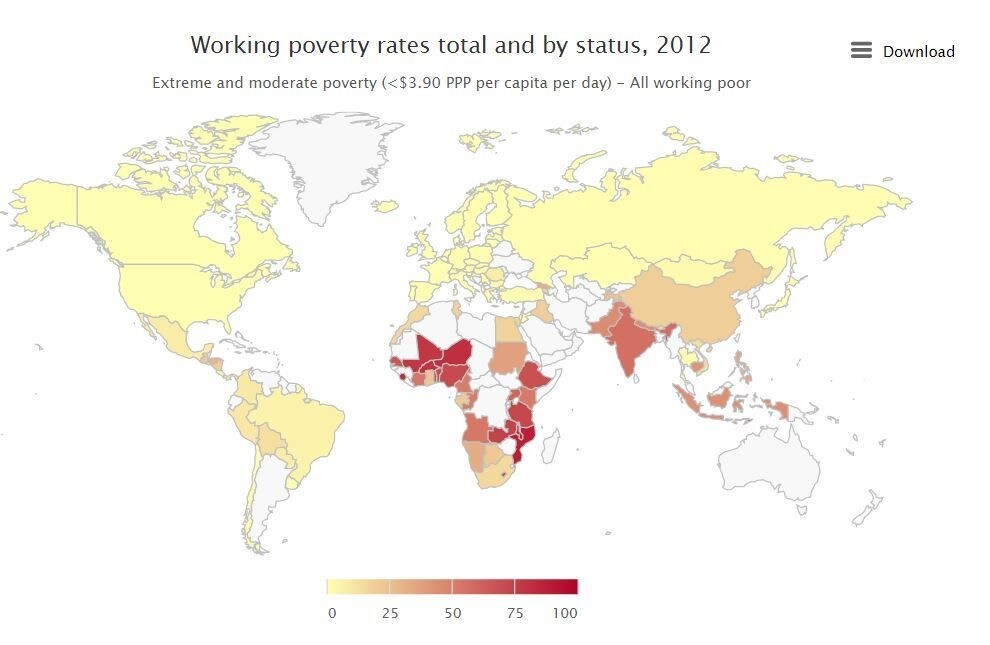
Actualmente, 836 millones de personas —o el 12 % de la población mundial— viven en la pobreza extrema, con menos de 1,25 dólares estadounidenses al día. Al analizar la eficacia de los microcréditos como herramienta para reducir la pobreza, utilicé datos de 106 países en desarrollo correspondientes al período entre 1998 y 2013 y constaté que un aumento de apenas el 10 % en la cartera bruta de microcréditos por cliente podría reducir esta cifra en un 1,26 %.
Aunque en los últimos 15 años el mundo ha avanzado en la consecución de los Objetivos de Desarrollo del Milenio (ODM) de la ONU, que situaron la erradicación del hambre y la pobreza en el centro de la agenda mundial, la pobreza extrema sigue siendo un desafío apremiante. También continúa siendo una prioridad en los Objetivos de Desarrollo Sostenible de 2015-2030.
Según el MDG Monitor, en 2015 la proporción de la población mundial que vivía en la pobreza extrema había bajado al 14 %, frente al 50 % de 1990. Sin embargo, en África subsahariana más del 40 % de la población sigue viviendo con menos de 1,25 dólares estadounidenses al día. Además, parece que la pobreza extrema ha aumentado en Asia occidental.
Puede que la pobreza haya retrocedido, pero está claro que sigue marcando la vida de las personas.
Las microfinanzas y la reducción de la pobreza
La práctica de conceder pequeños préstamos (desde tan solo 10 dólares estadounidenses hasta 500 dólares estadounidenses) a las personas más pobres, junto con otros servicios financieros, como cuentas de ahorro y formación financiera, fue una idea del economista Mohammad Yunus.
En la década de 1970, comenzó a ofrecer crédito a mujeres pobres de la aldea de Jobra, en Bangladesh, para que pusieran en marcha proyectos generadores de ingresos que les ayudaran a mantenerse a sí mismas y a sus familias. En 2006, aquellos experimentos les valieron a Yunus y al Grameen Bank, centrado en los microcréditos, un Premio Nobel de la Paz.
Desde entonces, se han introducido diversos tipos de programas de microcrédito en muchos países, desde India hasta Estados Unidos. Según un informe de 2015 de la organización de defensa Microcredit Summit Campaign, en 2013 unas 3.098 instituciones de microfinanzas habían llegado a más de 211 millones de clientes en todo el mundo; algo menos de la mitad vivía en la pobreza extrema.
En 2017, se prevé que el mercado de inversiones en microfinanzas para microempresas y pequeñas y medianas empresas, así como la prestación de servicios financieros a estas compañías, crezca entre un 10 % y un 15 % de media. Se espera un crecimiento aún mayor en India y la región de Asia-Pacífico.
El acceso al crédito permite a las personas pobres convertirse en emprendedoras, aumentar sus ingresos y mejorar su calidad de vida. Muchos prestamistas complementan sus pequeños préstamos y servicios financieros con apoyo entre pares, oportunidades para establecer contactos e incluso atención sanitaria, con el fin de aumentar las posibilidades de que sus clientes creen pequeñas empresas exitosas.
Al hacerlo, muchos economistas sostienen, demuestran que las microfinanzas tienen un gran potencial para reducir la pobreza.
En esta imagen de 2010, Shobha Vakade utilizó un préstamo de 400 dólares estadounidenses para iniciar su propio negocio: ensarta cuentas para hacer collares frente a su casa, en un barrio marginal de Mumbai. Danish Siddiqui/Reuters
Sin embargo, las pruebas de que las microfinanzas realmente funcionan son dispares. Los estudios que examinan su impacto en zonas rurales de Pakistán, zonas urbanas de Kenia y Uganda, entre otros países en desarrollo, han tanto confirmado como contradicho la premisa de la innovación de Mohammud Yunus.
Pruebas de todo el mundo
Mi estudio pretendía dar sentido a estas pruebas no concluyentes mediante un enfoque macroeconómico que reuniera información de muchos países para ofrecer una imagen más clara.
Oficialmente, la pobreza se mide mediante dos indicadores del Banco Mundial: la tasa de recuento de la pobreza (que mide el porcentaje de la población que vive con menos de 1,25 dólares estadounidenses al día) y la brecha de pobreza (que evalúa cuánto por debajo de ese umbral se encuentra la gente, en promedio, y se expresa como porcentaje).
La variable clave de mi análisis es la participación en programas de microfinanzas. La definí de dos maneras para cada país estudiado: la proporción de clientes respecto de la población nacional y el tamaño promedio del préstamo (la cartera bruta de préstamos dividida por el número total de clientes), utilizando datos sobre microfinanzas de Microcredit Summit Campaign y MIX Market), una empresa de auditoría de microfinanzas.
Lo que encontré fue una relación negativa entre la participación en las microfinanzas y la pobreza: cuanto mayor era el número de personas de un país determinado que recibían pequeños préstamos, menor era la pobreza registrada. Así, en un país en desarrollo promedio, un aumento de apenas el 10 % en la cartera bruta de préstamos por cliente podría reducir la tasa de pobreza extrema en 0,0126 puntos porcentuales.
También constaté que las microfinanzas reducen la profundidad de la pobreza al estrechar la brecha entre el presupuesto diario de una persona para vivir y la definición vigente de pobreza extrema —1,25 dólares estadounidenses al día— (las personas que no son pobres tienen un déficit del 0 %).
Implicaciones para las políticas
Las microfinanzas no son una panacea. Numerosos estudios han demostrado que los factores propios de cada país y los factores culturales determinan cómo interactúan las microfinanzas con la pobreza, y a veces se relatan fracasos devastadores en los que la imposibilidad de devolver un préstamo muy pequeño ha sumido a los hogares aún más en la miseria.
En general, sin embargo, mi estudio sugiere que un mayor acceso a los microcréditos beneficiaría a los países pobres. Los gobiernos nacionales y los organismos internacionales de desarrollo pueden seguir promoviendo las microfinanzas como herramienta para reducir la pobreza, teniendo presentes las limitaciones de cualquier estrategia aislada a la hora de abordar un problema mundial profundamente arraigado.




