La Crisis Mundial y sus elevados costes económicos han reavivado el interés académico y político por los «indicadores de alerta temprana», que permiten emitir avisos oportunos sobre los riesgos económicos (por ejemplo, Rose y Spiegel, 2011; Alessi y Detken, 2011). En nuestro reciente artículo (Röhn et al. 2015), hacemos un balance de la voluminosa literatura sobre alerta temprana en materia de crisis cambiarias, bancarias y de deuda soberana, así como de las investigaciones recientes sobre la Crisis Mundial. Analizamos el origen y la naturaleza de las posibles vulnerabilidades que pueden desembocar en crisis económicas costosas en los países de la OCDE. Extrayendo conclusiones de la revisión bibliográfica, construimos un nuevo conjunto de datos de más de 70 indicadores, compilados a partir de diversas fuentes de datos públicas, que podrían vigilarse para detectar vulnerabilidades y evaluar el riesgo de crisis de cada país. El conjunto de datos abarca, en la medida de lo posible, las 34 economías de la OCDE, los BRIICS (Brasil, Federación de Rusia, India, Indonesia, China y Sudáfrica), Colombia y Letonia. La base de datos es accesible en el Economic Resilience Website.1
En Hermansen y Röhn (2015), damos un paso más y utilizamos el conjunto de datos para evaluar hasta qué punto los indicadores habrían sido útiles para señalar las recesiones graves y las crisis que golpearon a las 34 economías de la OCDE y a Letonia entre 1970 y 2014. El análisis empírico muestra que la mayoría de los indicadores propuestos habrían emitido señales con mucha antelación de las recesiones graves y las crisis que se produjeron en los países de la OCDE durante los últimos 40 años.
Una visión panorámica de los ámbitos que abarcan los indicadores
El conjunto de datos contiene indicadores agrupados en seis ámbitos: desequilibrios del sector financiero; desequilibrios del sector no financiero; desequilibrios en los mercados de activos; desequilibrios del sector público; desequilibrios del sector exterior; y efectos de propagación internacional, contagio y riesgos globales.
La figura 1 ofrece una descripción esquemática de las vulnerabilidades que abarca e ilustra algunos de los canales a través de los cuales se acumulan las vulnerabilidades. Una descripción detallada del origen y la naturaleza de las posibles vulnerabilidades se recoge en Röhn et al. (2015).
Figura 1. Descripción esquemática de los ámbitos abarcados por los indicadores de vulnerabilidad

Fuente: Röhn et al. (2015).
Desequilibrios del sector financiero
Se incluyen indicadores de tres categorías principales. La primera se refiere al apalancamiento y a la asunción excesiva de riesgos por parte del sector financiero. Incluye indicadores como el apalancamiento, los coeficientes de capital y las normas de concesión de préstamos. Una segunda categoría pretende captar los desajustes de liquidez y de divisas que aumentan el riesgo de liquidez. Incluye indicadores de la ratio entre activos líquidos y pasivos a corto plazo, de la ratio préstamos-depósitos y de la posición neta abierta en moneda extranjera del sector financiero. La última categoría recoge información sobre las exposiciones comunes de los bancos a, por ejemplo, la deuda soberana o al mercado inmobiliario.
Desequilibrios del sector no financiero
La atención se centra principalmente en las vulnerabilidades derivadas de los desequilibrios en los balances de los hogares y de las sociedades no financieras, que pueden dar lugar a inestabilidad financiera. Los indicadores abarcan distintas medidas del crédito y del crecimiento del crédito a hogares y sociedades no financieras, así como medidas de los pasivos de hogares y sociedades no financieras (por ejemplo, pasivos financieros brutos, pasivos denominados en moneda extranjera y pasivos a corto plazo).
Desequilibrios en los mercados de activos
Los indicadores de desequilibrios en los mercados de activos se refieren principalmente a los desajustes en el mercado inmobiliario y en el mercado de renta variable. Entre los indicadores figuran los precios reales de la vivienda, las ratios de precios de la vivienda respecto de la renta disponible y de los alquileres, así como los precios reales de las acciones. Además de las interconexiones con los balances del sector privado, los auges de los precios de la vivienda pueden afectar a la economía real si van asociados a auges de la inversión residencial, como ocurrió en varios países europeos antes de la Crisis. Para captar este nexo entre el mercado inmobiliario y la economía real, el conjunto de datos incluye la proporción de la inversión residencial en el PIB y la proporción del empleo en la construcción.
Desequilibrios del sector público
Los indicadores de desequilibrios del sector público se refieren principalmente al riesgo de solvencia soberana, e incluyen los indicadores básicos de solvencia fiscal, los indicadores de solvencia fiscal a largo plazo y los indicadores de composición de la deuda pública. Los indicadores que miden el riesgo básico de solvencia incluyen el saldo presupuestario primario, la deuda de las administraciones públicas y el diferencial entre el rendimiento de los bonos soberanos y el diferencial de la tasa de crecimiento potencial del PIB. Los indicadores de solvencia fiscal a largo plazo incluyen el gasto público futuro en pensiones y sanidad, así como la tasa de dependencia por edad proyectada.
Desequilibrios externos
Los indicadores de desequilibrios externos incluyen el saldo por cuenta corriente, la deuda externa, los pasivos por inversión extranjera directa, el desajuste de divisas, las reservas exteriores y el tipo de cambio efectivo real.
Efectos de propagación internacional, contagio y riesgos globales
Una conclusión clave de la Crisis de 2008/09 fue que incluso los países sin desequilibrios internos significativos se vieron afectados por ella a través de efectos de propagación internacional y de contagio. Se incluyen indicadores de apertura comercial y financiera para tener en cuenta las vulnerabilidades ante los efectos de propagación internacional. También se incluyen indicadores de riesgos globales, que se construyen como medias ponderadas por el PIB de los desequilibrios específicos de cada país.
Las vulnerabilidades en cada uno de los cinco ámbitos internos no deben considerarse de forma aislada. De hecho, en la fase de auge del ciclo económico, muchos de los desequilibrios interactúan y pueden reforzarse mutuamente. En la fase de contracción, la corrección de un desequilibrio puede desencadenar la corrección de otros, como analizamos en detalle en Röhn et al. (2015). La corrección simultánea de varios desequilibrios agravará a menudo la recesión y profundizará la crisis. Por el contrario, si los responsables de la política económica abordan un desequilibrio, también es probable que reduzcan las vulnerabilidades en otros sectores.
¿Son útiles los indicadores de vulnerabilidad?
En Hermansen y Röhn (2015), la utilidad de los indicadores de vulnerabilidad para los que disponemos de series temporales suficientemente largas se evalúa aplicando una metodología habitual en la bibliografía sobre alerta temprana, el enfoque de señales (Kaminsky et al. 1998). Según este enfoque, un indicador señala un futuro evento económico costoso si supera un umbral. Los niveles umbral se fijan minimizando una función de pérdida, que equilibra dos tipos de errores: no detectar crisis (los llamados errores de tipo I) y emitir falsas alarmas (los llamados errores de tipo II). Los errores se ponderan según las preferencias de los responsables de la política económica por cada tipo de error. Un indicador se considera útil si la pérdida asociada es inferior a la de un caso de referencia en el que se prescinde del indicador.
Una novedad del análisis es que utilizamos las recesiones graves como medida de los eventos económicos costosos, a diferencia de la mayor parte de la bibliografía sobre alerta temprana, que se ha centrado habitualmente en tipos concretos de crisis económicas, como las cambiarias y las bancarias y, más recientemente, los acontecimientos financieros sistémicos de mayor alcance. Las recesiones graves constituyen una forma eficiente y transparente de captar una amplia gama de eventos económicos costosos y permiten superar la dificultad de identificar las crisis económicas de manera objetiva. Además, es un resultado que, presumiblemente, los responsables de la política económica más desean evitar. Definimos las recesiones graves como aquellas en las que el PIB per cápita cae más de un 3,5 % desde su máximo hasta su mínimo, en relación con el máximo del PIB per cápita (la caída media del PIB per cápita en nuestra muestra). Como muestra la figura 2, las fechas de las crisis y de las recesiones graves no siempre coinciden. En particular, la medida de recesión grave identifica a muchos más países que sufrieron durante la Crisis Mundial que los indicadores de crisis definidos.
Figura 2. Fechas de las recesiones graves y de las crisis
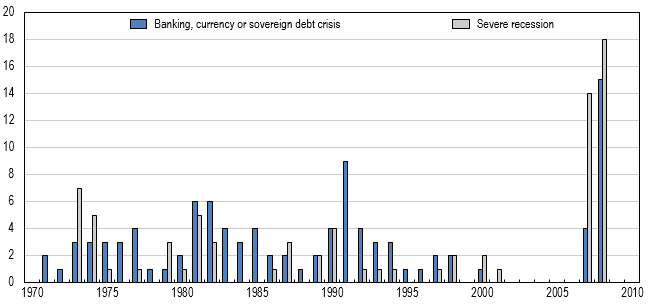
Fuente: Los datos sobre crisis proceden de Babecký et al (2012) y cálculos de los autores para las recesiones graves.
La mayoría de los indicadores parecen ser indicadores de alerta temprana útiles para señalar recesiones graves cuando los responsables de la política económica son muy reacios a no detectar recesiones graves, es decir, cuando están dispuestos a aceptar una tasa más elevada de falsas alarmas para limitar el riesgo de no detectar una recesión grave inminente. Quizá lo más importante desde la perspectiva de la política económica es que la mayoría de los indicadores emiten las primeras señales de alerta con antelación suficiente para que los responsables de la política económica reaccionen; en promedio, más de 1,5 años antes del inicio de una recesión grave. Sin embargo, la capacidad de señalización varía entre indicadores y los resultados son sensibles a la especificación exacta de las preferencias de los responsables de la política económica entre no detectar crisis y emitir falsas alarmas.
Los indicadores de riesgos globales son relativamente más útiles que los indicadores nacionales para señalar recesiones graves. En particular, las medidas de la ratio crédito global/PIB (crecimiento y desviaciones respecto de la tendencia), la brecha global en los precios de la renta variable y la brecha global en los precios de la vivienda funcionan especialmente bien, tanto dentro de la muestra como fuera de ella. Este resultado subraya la importancia de tener en cuenta la evolución internacional al evaluar las vulnerabilidades nacionales.
En los ámbitos nacionales, los indicadores que miden los desequilibrios en los mercados de activos (precios reales de la vivienda y de la renta variable, ratio entre precio de la vivienda y renta, y ratio entre precio de la vivienda y alquiler) también presentan un buen comportamiento de forma sistemática, tanto dentro como fuera de la muestra. Las variables de crédito nacional parecen especialmente útiles para señalar crisis bancarias y para predecir, fuera de la muestra, la Crisis Mundial. Los indicadores de desequilibrios externos, como los saldos por cuenta corriente, las reservas oficiales y la exposición a divisas extranjeras, funcionan bien en determinadas especificaciones.
Conclusiones y lecciones para la política económica
Los indicadores de vulnerabilidad pueden ser un insumo valioso para vigilar los riesgos económicos, y nuestro trabajo aporta una herramienta adicional para el seguimiento de los riesgos en los países de la OCDE. Sin embargo, los indicadores no son una panacea. Como demuestra nuestra investigación, existen limitaciones en cuanto a su capacidad predictiva. Los indicadores de vulnerabilidad deben complementarse con otras herramientas de seguimiento y con evaluaciones en profundidad, incluido el juicio de expertos, para ofrecer una valoración holística de los riesgos de cada país.
Nota de los autores: las opiniones expresadas en esta columna son las de los autores y no reflejan necesariamente las opiniones de la OCDE.
Referencias
Ahrend, R y A Goujard (2012), “International Capital Mobility and Financial Fragility – Part 1. Drivers of Systemic Banking Crises: The Role of Bank-Balance-Sheet Contagion and Financial Account Structure”, Documentos de trabajo del Departamento de Economía de la OCDE, n.º 902, OECD Publishing.
Alessi, L y C Detken (2011), “Quasi real time early warning indicators for costly asset price boom/bust cycles: A role for global liquidity”, European Journal of Political Economy, vol. 27/3, pp. 520-533.
Borio, C y M Drehmann (2009), “Assessing the Risk of Banking Crises – Revisited”, BIS Quarterly Review, marzo de 2009, pp. 29-46.
Corsetti, G, K Kuester, A Meier y G Mueller (2012), “Sovereign Risk, Fiscal Policy, and Macroeconomic Stability”, Documento de trabajo del FMI, WP/12/33.
Csortos, O y Z Szalai (2014), “Early warning indicators: financial and macroeconomic imbalances in Central and Eastern European countries”, MNB Working Papers, vol. 2014/ 2, Magyar Nemzeti Bank.
Frankel, J y G Saravelos (2012), “Can leading indicators assess country vulnerability? Evidence from the 2008–09 global financial crisis”, Journal of International Economics, vol. 87/2, pp.216-231.
Hermansen, M y O Röhn (2015), “Resilience: The Usefulness of Early Warning Indicators in OECD Countries”,Documentos de trabajo del Departamento de Economía de la OCDE, n.º 150, OECD Publishing.
Jordà, O, M Schularick y A Taylor (2010), “Financial Crises, Credit Booms, and External Imbalances: 140 Years of Lessons”, NBER Working Paper Series, n.º 16567.
Kaminsky, G, S Lizondo y C Reinhart (1998), “Leading Indicators of Currency Crises”, IMF Staff Papers, vol. 45, n.º 1,
Lo Duca, M y T Peltonen (2013), “Assessing Systemic Risks and Predicting Systemic Events”,Journal of Banking & Finance, vol. 37/7, pp. 2183-2195.
Röhn, O, A Caldera Sánchez, M Hermansen y M Rasmussen (2015), “Economic Resilience: A New Set of Vulnerability Indicators for OECD Countries”, Documentos de trabajo del Departamento de Economía de la OCDE, n.º 149, OECD Publishing.
Rose, A, y M Spiegel (2011), “Cross-country Causes and Consequences of the Crisis: An Update”, Número especial: Advances in International Macroeconomics: Lessons from the Crisis,European Economic Review, vol. 55/3, pp. 309–324.
Schularick, M y A Taylor (2012), “Credit Booms Gone Bust: Monetary Policy, Leverage Cycles, and Financial Crises, 1870-2008”, American Economic Review, 102, n.º 2, pp. 1029-61.
Sutherland, D y P Hoeller (2012), “Debt and Macroeconomic Stability: An Overview of the Literature and Some Empirics”, Documentos de trabajo del Departamento de Economía de la OCDE, n.º 1006, OECD Publishing.
Nota a pie de página
1 La información y los enlaces a la base de datos que contiene los indicadores pueden consultarse en el Economic Resilience Website: http://www.oecd.org/economy/growth/economic-resilience.htm .
Este artículo se publica en colaboración con [publicado originalmente por] VoxEU. La publicación no implica el respaldo del Foro Económico Mundial a las opiniones expresadas.
Para estar al día de la Agenda suscríbase a nuestro boletín semanal.
Autor: Aida Caldera es economista principal del Departamento de Economía de la OCDE. Mikkel Hermansen y Oliver Röhn son economistas del Departamento de Economía de la OCDE.
Imagen: Un trabajador llega a su oficina en el distrito empresarial de Canary Wharf, en Londres, el 26 de febrero de 2014. REUTERS/Eddie Keogh.


