Primero fue la crisis financiera de 2007. Luego se convirtió en la crisis financiera de 2008. Después vino el descenso de 2008-2009. Finalmente, a mediados de 2009, se la bautizó como la «Gran Recesión». Y, con el giro del ciclo económico hacia una trayectoria ascendente a finales de 2009, el mundo respiró aliviado. Se creía que no tendríamos que pasar a la siguiente etiqueta, que inevitablemente incluiría la temida palabra que empieza por D.
Pero la sensación de alivio fue prematura. Contrariamente a las afirmaciones de los políticos y de sus principales asesores de que el «verano de la recuperación» había llegado, Estados Unidos no experimentó un patrón de reactivación económica en forma de V, como ocurrió tras las recesiones de finales de los años setenta y principios de los ochenta. Y la economía estadounidense siguió muy por debajo de su anterior tendencia de crecimiento.
De hecho, entre 2005 y 2007, el PIB real (ajustado por inflación) de Estados Unidos creció algo más del 3% anual. Durante el mínimo de 2009, la cifra fue un 11% inferior y, desde entonces, ha caído un 5% adicional.
La situación es aún peor en Europa. En lugar de una recuperación débil, la eurozona sufrió una contracción de segunda ola a partir de 2010. En el mínimo, el PIB real de la eurozona se situó un 8% por debajo de la tendencia de 1995-2007; hoy, es un 15% inferior.
Las pérdidas acumuladas de producción en relación con las tendencias de 1995-2007 equivalen ahora al 78% del PIB anual de Estados Unidos y al 60% en el caso de la eurozona. Es una cantidad de prosperidad perdida extraordinariamente grande y un resultado mucho peor de lo que se esperaba. En 2007, nadie previó la caída de las tasas de crecimiento y de la producción potencial que las agencias estadísticas y de formulación de políticas están ahora incorporando en sus estimaciones.
Para 2011, quedó claro, al menos para mí, que la Gran Recesión ya no era un apelativo preciso. Había llegado el momento de empezar a llamar a este episodio «la Depresión Menor».
Pero la historia no termina ahí. Hoy, la economía del Atlántico Norte se enfrenta a dos nuevas perturbaciones a la baja.
La primera, como señaló Lorcan Roche Kelly, de Agenda Research,, fue abordada por el presidente del Banco Central Europeo, Mario Draghi, al improvisar durante un discurso reciente. Draghi empezó reconociendo que, en Europa, la inflación ha bajado desde alrededor del 2,5% a mediados de 2012 hasta el 0,4% actual. A continuación, argumentó que ya no podemos asumir que los factores de esta tendencia, como la caída de los precios de los alimentos y de la energía, el alto desempleo y la crisis en Ucrania, son de carácter temporal.
De hecho, la inflación lleva tanto tiempo bajando que ahora amenaza la estabilidad de precios, y las expectativas de inflación siguen cayendo. El tipo swap a cinco años, un indicador de las expectativas de inflación a medio plazo, ha descendido 15 puntos básicos desde mediados de 2012, hasta situarse por debajo del 2%. Además, como señaló Draghi, los tipos reales a corto y medio plazo han aumentado; los tipos a largo plazo no, debido a un descenso de los tipos nominales a largo plazo que va mucho más allá de la eurozona.
La declaración posterior de Draghi de que el Consejo de Gobierno del BCE utilizará «todos los instrumentos no convencionales disponibles» para salvaguardar la estabilidad de precios y anclar las expectativas de inflación a medio y largo plazo es muy reveladora. La pretensión de que la eurozona avanza por el camino de la recuperación se ha derrumbado; la única forma realista de interpretar los mercados financieros es anticipar una recesión de doble caída, es decir, una triple caída.
Mientras tanto, en Estados Unidos, la Reserva Federal, bajo la presidencia de Janet Yellen, ya no se pregunta si es apropiado dejar de comprar activos a largo plazo y subir los tipos de interés hasta que haya una mejora significativa del empleo. Por el contrario, a pesar de la ausencia de un aumento significativo del empleo o de un incremento sustancial de la inflación, la Fed ya está reduciendo sus compras de activos y considera cuándo, y no si, subir los tipos de interés.
Hace un año y medio, quienes esperaban un retorno en 2017 a la senda de la producción potencial, sea lo que sea que esto signifique, calcularon que la Gran Recesión acabaría costando a la economía del Atlántico Norte alrededor del 80% del PIB de un año, es decir, 13 billones de dólares en producción perdida. Si una recuperación de cinco años comenzara ahora, un escenario muy optimista, las pérdidas ascenderían a unos 20 billones de dólares. Si, como parece más probable, la economía se comporta en los próximos cinco años como lo ha hecho en los dos últimos, y después tarda otros cinco años en recuperarse, se perderían 35 billones de dólares en riqueza.
¿Cuándo admitiremos que ha llegado el momento de llamar a lo que está sucediendo por su verdadero nombre?
Publicado en colaboración con Project Syndicate
Autor: J. Bradford DeLong es catedrático de Economía en la Universidad de California en Berkeley e investigador asociado de la Oficina Nacional de Investigación Económica de Estados Unidos.
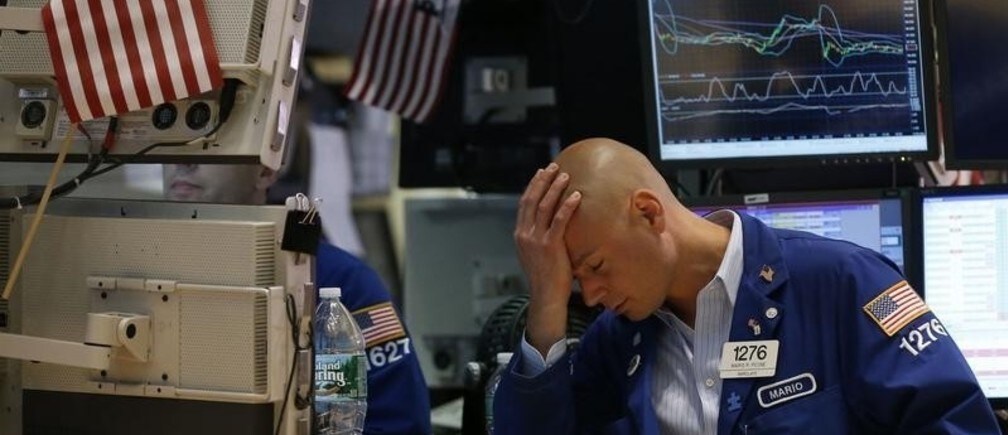
Imagen: El operador Mario Picone trabaja en el piso de la Bolsa de Valores de Nueva York


