En los últimos diez años se ha producido un aumento considerable de las diferencias en la renta per cápita entre Alemania y Francia. Sin embargo, no está garantizado que la economía alemana siga superando a la francesa y, de hecho, la situación cambió durante 2019. En esta columna se sostiene que las divergencias estructurales entre los Estados miembros de la zona del euro contribuyeron a las divergencias nominales y reales, y se sugiere qué se puede hacer para fomentar la convergencia entre ambos países.
Si bien en la víspera de la Unión Económica y Monetaria (UEM) se logró un avance significativo en términos de convergencia nominal, según lo exigido por los criterios de Maastricht, parte de los avances en convergencia real (de renta) logrados en los primeros diez años de la UEM se perdieron tras la crisis mundial y la crisis de deuda soberana en la zona del euro. Las principales razones guardaban relación con las divergencias estructurales subyacentes, que habían dado lugar a una acumulación de desequilibrios y requerido ajustes costosos (Frenkel et al. 2018, Buti y Turrini 2015, Comisión Europea 2008). En efecto, las diferencias estructurales en características clave de las economías pueden dar lugar a diferencias importantes en su resiliencia ante las perturbaciones y en su capacidad para recuperarse de ellas, lo que se traduce en resultados macroeconómicos distintos.
Analizar la evolución de las economías alemana y francesa desde la perspectiva de esta tipología de convergencia nominal, real y estructural dentro de la UEM resulta especialmente pertinente, ya que juntas representan casi la mitad del PIB de la zona del euro y generan importantes efectos de contagio entre ellas y con otros Estados miembros de la zona del euro y de la UE. Ambas son –en distinta medida– economías muy complejas, diversificadas, tecnológicamente avanzadas e integradas en las cadenas de valor mundiales, si bien, al mismo tiempo, presentan «modelos de negocio» claramente distintos en aspectos como, por ejemplo, el grado de apertura de la economía o la importancia del sector público.
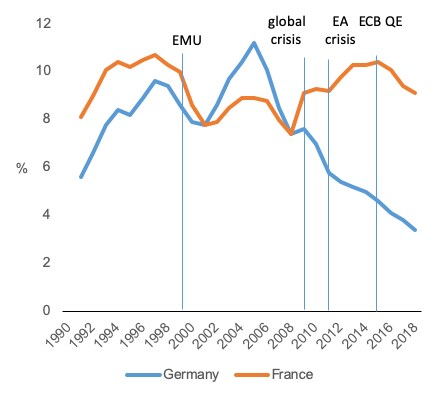
Varios estudios han comparado las economías alemana y francesa desde diversas perspectivas (Praet 2018, Lallement 2017, Piketty 2017, Enderlein/Pisany-Ferry 2014). Un artículo reciente de personal de la Comisión Europea analizó las razones del episodio más reciente de divergencia de renta entre Alemania y Francia (Cléaud et al. 2019). Desde la crisis mundial, la evolución de la renta y del mercado laboral ha sido claramente más favorable en Alemania que en Francia. Tras una caída inicial a raíz de la crisis, la economía alemana se recuperó mucho más rápido, lo que permitió que surgiera una diferencia en el PIB per cápita, que pasó de unos 180 € en 2005 a casi 5.400 € al año en 2018 (véase la Figura 1). Mientras que la tasa de desempleo se situaba en el 7,8 % en ambos países en 2008, en 2018 era de alrededor del 3,5 % en Alemania frente al 9 % en Francia (véase la Figura 2).
Figura 1 La renta creció más deprisa en Alemania tras la crisis…
(PIB per cápita a precios corrientes, 1991-2018)
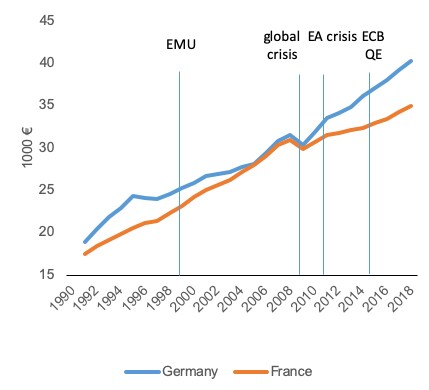
Figura 2 …y un crecimiento más rápido que también favoreció un mejor desempeño del mercado laboral
(tasa de desempleo, 1991-2018)
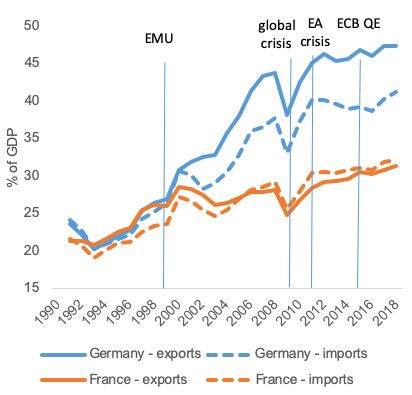
¿Cuál fue la fuerza motriz de estas tendencias divergentes? Cléaud et al. (2019) sugieren que lo que más importó fueron, en particular, las diferencias en las instituciones del mercado laboral. Aunque las políticas laborales distintas también desempeñaron un papel en ambos países, la aplicación de la negociación colectiva por parte de los interlocutores sociales a nivel de empresa fue, en particular, lo que permitió una mayor flexibilidad en Alemania. Además, la negociación colectiva tuvo una influencia diferente en la evolución de los salarios y en los acuerdos sobre el tiempo de trabajo. En concreto, al responder a evoluciones cíclicas adversas, las empresas pudieron reducir las horas de trabajo en mayor medida en Alemania mediante cuentas de tiempo de trabajo y trabajo a tiempo parcial, en lugar de los mayores despidos observados en Francia. El modelo empresarial alemán, con un sector exportador grande (o más grande), también ha ejercido una presión bajista sostenida sobre el crecimiento salarial en la industria manufacturera para mantener su competitividad (véase la Figura 5 para las exportaciones como porcentaje del PIB). No obstante, debe señalarse que la mayor resiliencia y flexibilidad del mercado laboral alemán se ha logrado a costa de más empleos con salarios más bajos en comparación con Francia, lo que se traduce en una mayor desigualdad de la renta de mercado y en más pobreza, con implicaciones para la demanda interna.
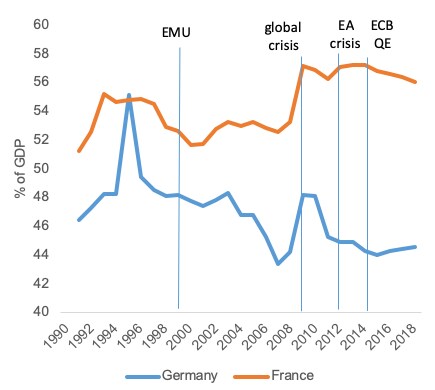
Existen también diferencias en su estructura económica que contribuyen a explicar las divergencias de renta surgidas desde la crisis. Un sector público más amplio en Francia ha contribuido indudablemente a sostener la demanda interna y a suavizar los ciclos económicos. Sin embargo, la mayor ratio de gasto público sobre el PIB ha implicado mayores déficits y deuda públicos, así como una carga fiscal significativamente más elevada que, ceteris paribus, lastra el crecimiento (véase la Figura 3). El papel mucho más importante de las empresas públicas en Francia también puede acarrear algunas pérdidas de eficiencia. Dicho esto, al examinar la eficiencia del gasto público surge un panorama más matizado, en el que Francia obtiene mejores resultados en algunos ámbitos, como la atención sanitaria y la reducción de la desigualdad de la renta y de la pobreza.
Figura 3 El sector público desempeña un papel mucho mayor en Francia
(gasto público en relación con el PIB, 1991-2018)
Aunque también existen diferencias en la estructura y el desempeño de sus respectivos sectores privados, los niveles de productividad laboral están convergiendo gradualmente. Mientras que Alemania tenía una productividad laboral más alta en la industria manufacturera y, en particular, en el sector de la fabricación de automóviles (en el que su desempeño solía destacar también en una comparación mundial), Francia tenía un nivel de productividad laboral más alto en el sector servicios. El entorno empresarial parece algo más favorable en Alemania en conjunto, aunque el panorama detallado es menos concluyente. El tamaño, la estructura y el papel muy diferentes de los sectores bancarios de los dos países es poco probable que expliquen las diferencias en el crecimiento, dados los menores costes de financiación en Francia. Si bien esto podría ser consecuencia de las distintas posiciones cíclicas de ambas economías y de la eficiencia de los dos sistemas bancarios a la hora de transmitir los impulsos de la política monetaria, no puede descartarse que las características estructurales del respectivo sector bancario desempeñen un papel más significativo en el futuro.
¿Un cambio de fortuna?
Más recientemente, el panorama del crecimiento parece haber cambiado, ya que la economía alemana se está desacelerando bruscamente mientras que la economía francesa mantiene una senda de crecimiento más estable (véase la Figura 4). Algunos analistas ya han identificado 2019 como un punto de inflexión, al relacionar el reciente bajón de la economía alemana con factores estructurales más que con factores cíclicos.1 El estancamiento del comercio mundial desde principios de 2019 se ha dejado sentir especialmente en Alemania, donde por poco se evitó una recesión (técnica) (Comisión Europea 2019). Esto no debería sorprender, dado que las exportaciones alemanas (en porcentaje del PIB) son significativamente mayores que las francesas (véase la Figura 5). Ello refleja la escalada de las tensiones comerciales y las perturbaciones en la industria manufacturera, en particular en la industria del automóvil, que es central para el sector manufacturero alemán. En cambio, Francia ha resistido hasta ahora mejor la actual desaceleración mundial, ya que sigue dependiendo más de la demanda interna. Por tanto, la previsión de otoño de 2019 de la Comisión prevé que la economía francesa mantenga unas perspectivas positivas por encima de las de la economía alemana. De hecho, estas evoluciones recientes confirman la imagen a más largo plazo, en la que el modelo de crecimiento francés genera una senda de crecimiento relativamente estable (aunque, de media, más baja), mientras que el crecimiento de la renta ha sido significativamente más volátil en Alemania.
Figura 4 Desaceleración más pronunciada en Alemania en 2019
(crecimiento del PIB real en Alemania y Francia, 2016-2020)
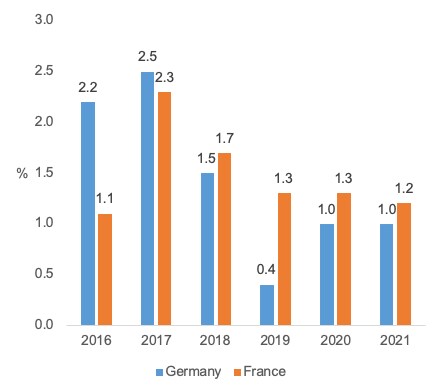
Figura 5 La mayor importancia del comercio en Alemania en comparación con Francia
(exportaciones e importaciones de bienes y servicios, 1991-2018)
Mirando más allá, varios cambios estructurales suscitan preocupación sobre las perspectivas de crecimiento a medio plazo de ambas economías. La especialización por productos y por zonas geográficas del sector exportador alemán podría resultar difícil en los próximos años, a medida que la demanda en mercados emergentes como China pasa gradualmente de bienes de capital a bienes de consumo. Asimismo, la globalización y la necesidad creciente de combatir el cambio climático, que afectan en particular a la economía alemana, probablemente ejerzan presiones para cambios estructurales rápidos en algunos sectores industriales (por ejemplo, en la industria del automóvil, que representa alrededor de una quinta parte de la industria manufacturera alemana).
El envejecimiento de la población provocará una reducción significativa de la proporción de población en edad de trabajar en ambos países, aunque se prevé que esta tendencia sea menos grave en Francia debido a su mayor tasa de natalidad. Al mismo tiempo, aunque la economía francesa pueda generar una senda de crecimiento más estable, también está más regulada, y el mayor peso del Estado implica una carga fiscal más elevada y/o la necesidad de atender una deuda mayor. Esto puede reducir la capacidad futura del país para estabilizar aún más la economía mediante fondos públicos. El impacto del desempleo elevado y sostenido en el capital humano a largo plazo es otra incógnita. Según las tendencias actuales y suponiendo que las políticas no cambien, la proyección a medio plazo de la Comisión más allá del horizonte de previsión, es decir, para 2022-2024, apunta a un crecimiento potencial medio del 1,2 % en Alemania y del 1 % en Francia.
Implicaciones de estas divergencias estructurales para el ajuste y la estabilización dentro de la zona del euro
Más allá de estar especialmente expuesta al ciclo mundial, el modelo de crecimiento basado en las exportaciones de Alemania, que da lugar a un elevado superávit por cuenta corriente y que va acompañado de un crecimiento moderado y una inflación baja, ha complicado el proceso de ajuste dentro de la zona del euro (Comisión Europea 2018: 18 y ss.). Las cuentas corrientes de los países que antes presentaban déficits generalizados volvieron a acercarse al equilibrio, mientras que los grandes superávits de Alemania (junto con los de los Países Bajos) persistieron. Como resultado, el superávit de la zona del euro aumentó de forma visible tras la crisis de 2008 y se ha estabilizado en torno al 3 % del PIB desde 2015 (véase la Figura 6). Pese a los planes de una orientación fiscal ligeramente expansiva en Alemania y los Países Bajos, el ajuste de los desequilibrios macroeconómicos dentro de la zona del euro sigue siendo incompleto y asimétrico en ese sentido. Los países que en el pasado registraron grandes déficits siguen caracterizados por posiciones netas de inversión internacional negativas y considerables, junto con un elevado volumen de deuda privada o pública, lo que representa vulnerabilidades.
Figura 6 Superávits por cuenta corriente sostenidos en unos pocos países que impulsan el saldo de la zona del euro
(evolución de la cuenta corriente de la zona del euro: desglose por país)

Figura 7 Reequilibrio en toda la zona del euro
(crecimiento de los costes laborales unitarios)
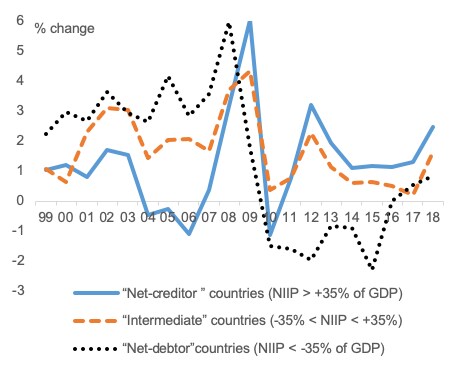
Un reequilibrio más simétrico —no solo de los países con déficits por cuenta corriente, sino también un nuevo ajuste de los que tienen superávits— contribuiría a garantizar la estabilidad macroeconómica en la zona del euro en el futuro. En los países deudores netos, reducir los grandes volúmenes de deuda externa e interna para evitar la necesidad de un endurecimiento procíclico en épocas malas exige mantener saldos por cuenta corriente prudentes y elevar el potencial de crecimiento (por ejemplo, mediante inversiones y reformas adecuadas). Sus ganancias de competitividad relativa mediante la devaluación interna, en apoyo del reequilibrio iniciado en 2012, se han ido reduciendo, también debido a la baja inflación en otras partes de la zona del euro (véase la Figura 7).2 Por el contrario, las políticas destinadas a fomentar la inversión y a superar la baja inflación derivada de la inercia salarial ayudarían a abordar los superávits persistentemente elevados de los países acreedores netos, al tiempo que contribuirían a apoyar el crecimiento y a reducir su dependencia de la demanda exterior.
En la coyuntura actual, existen retos específicos para la coordinación de la política económica de la zona del euro en respuesta a la desaceleración económica en curso y a los riesgos externos. Dado que la política monetaria se encuentra en el límite inferior cero y que la flexibilización cuantitativa está alcanzando sus límites, la política fiscal debe asumir más responsabilidad. Sin embargo, el margen fiscal varía entre los Estados miembros y está sujeto a consideraciones de sostenibilidad de la deuda, tal como se codifican en el Pacto de Estabilidad y Crecimiento (PEC) y en las normas fiscales nacionales. En los países muy endeudados, las preocupaciones sobre la sostenibilidad de la deuda solo permitirán esfuerzos de estabilización muy limitados en caso de desaceleración económica. Además, la asimetría incorporada en el PEC, que es más estricta a la hora de restringir que a la de recomendar la expansión fiscal, genera una tendencia a la prociclicidad para la zona del euro en su conjunto. Por último, las políticas salariales siguen descentralizadas entre los Estados miembros y dentro de ellos, siendo en última instancia un reflejo adecuado de las importantes diferencias nacionales, regionales y sectoriales en los niveles y el crecimiento de la productividad laboral.
Estas consideraciones son motivo de especial preocupación, ya que la arquitectura de la UEM aún debe completarse para reforzar la resiliencia de la zona del euro y reforzar los mecanismos de ajuste que permitan una respuesta más fluida ante las perturbaciones. En particular, sigue existiendo una diversificación del riesgo del sector privado a través de los mercados financieros insuficiente, debido a los distintos avances en la Unión Bancaria y la Unión de los Mercados de Capitales, así como a la ausencia de un activo seguro de la zona del euro. Además, la estabilización fiscal en la zona del euro se ve obstaculizada por la ausencia de una capacidad fiscal de la zona del euro de un tamaño significativo. Esto podría permitir una orientación fiscal de la zona del euro mejor focalizada, que no sea simplemente la suma de las políticas presupuestarias de sus miembros.
Políticas para respaldar un crecimiento más equilibrado, inclusivo y sostenible en Alemania y Francia
La transformación de la economía europea, que es clave para lograr el modelo europeo de crecimiento más equilibrado, inclusivo y sostenible, deberá proceder de políticas a nivel de la UE y de los Estados miembros. En efecto, las decisiones políticas pueden marcar la diferencia para facilitar esta transformación. No hace mucho, a principios de la década de 2000, Alemania era conocida como el «enfermo de Europa», pero logró dar un giro a su desempeño con una serie de reformas integrales, junto con un comportamiento prudente de los interlocutores sociales, quizá excesivamente prudente visto en retrospectiva. Francia ha emprendido recientemente un proceso de reformas de su economía que están dando algunos primeros resultados, aunque no sin dificultades políticas y sociales. Al considerar las opciones de políticas con miras a la convergencia estructural, el objetivo principal es que las economías de la zona del euro sean más similares en su resiliencia ante las perturbaciones, mejorar su capacidad de adaptación y, de este modo, respaldar su convergencia nominal y real.
Se han identificado varias prioridades para las reformas de política en Alemania y Francia que aportarían beneficios simultáneos a cada uno de ambos países y a la zona del euro en su conjunto. En Alemania, el objetivo principal debería ser reforzar la demanda interna de un modo que también favorezca el crecimiento potencial. Esto ayudaría a reducir su dependencia del crecimiento mundial, mediante la reducción de las exportaciones netas y de un gran superávit por cuenta corriente, al tiempo que contribuiría al reequilibrio de la zona del euro y a contrarrestar la desaceleración económica en curso.
En primer lugar, las políticas fiscales y estructurales podrían utilizarse para apoyar la inversión privada y pública en varios ámbitos, como la educación, la investigación y la innovación, la digitalización, lo que reforzaría la productividad en general, la transformación de las redes de transporte y energía en particular, así como la vivienda asequible. Una mayor competencia, especialmente en las industrias de red, los servicios empresariales y las profesiones reguladas, también contribuiría a estos objetivos.
En segundo lugar, las políticas podrían respaldar un mayor crecimiento salarial influyendo en el salario de reserva. Además, Alemania debería actuar para favorecer la inclusividad de su mercado laboral, en particular trasladando impuestos del trabajo a otras fuentes más favorables al crecimiento, reduciendo los desincentivos para trabajar más horas, especialmente para los trabajadores con salarios bajos y los segundos perceptores de ingresos, y mejorando los resultados educativos y los niveles de competencias de los grupos desfavorecidos.
En Francia, el principal reto es mejorar el potencial de crecimiento y recuperar margen fiscal. Esto requiere mejorar la eficiencia y la sostenibilidad del sector público, en particular para reducir la ratio de deuda de las administraciones públicas. El ahorro en gasto y las ganancias de eficiencia en todos los subsectores de la administración son el camino a seguir, así como la reforma de la equidad y la sostenibilidad del sistema de pensiones. El sistema fiscal podría simplificarse aún más, en particular limitando el uso de los gastos fiscales, eliminando progresivamente los impuestos ineficientes y reduciendo los impuestos sobre la producción. Las políticas económicas para respaldar la inversión deberían centrarse en la investigación y la innovación, la energía y las infraestructuras digitales, teniendo en cuenta al mismo tiempo las disparidades territoriales. Además, la economía francesa podría volverse más dinámica reduciendo las restricciones regulatorias, en particular en el sector servicios, y aplicando medidas para fomentar el crecimiento de las empresas. Francia también podría hacer más para mejorar el funcionamiento, la resiliencia y la inclusividad de su mercado laboral. Para fomentar la integración en el mercado laboral de todas las personas que buscan empleo, debería prestarse especial atención a los grupos vulnerables, incluidas las personas con origen migrante, y a la resolución de la escasez y los desajustes de competencias.
La aplicación de estas políticas no solo ayudaría a Alemania y Francia a converger en términos nominales, reales y estructurales, sino que también respaldaría la corrección de los desequilibrios en la zona del euro. Por último, cabe recordar que Alemania y Francia también son actores clave para alcanzar acuerdos que permitan avanzar en la profundización de la UEM y en la mejora de la coordinación de la política económica en la zona del euro. Un mayor avance en la resolución de sus respectivos retos también podría marcar una diferencia sustancial para alejarse del marco poco útil de reducción del riesgo frente a compartición del riesgo en el que se desarrollan estos debates.
Nota de los autores: Los autores escriben a título personal y sus opiniones no deben atribuirse a la Comisión Europea.




