Si no tiene acceso a servicios bancarios, es muy probable que viva al borde de la pobreza, la exclusión y la vulnerabilidad. Si le cuesta conseguir o mantener un empleo seguro y bien remunerado, probablemente no tenga una cuenta bancaria ni acceso a servicios financieros. Depende por completo del efectivo, que es inseguro y difícil de gestionar. Además, si usted o un familiar sufren una enfermedad grave u otra carga financiera imprevista, podrían hundirse rápidamente en la pobreza y la desesperación.
Lamentablemente, esta es la realidad de millones de personas en los países en desarrollo de Europa y Asia Central. Hasta 2017, unos 116 millones de adultos de la región seguían sin cuenta bancaria. Además, casi el 60 % de las personas sin acceso bancario en la región son mujeres. En un mundo altamente globalizado e impulsado por la tecnología, esto nos recuerda con crudeza que aún nos queda un largo camino por recorrer para garantizar una mayor inclusión y oportunidades para todos.
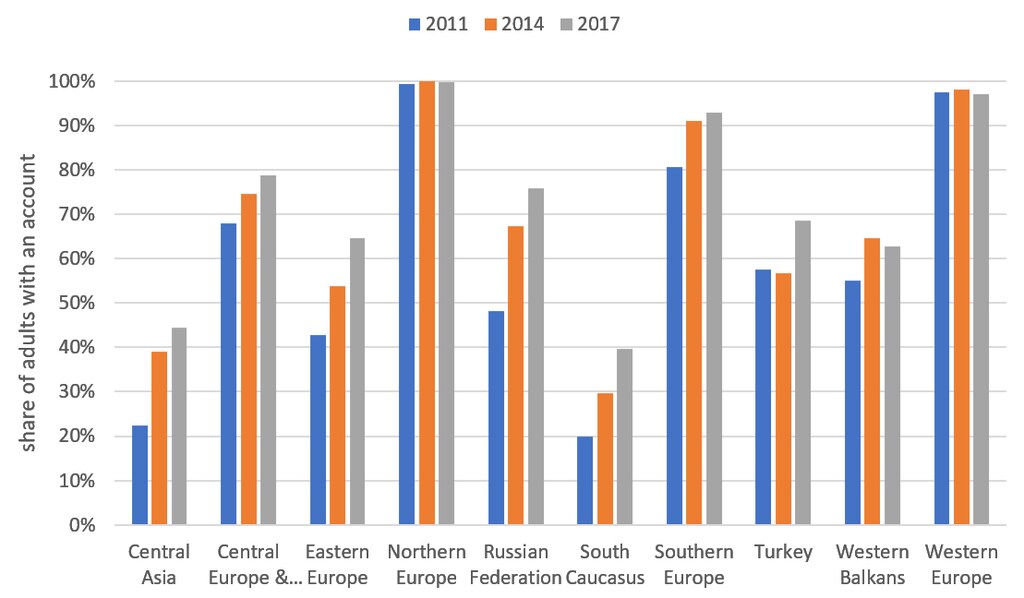
Durante la última década, la titularidad de cuentas ha aumentado en general en Europa y Asia Central, pasando del 45 % de la población adulta en 2011 al 65 % en 2017, aunque los datos ocultan diferencias entre las subregiones. En los países de ingreso alto de Europa, la mayoría de los adultos ya tienen una cuenta, y alrededor del 55 % ahorra formalmente en una institución financiera. Sin embargo, los países del Cáucaso Meridional y Asia Central, a pesar de importantes incrementos en los últimos años, presentan niveles de adultos con cuenta bancaria mucho más bajos.
Armenia, Georgia, Moldavia, la República Kirguisa, Tayikistán y Turkmenistán figuran entre los países que han registrado los mayores incrementos a nivel mundial, pero partían de un nivel muy bajo.
Titularidad de cuentas en Europa y Asia Central por subregión
¿Cuáles son las razones por las que tantas personas de la región siguen sin acceso a servicios bancarios?
La falta de confianza en las instituciones es un problema importante. Casi el 30 % de los adultos sin cuenta bancaria de la región señalan la falta de confianza en los bancos como un obstáculo para abrir una cuenta, lo que se refleja en el nivel muy bajo de ahorro formal en la región. Menos del 25 % de las personas de los países en desarrollo de la región piden préstamos a fuentes formales. Por ello, el endeudamiento informal es habitual. En situaciones de emergencia, las personas recurren a familiares y amigos en lugar de usar ahorros o pedir préstamos a una institución financiera.
Las brechas de género en la inclusión financiera también persisten y son especialmente acusadas en países como Armenia, Kosovo, Turquía, Tayikistán y Turkmenistán. En Turquía, por ejemplo, el 83 % de los hombres tiene una cuenta bancaria, mientras que solo el 54 % de las mujeres la tiene. Además, carecer de acceso bancario se asocia con una baja participación en la fuerza laboral, lo que subraya los retos que afrontan muchas mujeres de la región para participar de forma equitativa y plena en la actividad empresarial y en la economía.
¿Cuál es el camino a seguir?
Los sistemas financieros inclusivos ofrecen a una gran proporción de personas un mayor acceso a recursos para cubrir sus necesidades financieras, como ahorrar para la jubilación, invertir en educación, aprovechar oportunidades de negocio y afrontar imprevistos. La imposibilidad de utilizar estos servicios financieros puede contribuir a una desigualdad de ingresos persistente y a un crecimiento económico lento.
Existen muchas oportunidades para aumentar la titularidad de cuentas. Más del 80 % de las personas sin acceso bancario en Europa y Asia Central tiene teléfono móvil. Ofrecer a estos usuarios de móviles acceso a internet o servicios financieros digitales podría ser clave para ampliar la inclusión financiera.
Para los gobiernos, pasar del efectivo a los pagos digitales puede reducir la corrupción y mejorar la eficiencia. Abonar directamente en cuentas los pagos del sector público, del sector privado y de las ayudas agrícolas sería de gran ayuda. Por ejemplo, trasladar los pagos de pensiones del sector público a cuentas reduciría el número de adultos sin acceso bancario en la región hasta en 20 millones, incluidos 8 millones solo en Rusia.
La tecnología tiene un papel fundamental que desempeñar. Los pagos digitales, como recibir pagos o transferencias directamente en una cuenta, realizar pagos mediante el móvil o a través de internet, o pagar servicios públicos o tasas directamente desde cuentas, pueden impulsar la inclusión financiera, ya que muchos países también están experimentando avances importantes en la digitalización.
No obstante, los servicios financieros deben utilizarse de forma responsable. Por ello, los países deben garantizar una mayor educación financiera entre los ciudadanos y ofrecer salvaguardas de protección al consumidor. Asimismo, los servicios financieros deben adaptarse a las necesidades de los grupos financieramente desatendidos, como las mujeres, las personas con bajos ingresos y quienes utilizan estos servicios por primera vez.
Mientras la región de Europa y Asia Central afronta un crecimiento económico lento y perspectivas inciertas para 2019-20, el desarrollo de un sector financiero inclusivo puede contribuir a impulsar el crecimiento y reducir la pobreza. Los rápidos avances tecnológicos y la interconexión entre regiones también ofrecen oportunidades sin precedentes para que todas las personas puedan beneficiarse de la inclusión financiera y, por tanto, participar de forma equitativa y plena en la sociedad.




