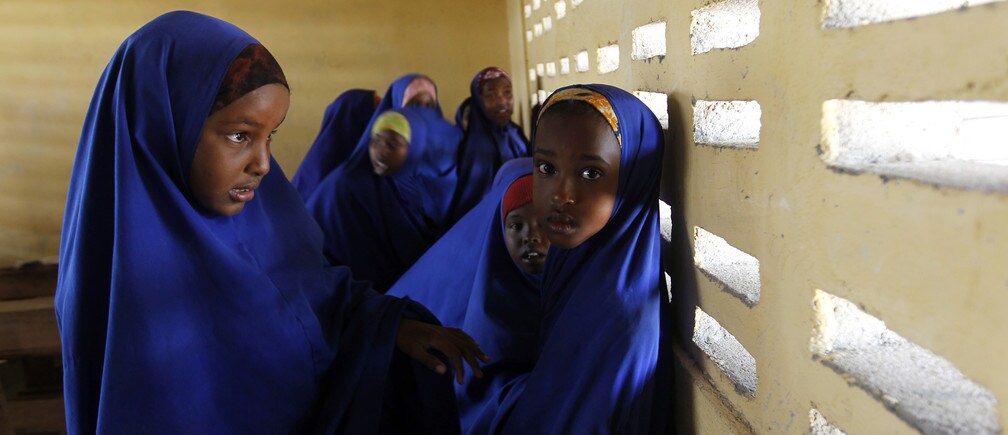
Quienes trabajan en los ámbitos de la creación de activos y la inclusión financiera llevan mucho tiempo señalando los posibles beneficios que ahorrar o acumular activos —incluso en pequeñas cantidades— puede tener para las personas en situación de vulnerabilidad económica. Los expertos sostienen que las mujeres, en particular, cuyo acceso a la educación, la salud e incluso la nutrición es más precario que el de sus homólogos varones, pueden beneficiarse considerablemente de contar con ahorros para gastos personales, educativos o de emergencia. Una de las preguntas de interés de la iniciativa YouthSave era si las desigualdades de género supondrían obstáculos para que las niñas ahorraran. A la inversa, ¿la eliminación de los obstáculos al ahorro de los jóvenes y de los obstáculos específicos para las niñas fomentaría la apertura de cuentas? De ser así, ¿cuánto ahorrarían las niñas en comparación con los niños?
Los cuatro países participantes en YouthSave difieren en el número de cuentas abiertas según el género. En Colombia, un número casi igual de niñas y niños abrió cuentas, y en Ghana, más niñas que niños abrieron cuentas. En Kenia y Nepal, en cambio, más niños que niñas abrieron cuentas, en una proporción de 3 a 2. Curiosamente, la proporción se vuelve cada vez más desigual cuando los jóvenes pueden abrir cuentas de forma independiente. En Nepal, por ejemplo, la proporción de niños respecto de niñas aumenta a 3 a 1 entre quienes tenían la mayoría de edad cuando abrieron su cuenta. Creemos que el contexto de cada país y las normas culturales ayudan a explicar algunos de los patrones de género en la apertura de cuentas. Entre los cuatro países de YouthSave, Colombia tiene el índice de desigualdad de género más bajo y Kenia, el más alto (PNUD, 2013). Y en Nepal, donde las normas culturales y religiosas restringen la autonomía y la movilidad de las niñas en los espacios públicos, nuestros hallazgos parecen respaldar, al menos en parte, la idea de que estas normas afectan la apertura de cuentas.
YouthSave también constató que un factor importante para lograr que se abran cuentas son las iniciativas de divulgación de los bancos en las escuelas. Aunque nuestro proyecto no fijó objetivos de apertura de cuentas en función del género, las instituciones financieras (IF) asociadas a YouthSave eran conscientes de las posibles disparidades. En los países donde las niñas y las mujeres tienen autonomía o movilidad limitadas, la labor de divulgación de las IF en lugares donde ya estaban las niñas —que eliminaba la dificultad de llegar al banco— les brindó una mayor oportunidad de participar en el ahorro en una institución financiera. En primer lugar, esta labor les proporcionó información sobre el ahorro mediante una cuenta bancaria, que de otro modo quizá no habrían obtenido; en segundo lugar, ofreció la posibilidad de abrir cuentas en las propias escuelas.
Son especialmente notables los montos ahorrados por género en los distintos países. Según el ahorro neto mensual promedio, las niñas ahorraron tanto como los niños en los cuatro países, lo que señala la importancia fundamental de superar los obstáculos de acceso. Sorprendentemente, pese a la disparidad en las tasas de apertura de cuentas, en Nepal las niñas ahorraron considerablemente más que los niños. Parte de la explicación podría estar en los patrones de transacciones. Los niños, en especial los mayores, tienden a retirar más dinero que las niñas. De hecho, aunque niños y niñas dicen ahorrar para su propia educación, los niños indican con más frecuencia que las niñas que ahorran para emergencias, gastos cotidianos o gastos de negocios. Es posible que los niños sientan más presión para contribuir económicamente a los gastos familiares y alcanzar la autosuficiencia antes. Las niñas, por su parte, quizá tengan el incentivo de acumular sus ahorros, ya que a menudo tienen menos probabilidades de acceder a la educación superior o completarla, a veces porque los recursos familiares limitados se destinan a la educación de sus hermanos varones. Así, para las niñas, los ahorros pueden ampliar las oportunidades educativas y laborales futuras, lo que puede servir de incentivo. Como alternativa, la falta de movilidad o autonomía en algunos contextos puede limitar las oportunidades de retiro de dinero para las niñas, pero también favorecer que mantengan sus ahorros en la cuenta.
Estos hallazgos sugieren que el acceso de las niñas a las instituciones financieras puede ser un obstáculo mayor para su participación financiera que el ahorro en sí; es decir, la prioridad debería ser facilitar formas más sencillas y seguras de abrir cuentas y hacer depósitos, siempre que las niñas que quizá carezcan de autonomía o movilidad tengan maneras relativamente fáciles de acceder al dinero y retirarlo cuando lo necesiten. Este estudio demuestra que las niñas pueden ahorrar tanto como los niños y que lo harán. YouthSave amplió esa posibilidad al «llevar el banco a los jóvenes». Las alianzas entre instituciones financieras y escuelas u organizaciones que atienden a jóvenes constituyen una solución para promover la equidad de género en la inclusión financiera.
Referencias
Demirguc-Kunt, A., Klapper, L. y Singer, D. (2013). Inclusión financiera y discriminación legal contra las mujeres: evidencia de países en desarrollo. Documento de trabajo de investigación sobre políticas. Banco Mundial: Washington, DC.
Programa de las Naciones Unidas para el Desarrollo. (2013). Informe sobre desarrollo humano 2013. Consultado en http://hdr.undp.org/en/media/HDR2013_EN_Statistics.pdf
Esta publicación apareció originalmente en la revista digital de New America, The Weekly Wonk. Su publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autora: Lissa Johnson es colaboradora de NewAmerica.org.
Imagen: Niñas en el interior de su aula en una escuela primaria. REUTERS/Thomas Mukoya.



