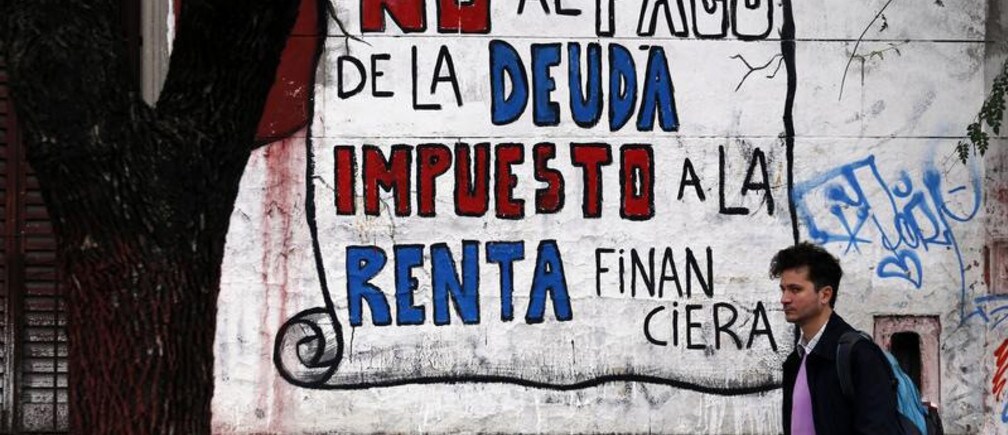
El último impago de Argentina plantea preguntas inquietantes para los responsables de políticas. Es cierto que las crisis periódicas de deuda del país suelen ser consecuencia de políticas macroeconómicas autodestructivas. Pero esta vez, el impago ha sido provocado por un cambio significativo en el régimen internacional de deuda soberana.
El cambio favorece a los acreedores más intransigentes en las emisiones de bonos regidas por la legislación estadounidense. Con el crecimiento de los mercados emergentes ralentizándose y la deuda externa en aumento, las nuevas interpretaciones jurídicas que dificultan las futuras quitas y reprogramaciones de deuda no auguran nada bueno para la estabilidad financiera mundial.
En esta historia no hay héroes, y desde luego no lo son los responsables de políticas argentinos, que hace una década intentaron unilateralmente imponer una quita masiva y generalizada a los tenedores de bonos extranjeros. Los economistas que proclamaron el «consenso de Buenos Aires» como la nueva forma de gestionar las economías también resultan ridículos en retrospectiva. El Fondo Monetario Internacional ha reconocido desde hace tiempo que concedió un préstamo de más en su intento de salvar la paridad insostenible del dólar de Argentina, que se derrumbó en 2001.
Esta no es la primera vez que un impago argentino trastoca los mercados internacionales de capital. Según el recuento que Carmen Reinhart y yo compilamos en nuestro libro de 2009 Esta vez es distinto, Argentina ha incumplido en siete ocasiones anteriores: en 1827, 1890, 1951, 1956, 1982, 1989 y 2001.
Argentina puede ser casi tan famosa por sus impagos como por sus equipos de fútbol, pero no es la única. Prácticamente todos los países de mercados emergentes han sufrido problemas recurrentes de deuda soberana. Venezuela es la plusmarquista moderna, con 11 impagos desde 1826 y posiblemente más por venir.
En 2003, en parte como respuesta a la crisis argentina, el FMI propuso un nuevo marco para dirimir las deudas soberanas. Pero la propuesta encontró una fuerte oposición, no solo de los acreedores, que temían que el FMI fuera demasiado indulgente con los deudores problemáticos, sino también de mercados emergentes que no preveían ningún riesgo a corto plazo para su solvencia percibida. Los prestatarios sanos temían que los acreedores exigieran tipos más altos si se suavizaban las penalizaciones por impago.
Recientemente, como resultado de una reconsideración de los préstamos del FMI a la periferia de Europa (y Grecia en particular), el Fondo ha propuesto otro enfoque para la reprogramación de la deuda, que podría ser más fácil de aplicar. El FMI reconoce ahora que la mayor parte de su financiación se utilizaba, en la práctica, para permitir que los acreedores a corto plazo salieran sin pérdidas. En consecuencia, no quedaba suficiente dinero para ayudar a suavizar los recortes presupuestarios provocados por la súbita interrupción de la financiación extranjera.
La experiencia de la reciente crisis de la eurozona contrasta fuertemente con la crisis de deuda latinoamericana de los años ochenta, cuando no se permitió a los bancos salir precipitadamente de sus préstamos. Si se adopta la nueva propuesta, el FMI negaría condicionalmente fondos a los países con cargas de deuda que el personal del Fondo considere muy probablemente insostenibles; los acreedores tendrían primero que aceptar un «reperfilamiento» de la deuda.
El reperfilamiento es un eufemismo de la reestructuración de la deuda, que permite a los países tomar prestado de los acreedores existentes durante periodos más largos y a tipos de interés más bajos de los que podrían obtener en el mercado abierto. Aunque no está nada claro hasta qué punto el FMI podría mantenerse firme frente a acreedores muy duros en la negociación, la nueva política, si se adopta, endurecería el enfoque del Fondo en los casos en que se encuentre repetidamente tirando buen dinero tras malo.
En la actualidad, Estados Unidos parece reacio a sumarse a la propuesta del FMI. Evidentemente, las autoridades estadounidenses creen que en algunas situaciones la geopolítica prevalece sobre la economía (reflejado, por ejemplo, en el reciente regreso del FMI a Ucrania tras una serie de programas fallidos).
Esta resistencia estadounidense es lamentable. Sería mucho mejor que Estados Unidos encontrara formas de organizar simplemente donaciones directas en casos excepcionales como el de Ucrania, en lugar de diseñar el sistema financiero internacional en torno a ellas.
Dados los recurrentes problemas que supone dirimir los contratos de deuda soberana en tribunales extranjeros, y la incapacidad del mundo para organizar un procedimiento creíble y justo para las quiebras extranjeras, quizá la mejor idea sea canalizar la mayor parte de los flujos internacionales de deuda a través de los tribunales de los países deudores. Jeremy Bulow y yo hicimos una propuesta en este sentido hace 25 años; sigue siendo el enfoque correcto.
En este escenario, los países interesados en tomar prestadas grandes cantidades en el extranjero tendrían que desarrollar instituciones que hicieran creíble la promesa de pago. En general, la experiencia respalda este método. De hecho, la enorme expansión de la emisión de deuda interna de los mercados emergentes en los últimos años ha ayudado a reducir las tensiones en los mercados (aunque la continua dependencia de las empresas de la deuda extranjera sigue dejando a muchos países vulnerables).
Pero endeudarse en moneda local no es una panacea. Creer que cualquier país que emite deuda en su propia moneda está libre de riesgo mientras el tipo de cambio sea flexible es asombrosamente ingenuo. Por una parte, sigue existiendo riesgo de inflación, especialmente para los países con instituciones fiscales débiles y cargas de deuda elevadas.
No obstante, el último trauma de deuda de Argentina demuestra que el sistema global para la reestructuración de la deuda soberana sigue necesitando con urgencia una reparación. Profundizar los mercados de deuda interna —y quizá introducir cambios en la línea de lo propuesto por el FMI— es muy necesario.
Publicado en colaboración con Project Syndicate
Autor: Kenneth Rogoff, catedrático de economía y política pública en la Universidad de Harvard y galardonado con el Premio Deutsche Bank de Economía Financiera 2011, fue economista jefe del Fondo Monetario Internacional de 2001 a 2003.
Imagen: Un hombre pasa junto a un grafiti que dice «No al pago de la deuda – Impuesto a los beneficios financieros» en Buenos Aires, el 31 de julio de 2014. Argentina incumplió por segunda vez en 12 años tras fracasar las últimas conversaciones con lo que denominó acreedores «buitre», mientras la atención se centraba en si los grandes bancos y fondos solicitarían la declaración de un «evento de crédito». REUTERS/Marcos Brindicci