Pese al enorme potencial de mercado —las mujeres controlan un total de 20 billones de dólares en gasto de consumo—, de algún modo el sector privado no las ha reconocido como motor del crecimiento económico. Las mujeres tienen un 20 % menos de probabilidades que los hombres de tener una cuenta en una institución financiera formal. Sin embargo, una cuenta bancaria es el primer paso hacia la inclusión financiera.
¿Por qué es importante que el sector privado ayude a dar este primer paso?
En mercados globales cada vez más competitivos, las empresas buscan maneras de diferenciarse, ampliar su presencia en los mercados en los que ya operan y expandirse a otros nuevos. Un mayor acceso financiero para las mujeres generaría una oportunidad de mercado creciente, con un potencial de beneficios extraordinario para las empresas. El tamaño del mercado de las mujeres y la oportunidad empresarial resultante son notables:
Crédito empresarial: existe una brecha de 300.000 millones de dólares en capital crediticio para pequeñas empresas formales propiedad de mujeres. De las 8 a 10 millones de empresas de este tipo en 140 países, más del 70 % recibe pocos servicios financieros o ninguno.
Productos de seguros: La economía femenina, un estudio publicado en Harvard Business Review, informó de que el mercado de seguros para las mujeres se calcula en billones de dólares.
Pagos digitales: la falta de propiedad y uso de teléfonos celulares por parte de las mujeres significa que millones de ellas no pueden acceder a los sistemas de pago digital. Cerrar la brecha de acceso a esta tecnología durante los próximos cinco años podría abrir un mercado de 170.000 millones de dólares solo para el sector de la telefonía móvil.
Durante los últimos años, en IFC, he trabajado con el sector privado, en particular con instituciones financieras, para abordar las limitaciones de oferta y demanda que enfrentan las mujeres al intentar acceder al sistema financiero formal. IFC aborda estas limitaciones de tres maneras:
Definir el tamaño del mercado de las mujeres, las pymes propiedad de mujeres y dirigidas por ellas, y las mujeres como consumidoras individuales de servicios financieros
Mostrar a las instituciones financieras cómo aprovechar la oportunidad que ofrece el mercado de las mujeres mediante el desarrollo de ofertas que combinen productos financieros, como crédito, ahorro y seguros, con servicios no financieros, como capacitación en competencias empresariales
Aumentar el acceso de las mujeres a través de canales de distribución convenientes, como la banca en línea, móvil y sin sucursales
He extraído varias lecciones del trabajo de IFC en materia de género y de su Programa Banking on Women, en el que participan 29 instituciones financieras de todo el mundo. Estas lecciones son esenciales para mostrar a las empresas la oportunidad que supone liberar fondos para abastecer el mercado de las mujeres con todo tipo de productos y servicios. Para empezar, estas son tres medidas que pueden adoptar las empresas:
Analizar los datos de la empresa para entender cómo ya están atendiendo y empleando a las mujeres. Muchas empresas ni siquiera comprenden la oportunidad que tienen delante. Tras realizar un análisis, un banco de América Latina descubrió que las mujeres representan el 80 % de su fuerza de ventas. La misma institución constató que su tarjeta de crédito de más rápido crecimiento era una que incluía un seguro contra el cáncer de mama para las mujeres.
Comprender las necesidades de las consumidoras y diseñar productos y canales de distribución que las satisfagan. Las mujeres tienen poco tiempo debido a sus responsabilidades domésticas y laborales. En muchos mercados, su tiempo se ve triplemente comprometido por el cuidado de personas mayores y de sus suegros. Los canales de distribución innovadores, como los pagos digitales y el uso de agentes bancarios para vender productos existentes, pueden ayudar a las empresas a llegar a más mujeres.
Empezar por las empleadas y exigir una cuenta para recibir los salarios. Esto inicia la ciudadanía financiera de las mujeres y, a la vez, establece una vía para que las instituciones lleguen a un mercado hasta entonces inaccesible: las empleadas y sus familias.
También deben abordarse los desafíos del entorno regulatorio y empresarial para integrar plenamente a las mujeres en el sistema financiero formal. Las alianzas público-privadas con la sociedad civil, las organizaciones sin fines de lucro y el sector público pueden contribuir a superar estos problemas.
Hay otra lección segura: no podemos detenernos aquí. Existen vías para descubrir el valor de género oculto en nuevos mercados, como la vivienda, los seguros y muchos otros.
¿Le interesa saber más? Acompáñenos en el evento de 2015 Género y economía con actores del sector público y privado para empezar a definir la solución que permita cerrar la brecha de financiación de género.
Esta publicación apareció primero en el blog de desarrollo del sector privado del Banco Mundial.
. La publicación no implica que el Foro Económico Mundial respalde las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: xxx
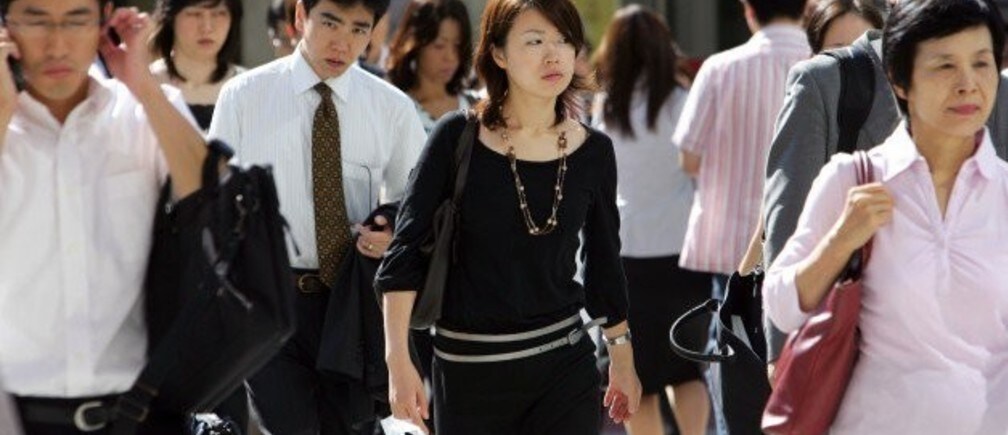
Imagen: una empresaria japonesa (C) se desplaza al trabajo por el distrito Marunouchi de Tokio. REUTERS/Kiyoshi Ota


