A menudo se habla del blockchain como si fuera una única tecnología. Pero, en realidad, es una combinación de varias características distintas (descentralización, distribución, criptografía y automatización) que las distintas plataformas combinan de diferentes maneras. Algunas de estas características pueden aportar beneficios, mientras que otras pueden ser innecesarias o incluso contraproducentes, según la aplicación concreta. En esta publicación analizo si estas características pueden tener distintas aplicaciones potenciales en los servicios financieros y de qué manera. El blockchain solo será verdaderamente útil en contextos en los que una o más de estas características resuelvan un problema que las tecnologías existentes no pueden resolver.
Han pasado más de 10 años desde que Bitcoin introdujo por primera vez la tecnología blockchain en el mundo. Desde entonces, la expectación en torno a su potencial para transformar todo (desde el seguimiento de cargamentos, hasta combatir el comercio ilícito de diamantes, hasta los controles aduaneros, e incluso una nueva religión) ha seguido los numerosos altibajos del precio del bitcoin. Con frecuencia se ha argumentado que el mayor potencial disruptivo reside en la tecnología blockchain, más que en Bitcoin o en las numerosas criptoactivos que le han seguido. Pero, una década después, la mayor parte de la actividad en torno a la tecnología blockchain sigue centrada en explorar su potencial, más que en ejemplos concretos de su implementación.
¿Qué significa realmente «blockchain»?
Un blockchain es un tipo de libro mayor distribuido que permite mantener y replicar un registro acordado de transacciones (u otros datos) entre múltiples participantes, sin necesidad de una autoridad central que opere el sistema. El término blockchain se refiere a un proceso y una estructura de datos específicos para registrar y actualizar un libro mayor mediante el enlace criptográfico de una cadena de «bloques» de transacciones. La tecnología se introdujo por primera vez con la invención de Bitcoin en 2008; esto supuso un avance revolucionario, ya que demostró una forma completamente nueva de concebir las estructuras que sustentan los servicios financieros, que hasta entonces se basaban en intermediarios centralizados de confianza.
Sin embargo, la cadena de bloques de Bitcoin no se diseñó como tecnología de uso general, sino para una única aplicación concreta: un sistema de efectivo electrónico entre pares (aunque existe un debate aparte sobre hasta qué punto logra realmente este objetivo). Mediante la adaptación de esta tecnología a diversos fines, ha surgido todo un sector que desarrolla plataformas inspiradas en algunas de las características básicas de la cadena de bloques de Bitcoin, pero adaptándolas a distintos escenarios.
La mayoría de estas plataformas no incluyen todas las características de la cadena de bloques original de Bitcoin, y muchas no siguen el mismo proceso de encadenamiento de bloques. Pero, en general, todas implican cierto grado de distribución, lo que ha llevado al uso del término más amplio tecnología de libro mayor distribuido (DLT, por sus siglas en inglés).
No existe un único tipo de DLT
La DLT no es una única tecnología. Se ha convertido en un término genérico que abarca una amplia gama de cosas. Una referencia al uso de la DLT podría aludir a una plataforma pública como Ethereum, o algo más parecido a la plataforma Corda de R3, desarrollada específicamente para los servicios financieros, o Hyperledger Fabric, o la plataforma de Ripple RippleNet, o cualquiera de las otras numerosas plataformas DLT surgidas en los últimos años. Cada una adopta un enfoque distinto y, por ello, puede ser más o menos adecuada para una aplicación concreta.
La mayoría de las plataformas DLT suelen incluir cierto grado de cuatro características comunes:
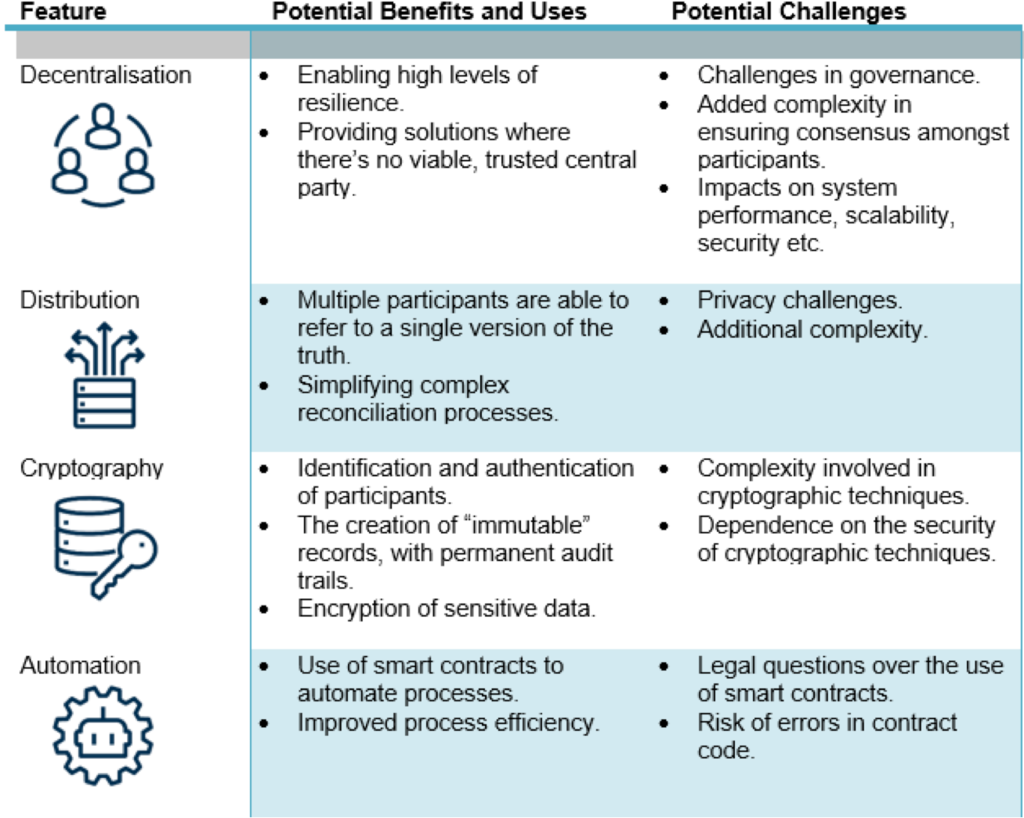
Descentralización del control: ¿quién participa directamente en el proceso de mantenimiento y actualización del libro mayor? En algunos sistemas, esto incluye a cualquiera, con todos los participantes libres de desempeñar un papel igualitario en la validación de transacciones y en el mantenimiento del libro mayor. En otros sistemas, los participantes deben ser «autorizados» por un guardián para poder participar. Pero la distinción también es más matizada que la simple dicotomía entre sistemas con autorización y sistemas sin autorización. Existen variaciones significativas entre los sistemas con autorización: algunos permiten que todos los participantes verificados participen en igualdad de condiciones, mientras que otros pueden incluir un subconjunto específico de participantes con el derecho y la responsabilidad de llevar a cabo procesos concretos, por ejemplo, validar transacciones u ordenar bloques. En algunos casos, ciertas funciones clave incluso pueden ejecutarse bajo el control de una única entidad central.
Distribución de los datos: ¿cómo se comparten y a qué se accede? Las plataformas originales implicaban que cada participante almacenara copias de un mismo libro mayor idéntico. En cambio, por razones de privacidad, muchas plataformas DLT que se están desarrollando para los servicios financieros harán que cada participante almacene únicamente los datos relativos a sus propias transacciones, de modo que nadie tenga una visión completa de todos los detalles de las transacciones.
El uso de la criptografía, incluida la criptografía de clave pública para la firma de transacciones y para verificar que quien envía una transacción está autorizado a hacerlo. Asimismo, en ocasiones se emplea una serie de técnicas criptográficas en los procesos de consenso, para el encadenamiento de bloques y para ocultar datos que deben mantenerse privados.
Automatización – la creación de los denominados «contratos inteligentes» que pueden utilizarse para ejecutar automáticamente las condiciones de un acuerdo e iniciar transacciones relacionadas, sin necesidad de intervención humana alguna.
Cada una de estas características tiene sus propios beneficios y desafíos, lo que las hace más o menos adecuadas para distintos escenarios. Por ejemplo, muchos de los retos de eficiencia y escalabilidad derivados de los procesos de minería de uso intensivo de recursos computacionales, solo son realmente aplicables si se opta por un enfoque totalmente descentralizado y sin autorización. Muchas propuestas DLT en los servicios financieros no siguen este enfoque y, por tanto, no se enfrentan a estos desafíos específicos.
Figura 1. Usos potenciales, beneficios y desafíos de las características del blockchain
¿Cuáles son las posibles aplicaciones de la DLT?
Las plataformas DLT difieren en la forma en que implementan estas características. Simplemente afirmar que un proyecto utiliza DLT (o blockchain) no aporta mucha información sobre el enfoque que realmente se emplea. Normalmente, es necesario profundizar un poco más en las decisiones de diseño y considerar cuándo podría ser útil cada una de estas características.
Habrá muchos escenarios en los que la descentralización no sea necesaria en absoluto, por ejemplo, cuando existe una parte central natural o un pequeño grupo de partes de confianza. Sin embargo, la descentralización también puede resultar beneficiosa (o incluso necesaria) en otras situaciones, por ejemplo, cuando no existe una parte central preexistente, cuando hay falta de confianza en los intermediarios existentes o cuando existe un «entorno adversarial». Es más probable que esto ocurra en escenarios que atraviesan fronteras (nacionales o entre sectores) o en aplicaciones que prestan un servicio compartido. Un ámbito prometedor son los pagos transfronterizos, donde a menudo no existe una única parte central de confianza y donde las soluciones existentes pueden ser lentas y costosas. O bien, la financiación del comercio, donde los flujos de bienes y fondos están separados por el tiempo, el espacio y la jurisdicción; la DLT podría proporcionar un registro unificado, rápido y fácil de verificar, y favorecer la estandarización.
Distribución de los datos puede permitir que todos los participantes consulten el mismo registro (una única versión de la verdad) y podría ofrecer beneficios al simplificar los complejos procesos de conciliación. Sin embargo, una distribución completa de los datos, en la que todos los participantes mantienen sus propias copias idénticas del mismo libro mayor, es poco probable que resulte deseable en muchas aplicaciones de servicios financieros, dados los evidentes desafíos de privacidad y seguridad de los datos que esto plantea.
En los servicios financieros nacionales, donde ya suelen existir intermediarios de confianza, gran parte del beneficio potencial de la DLT podría provenir del uso de la criptografía y de la automatización de los contratos inteligentes. Por ello, muchas de las plataformas DLT que se están desarrollando para los servicios financieros limitan el grado de descentralización y distribución, lo que da lugar a plataformas relativamente centralizadas, pero que aun así se benefician de la automatización y del uso de la criptografía. La automatización (p. ej., mediante contratos inteligentes) podría permitir la creación de valores «inteligentes», en los que la liquidación y el pago de los fondos se automatizan, reduciendo la necesidad de ciertas funciones de back office y de middle office; pero no resulta evidente que en este escenario sea necesaria ninguna descentralización ni distribución.
Por supuesto, la tecnología por sí sola (la DLT o cualquier otra) no eliminará automáticamente todas las fricciones existentes en ningún proceso; muchas de estas fricciones van más allá de una cuestión tecnológica.
Desacoplar las características de la DLT
Entonces, ¿es necesario que todas estas características se presenten como un paquete? Combinar algunas de las características de la DLT será necesario en algunos escenarios (p. ej., si se busca un alto nivel de resiliencia, puede ser necesario descentralizar el control y distribuir los datos, para evitar puntos únicos de fallo). Pero si se quieren los beneficios de automatización de los contratos inteligentes, ¿es realmente necesario descentralizar el control o distribuir los datos? ¿Por qué no desplegar simplemente la funcionalidad de contratos inteligentes en un libro mayor centralizado?
Cuando las características de descentralización y distribución no son necesarias, una vía natural para los desarrollos futuros podría ser los sistemas centralizados (es decir, sistemas controlados y gobernados por una única entidad), que hacen uso de la funcionalidad de contratos inteligentes o de las características de inmutabilidad de la criptografía, prescindiendo de la necesidad de descentralización o distribución. Si no hay descentralización ni distribución, probablemente ya no se trate de una «DLT» en sentido estricto, pero aun así podría conducir a importantes beneficios de eficiencia para diversas aplicaciones en los servicios financieros: la DLT podría simplemente ser el catalizador que produzca estos beneficios.
De manera alternativa, encontrar escenarios en los que las características de descentralización o distribución sean verdaderamente beneficiosas será clave para determinar si la tecnología acabará estando a la altura de parte de su potencial original, más transformador, potencial. De lo contrario, corre el riesgo de seguir siendo una solución en busca de un problema.




