¿Es la criptomoneda bitcoin la mayor burbuja del mundo actual o una gran apuesta de inversión en la vanguardia de las nuevas tecnologías financieras? Mi mejor estimación es que, a largo plazo, la tecnología prosperará, pero el precio del bitcoin se desplomará.
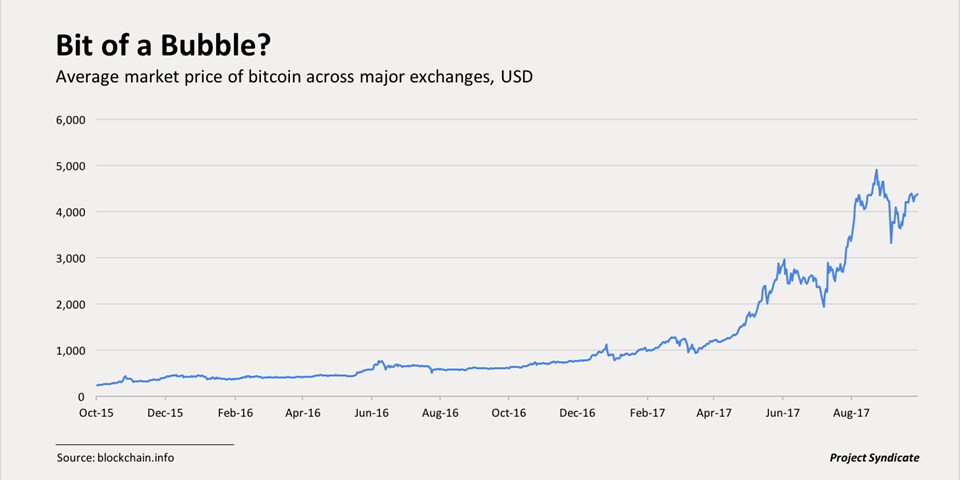
Si no has seguido la historia del bitcoin, su precio ha subido un 700 % en los últimos 12 meses, y un 1.800 % en los últimos 24 meses. A más de 5.000 dólares (al 12 de octubre), una unidad de esta moneda virtual vale ahora más de tres veces el precio de una onza de oro. Algunos entusiastas del bitcoin creen que su valor subirá mucho más en los próximos años.
Lo que ocurra a partir de ahora dependerá en gran medida de la reacción de los gobiernos. ¿Tolerarán sistemas de pago anónimos que facilitan la evasión fiscal y la delincuencia? ¿Crearían sus propias monedas digitales? Otra cuestión clave es hasta qué punto podrán penetrar en el mercado los numerosos competidores «altcoin» del bitcoin.
En principio, es sumamente fácil clonar o mejorar la tecnología del bitcoin. Lo que no es tan fácil es igualar su ventaja consolidada en credibilidad y el amplio ecosistema de aplicaciones que se ha desarrollado a su alrededor.
Por ahora, el entorno regulatorio sigue siendo un sálvese quien pueda. El Gobierno chino, preocupado por el uso del bitcoin para la fuga de capitales y la evasión fiscal, ha prohibido recientemente las plataformas de intercambio de bitcoin. Japón, en cambio, ha reconocido el bitcoin como moneda de curso legal, al parecer con la intención de convertirse en el centro mundial de la tecnología financiera.
Estados Unidos está dando pasos cautelosos para seguir el ejemplo de Japón en la regulación de la tecnología financiera, aunque el desenlace dista mucho de estar claro. Es importante señalar que el bitcoin no necesita ganar todas las batallas para justificar un precio estratosférico. Japón, la tercera economía más grande del mundo, tiene una proporción de moneda respecto de los ingresos extraordinariamente alta (alrededor del 20 %), por lo que el éxito del bitcoin allí es un gran triunfo.
En Silicon Valley, directivos con los ojos puestos en las ganancias invierten tanto en bitcoin como en sus competidores. Después del bitcoin, la criptomoneda más importante es Ethereum. La ambición de Ethereum, amplia y al estilo de Amazon, es permitir que sus usuarios empleen la misma tecnología general para negociar y redactar «contratos inteligentes» sobre prácticamente cualquier cosa.
A mediados de octubre, la capitalización de mercado de Ethereum ascendía a 29.000 millones de dólares, frente a los 86.000 millones del bitcoin. Ripple, una plataforma respaldada por el sector bancario para reducir los costos de transacción de las transferencias interbancarias e internacionales, ocupa un distante tercer lugar, con 10.000 millones de dólares. Detrás de las tres principales hay decenas de competidores incipientes.
La mayoría de los expertos coincide en que la ingeniosa tecnología que sustenta las monedas virtuales podría tener amplias aplicaciones en ciberseguridad, que actualmente plantea uno de los mayores desafíos para la estabilidad del sistema financiero mundial. Para muchos desarrolladores, el objetivo de lograr un mecanismo de pagos más barato y seguro ha desplazado la ambición del bitcoin de reemplazar al dólar.
Pero es una insensatez pensar que alguna vez se permitirá que el bitcoin sustituya al dinero emitido por los bancos centrales. Una cosa es que los gobiernos permitan pequeñas transacciones anónimas con monedas virtuales; de hecho, sería deseable. Pero otra muy distinta es que permitan pagos anónimos a gran escala, que dificultarían enormemente la recaudación de impuestos y la lucha contra la actividad delictiva. Por supuesto, como señalo en mi libro reciente sobre las monedas del pasado, el presente y el futuro, los gobiernos que emiten billetes de alta denominación también corren el riesgo de facilitar la evasión fiscal y la delincuencia. Pero el efectivo, al menos, ocupa espacio, a diferencia de la moneda virtual.
Será interesante ver cómo evoluciona el experimento japonés. El Gobierno ha indicado que obligará a las plataformas de intercambio de bitcoin a estar atentas a la actividad delictiva y a recopilar información sobre los titulares de depósitos. Aun así, cabe estar seguros de que los evasores fiscales de todo el mundo buscarán formas de adquirir bitcoin anónimamente en el extranjero y luego blanquear su dinero a través de cuentas japonesas. Transportar efectivo dentro y fuera de un país supone un costo considerable para los evasores fiscales y los delincuentes; al adoptar las monedas virtuales, Japón corre el riesgo de convertirse en un paraíso fiscal como Suiza, con leyes de secreto bancario integradas en la tecnología.
Si se despojara al bitcoin de su casi anonimato, sería difícil justificar su precio actual. Quizá quienes especulan con el bitcoin apuestan a que siempre habrá una coalición de Estados rebeldes que permitirá usarlo de forma anónima, o incluso actores estatales como Corea del Norte que lo aprovecharán.
¿Caería a cero el precio del bitcoin si los gobiernos pudieran observar perfectamente las transacciones? Quizá no. Aunque las transacciones con bitcoin requieren una cantidad exorbitante de electricidad, con algunas mejoras el bitcoin aún podría superar las comisiones del 2 % que cobran los grandes bancos por las tarjetas de crédito y débito.
Por último, es difícil imaginar qué impediría a los bancos centrales crear sus propias monedas digitales y usar la regulación para inclinar el terreno de juego hasta ganar. La larga historia de la moneda nos enseña que lo que innova el sector privado, el Estado acaba regulándolo y apropiándoselo. No hay razón para pensar que la moneda virtual vaya a escapar a un destino similar.
Kenneth Rogoff, profesor de Economía y Políticas Públicas en la Universidad de Harvard y galardonado con el Premio Deutsche Bank de Economía Financiera de 2011, fue economista jefe del Fondo Monetario Internacional entre 2001 y 2003. Es coautor de Esta vez es diferente: ocho siglos de insensatez financiera, y su nuevo libro, La maldición del efectivo, se publicó en agosto de 2016.




