El empleo manufacturero ha experimentado grandes cambios en las últimas décadas. La proporción del empleo manufacturero en el empleo total ha disminuido de forma constante durante más de cuatro décadas en las economías avanzadas (Figura 1), y la mayoría de los países ha registrado una caída absoluta del número de puestos de trabajo en la manufactura desde la década de 1990. En la mayoría de las economías en desarrollo, la proporción de empleos manufactureros se ha estabilizado en niveles relativamente bajos, a medida que la mano de obra ha pasado de la agricultura a los servicios, evitando en gran medida el sector manufacturero. Las principales excepciones han sido China, Indonesia, Malasia y Tailandia, donde la proporción de empleos manufactureros en el empleo total es mayor que en la década de 1970.
Figura 1 Proporción del empleo manufacturero

Nota: Las líneas continuas y las áreas sombreadas representan, respectivamente, el promedio simple y el rango intercuartílico entre las economías.
Estas tendencias han preocupado tanto a los responsables de formular políticas como al público en general. En las economías avanzadas, preocupa que los trabajadores con cualificación intermedia desplazados de empleos manufactureros quizá deban aceptar puestos peor remunerados y que exijan menos cualificación en el sector de los servicios, lo que provocaría un «vaciamiento» de la distribución del ingreso y un aumento de la desigualdad. En las economías en desarrollo, preocupa que saltarse una fase tradicional de industrialización pueda perjudicar el crecimiento de la productividad y la convergencia de los ingresos con los de las economías avanzadas (Rodrik 2016).
En un reciente informe del FMI reexaminamos las implicaciones de los cambios en la proporción del empleo manufacturero para la productividad de toda la economía y la desigualdad de ingresos (FMI 2018). Nuestros resultados indican que los servicios, al igual que la manufactura, pueden impulsar potencialmente el crecimiento de la productividad en toda la economía, y que la disminución de los empleos manufactureros ha contribuido poco al aumento de la desigualdad de los ingresos laborales en las economías avanzadas.
Sin embargo, las políticas tienen un papel fundamental. Reducir las barreras de entrada y al comercio de servicios, y reforzar las competencias de la fuerza laboral ayudaría a garantizar que la expansión de los dinámicos sectores de servicios, que impulsan la productividad, no se vea limitada por la demanda interna ni por la escasez de competencias. Además, facilitar la recapacitación de los trabajadores desplazados y fortalecer las redes de protección social es crucial para aliviar las consecuencias negativas de la desaparición de empleos manufactureros.
Manufactura y crecimiento del ingreso per cápita
Históricamente, el crecimiento de la productividad en toda la economía parecía desacelerarse cuando los factores de producción empezaban a pasar de la manufactura a los servicios (Baumol 1967). También hay pruebas de que la manufactura puede catalizar la convergencia de los ingresos entre países, ya que la productividad laboral manufacturera tiende a converger hacia la frontera tecnológica mundial (Rodrik 2013); es decir, crece más rápido en los países donde es relativamente baja. De hecho, una fuerte expansión del empleo manufacturero y de las exportaciones ayudó en el pasado a países como Corea a lograr una convergencia significativa de los ingresos hacia los de los países de altos ingresos (Jones y Olken 2005, Johnson et al. 2007).
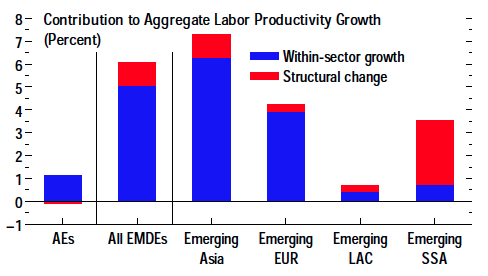
Pero las actividades ajenas a la manufactura son muy diversas, por lo que la pregunta pertinente es si algunos sectores de servicios también presentan convergencia de la productividad. En el FMI (2018), confirmamos que el crecimiento de la productividad de las industrias de servicios en un amplio conjunto de países avanzados y en desarrollo abarca desde el más lento hasta el más rápido de la economía (como documentan, por ejemplo, Baumol et al. 1985 y Jorgenson y Timmer 2011). Además, constatamos que el nivel de productividad laboral de algunos sectores de servicios de mercado es comparable o superior al de la manufactura en su conjunto.1 Siguiendo el enfoque de Diao et al. (2017), mostramos luego que el cambio estructural desde principios de la década de 2000 favoreció el crecimiento en los países en desarrollo.2 Es decir, el traslado de trabajadores de la agricultura a los servicios ha tendido a elevar la productividad de toda la economía (Figura 2).
También evaluamos si la convergencia incondicional de la productividad entre países —es decir, la convergencia con independencia de las políticas, las instituciones y otras características de los países— es exclusiva del sector manufacturero. Utilizando datos de 19 economías avanzadas y 20 en desarrollo entre 1965 y 2015, seguimos el enfoque de Bernard y Jones (1996) para comprobar si el crecimiento de la productividad laboral en cada uno de nueve sectores de mercado es más rápido cuando la brecha inicial entre su nivel de productividad y el de la frontera tecnológica es mayor.
Figura 2 Cambio estructural y crecimiento de la productividad laboral agregada, 2000–2010
Los resultados confirman que el hallazgo de Rodrik (2013) sobre la convergencia incondicional de la productividad en la manufactura también se observa en nuestra muestra. Pero también muestran indicios de convergencia incondicional en varias industrias de servicios de mercado (como sugiere la lectura negativa de las barras azules continuas en la Figura 3). Otros indicios sugieren que el grado de convergencia en los servicios ha aumentado desde mediados de la década de 1990 o principios de la de 2000, período en el que se expandió la comerciabilidad de los servicios.
Curiosamente, no hay pruebas de convergencia de la productividad en la agricultura. Dado el tamaño del sector en los países de bajos ingresos, esto podría explicar por qué habitualmente ha sido difícil encontrar pruebas de convergencia incondicional del ingreso por trabajador en toda la economía (por ejemplo, Rodrik 2013).
Figura 3 Estimaciones de convergencia beta incondicional de la productividad sectorial
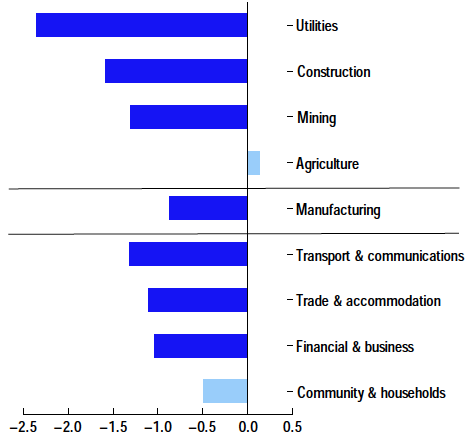
Nota: Las barras representan los coeficientes estimados de las regresiones sectoriales de convergencia beta; es decir, regresiones del crecimiento de la productividad laboral de cada sector en función de su nivel inicial, relativo al de Estados Unidos. Una barra continua indica que el coeficiente es estadísticamente significativo al nivel del 95 por ciento.
Manufactura y desigualdad de ingresos
Las industrias manufactureras han sido una fuente importante de empleos de calidad para los trabajadores con cualificación media o baja (véanse las pruebas para Estados Unidos en Helper et al. 2012). Por ello, la pérdida de empleos manufactureros al cerrar fábricas en las economías avanzadas ha suscitado preocupación por la distribución de los ingresos laborales.
En el FMI (2018), utilizamos datos de hogares y trabajadores procedentes de encuestas de hogares en 20 economías avanzadas para comparar el nivel y la distribución de los ingresos laborales en los servicios y la industria (dos tercios de esta última corresponden a la manufactura), y evaluar en qué medida la disminución de la proporción de empleos manufactureros puede explicar los cambios en la desigualdad laboral agregada.
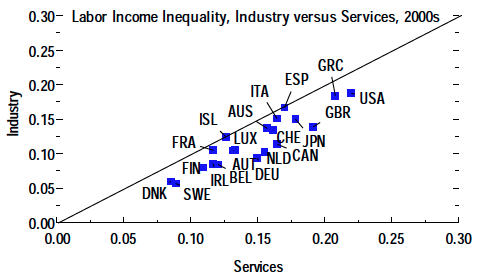
Las medidas que elaboramos sobre los ingresos laborales dentro de cada sector indican que la remuneración en la industria es algo más alta y está distribuida de forma más equitativa que en el sector de los servicios.3 Sin embargo, existe una alta correlación entre la desigualdad en ambos sectores: si un país presenta una gran desigualdad de ingresos en los servicios, suele tener también una gran desigualdad en la industria (Figura 4, panel superior).
Figura 4 Desigualdad de los ingresos laborales
Además, varios ejercicios de descomposición sugieren que los cambios en la desigualdad agregada de las economías avanzadas desde la década de 1980 se explican principalmente por cambios en la desigualdad de ingresos dentro de los sectores, y no por el traslado de las proporciones del empleo entre ellos. Los países que experimentaron un aumento relativamente grande de la desigualdad de los ingresos laborales en toda la economía también tendieron a registrar aumentos sustanciales de la desigualdad dentro de los sectores (Figura 4, panel inferior). Nuestros cálculos indican que, en promedio, solo alrededor de una décima parte del aumento total de la desigualdad entre las décadas de 1980 y 2000 puede atribuirse a la disminución de la proporción de empleos manufactureros.
Conclusión e implicaciones para las políticas
Nuestros resultados indican que una disminución relativa del empleo manufacturero no necesariamente perjudica las perspectivas de convergencia de los ingresos de las economías en desarrollo. Pero tampoco está garantizado que el crecimiento y la convergencia de los ingresos se produzcan por sí solos. El ritmo de crecimiento de la demanda interna o la disponibilidad de competencias en la fuerza laboral pueden limitar la expansión de los dinámicos sectores de servicios que impulsan la productividad. Para evitar que la demanda interna limite el crecimiento impulsado por los servicios, sería beneficioso mejorar la comerciabilidad de estos reduciendo las barreras internas de entrada y las barreras al comercio internacional de servicios. Las políticas también deberían garantizar que las competencias de la fuerza laboral se ajusten a las que se necesitan en los sectores con mayor productividad. Otra conclusión clave es que el objetivo de promover un crecimiento equitativo se alcanzaría mejor mediante esfuerzos para elevar la productividad en todos los sectores, en lugar de apoyar el flujo de recursos hacia el sector manufacturero.
Aunque la pérdida de empleos manufactureros en las economías avanzadas quizá haya contribuido relativamente poco a la desigualdad agregada en ellas, las consecuencias negativas parecen haber sido considerables y persistentes para algunos grupos de trabajadores y sus comunidades. Ampliar el acceso a programas que faciliten la recapacitación de los trabajadores desplazados y reduzcan los costos de su reasignación, así como fortalecer las redes de protección social y las políticas de redistribución focalizadas, puede ayudar a mitigar el impacto de la transformación estructural y a garantizar que los beneficios del crecimiento de la productividad se compartan de forma más amplia.
Nota de los autores: Esta columna se basa en el capítulo 3 del Perspectivas de la economía mundial de abril de 2018 de Wenjie Chen, Bertrand Gruss, Nan Li, Weicheng Lian, Natalija Novta y Yu Shi.




