Los bancos más grandes del mundo no son inmunes a la euforia por las criptomonedas: hay varios proyectos en marcha para explorar cómo las empresas financieras tradicionales pueden beneficiarse de esta innovación. El gigante bancario suizo UBS y otras 10 compañías afirman que planean utilizar la idea técnica que hay detrás de bitcoin —un registro distribuido llamado cadena de bloques—para su propia moneda digital (contenido de pago). Esto podría abrir el camino para que los bancos centrales más grandes del mundo hagan lo mismo.
Bancos como Barclays y HSBC son los últimos en sumarse al proyecto «utility settlement coin», iniciado por UBS y Clearmatics Technologies en 2015. La idea es desarrollar un nuevo mecanismo de pago simplificado para usos institucionales. Según CoinDesk, podría reemplazar potencialmente a las cámaras de compensación y a otros sistemas administrativos que conectan a compradores y vendedores de activos.
Alex Batlin, quien dirige los proyectos de cadena de bloques de BNY Mellon, lideró el trabajo sobre utility settlement coin en UBS desde sus inicios. Para él, es un ejemplo de la promesa de la tecnología de cadena de bloques de transformar las finanzas. «La cadena de bloques es un sistema realmente bueno y resiliente», dijo en una entrevista a principios de ese verano. «Lo interesante de bitcoin es que, desde su creación, nadie ha logrado descifrarlo. Y, sin embargo, está completamente a la vista». BNY Mellon también participa en el proyecto utility settlement coin.
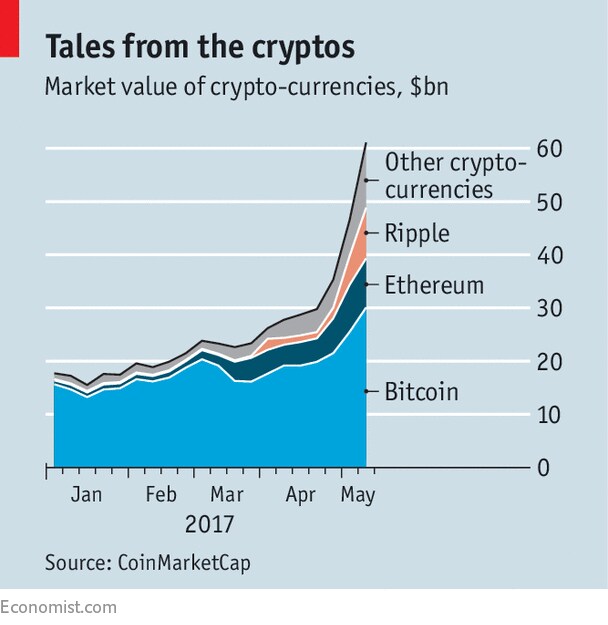
La esperanza es que el grupo de UBS desarrolle algo más rápido, barato y fiable que los sistemas actuales. Cada moneda de liquidación representaría moneda fiduciaria, como euros y dólares, en una proporción de uno a uno y, por tanto, estaría respaldada al 100 % por garantías depositadas en el banco central nacional, según UBS. La idea es que intercambiar la moneda digital como pago por activos sea un medio de intercambio más eficiente.
Como las monedas digitales estarán respaldadas por efectivo en un banco central, que no puede quebrar (siempre puede imprimir dinero si es necesario), los criptoactivos están libres de riesgo de crédito. UBS afirma que las transferencias y la titularidad podrían liquidarse al instante: esa es la promesa de la tecnología de cadena de bloques. Aún quedan preguntas, como si la tecnología podría gestionar el volumen que requieren los mercados institucionales a la escala en que operan los grandes bancos.
Los bancos centrales, de Pekín a Washington, tienen una idea similar y están investigando si pueden emitir sus propias monedas digitales. Aunque bitcoin se desarrolló para eliminar la intermediación de autoridades monetarias tan centralizadas, el Banco de Inglaterra cree que podría usar las ideas técnicas que hay detrás de esta criptomoneda para ejercer un mayor control sobre su moneda y ofrecer nuevas formas de estimular la economía. Lejos de volver obsoletas las finanzas tradicionales, por ahora la cadena de bloques y los criptoactivos parecen ser algunos de los nuevos inventos preferidos del sector.
El Banco de Inglaterra publicó un estudio el año pasado (PDF)en el que sugería que una moneda digital emitida por un banco central podría reforzar la estabilidad financiera, impulsar el crecimiento económico y, en general, hacer más eficiente la política monetaria. En el sector privado está surgiendo un modelo: el proyecto en el que participan UBS y otras empresas financieras está lejos de completarse —su lanzamiento limitado podría tener lugar a finales del próximo año—, pero el impulso que ha cobrado sugiere que las criptomonedas están entrando en la corriente principal.




