América Latina tiene una oportunidad única para desarrollar la próxima generación de estrellas de startups tecnológicas. Condiciones de mercado como el crecimiento de los usuarios de internet y de internet móvil superan a las de Estados Unidos. Además, un PIB de 9,5 billones de dólares supera al de India y es casi igual al de China. Asimismo, los bancos y los complejos industriales todavía dominan el mercado, lo que deja mucho espacio para conquistar el futuro. Podría argumentarse que estos son supuestos obvios y que no ha cambiado mucho. Pero algo ha cambiado.
Registros de financiación de capital de riesgo en la región
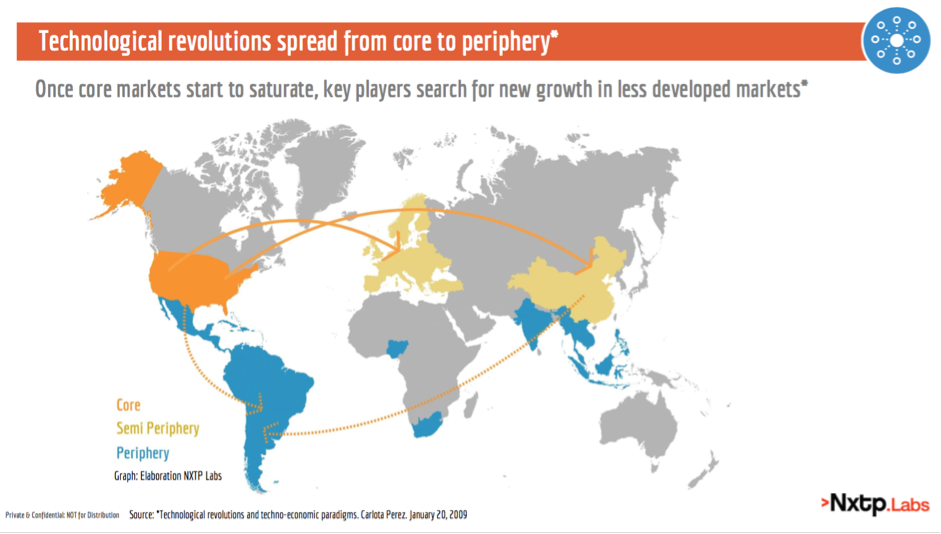
Actualmente atravesamos la fase de madurez de la revolución tecnológica de internet. Según el trabajo de Carlota Perez, este es el momento en que los mercados centrales se saturan y el conjunto de tecnologías y el capital financiero se desplazan hacia la periferia: hacia los países menos avanzados.
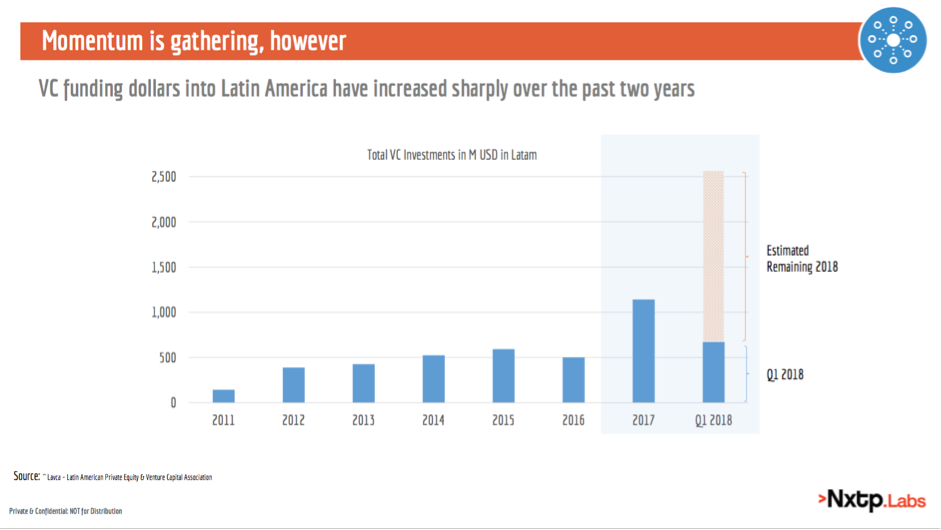
Y los cambios recientes en el panorama de inversión regional sugieren que esto está ocurriendo. En 2017, la inversión tecnológica de capital de riesgo en la región alcanzó un máximo histórico de 1.100 millones de dólares. Un avance importante si lo comparamos con los cinco años anteriores, que se habían mantenido estables en torno a 500 millones de dólares. Esta tendencia continúa hoy, con más de 600 millones de dólares invertidos solo durante el primer trimestre de 2018.
Las mega rondas son una realidad
El récord de financiación puede explicarse en parte por la aparición de mega rondas en la región. Por primera vez, las empresas están captando rondas de 100 millones de dólares o más. 99 (adquirida por Didi Chuxing), Nubank y Rappi han captado mega rondas en los últimos dos años. Otras han captado rondas importantes, como Selina y Movile, con más de 90 millones de dólares, o Auth0 (parte de nuestro portafolio), con rondas de 50 millones de dólares en 2018. Pero el aumento de los importes en dólares no se debe solo a las mega rondas. En 2017 se realizaron más de 30 transacciones de 3 millones de dólares o más, lo que triplica el número de rondas de esa cifra en comparación con 2016. Esto muestra una madurez del mercado sin precedentes.
Crece la presencia de VC internacionales
Las firmas globales de capital de riesgo han invertido tímidamente en la región durante los últimos años. Pero esto también ha cambiado. Hay varios actores nuevos y viejos conocidos buscando oportunidades. Algunos de ellos son Andreessen Horowitz, Sequoia Capital, Accel Partners y SoftBank, sin mencionar a inversores estratégicos como Didi Chuxing. Solo en 2017, más de 25 nuevas firmas globales de capital de riesgo entraron en la región.
Desarrollo del ecosistema
Para aprovechar al máximo la fase de madurez de las revoluciones tecnológicas, los dólares de capital de riesgo no bastan. Deben cumplirse otras condiciones complementarias: condiciones que pueden amplificar el impacto de un nuevo flujo de capital. Como dice Perez: también deben cumplirse la infraestructura física, social y tecnológica, así como la existencia de clientes locales competentes y exigentes. Como se mencionó antes, condiciones como el uso de internet y la riqueza ya son una realidad. Además, la cantidad de usuarios de teléfonos inteligentes y de compradores de comercio electrónico se acerca a los niveles de Estados Unidos. Pero otra condición ha cambiado: el respaldo institucional.
Respaldo institucional
En la década de 2010, los ecosistemas regionales se vieron impulsados por la aparición de nuevas firmas de capital de riesgo y aceleradoras. Juntas crearon un ecosistema fértil que dio origen a una nueva generación de startups latinoamericanas. Con el tiempo, el respaldo de los gobiernos locales y de los inversores institucionales también se convirtió en una realidad. A través de distintos programas, líneas de financiación y cambios regulatorios, hoy apoyan el desarrollo de los ecosistemas locales. Algunos ejemplos son Start-Up Chile, el Fondo de Fondos de México, el BNDES de Brasil y la reciente ley de Emprendedores aprobada en Argentina. Asimismo, inversores institucionales como IADB o CAF están activos en la región, como socios limitados (LP), como inversores directos y a través de distintas líneas de crédito y subvenciones.
Para concluir
Por primera vez se observan señales de madurez en América Latina. El aumento de la financiación, los eventos de liquidez, una sólida base emprendedora y un mayor respaldo institucional son una realidad. Las empresas tecnológicas que cotizan en bolsa están alcanzando a las compañías tradicionales: Mercadolibre, Despegar, Globant y B2W duplicaron su capitalización bursátil combinada en 2017, hasta alcanzar US$34.000 millones. Además, están naciendo nuevas estrellas emergentes de startups tecnológicas, como 99 y Nubank. Este es un momento único. Y una oportunidad única. América Latina está preparada para una nueva ola de empresas tecnológicas que se conviertan en líderes del mercado. Y esto es solo el comienzo.




