El mundo tiene en sus manos una nueva historia de crecimiento y desarrollo impulsada por la inversión y la innovación en tecnología verde, y potenciada por la inteligencia artificial (IA); es una historia mucho más atractiva e inclusiva que las vías sucias y destructivas que se siguieron en el pasado.
Esta nueva historia de crecimiento está comenzando: en los próximos 5 años se habrán alcanzado más de la mitad de los puntos de inflexión de tecnologías verdes cruciales, lo que las hará competitivas en mercados clave. El proceso de cambio estructural y sistémico se prolongará durante varias décadas. Pero esta década es decisiva para limitar el riesgo de una mayor inestabilidad climática. Es esencial acelerar ahora. La IA está creando oportunidades reales para hacerlo.
El crecimiento más rápido de los mercados emergentes y las economías en desarrollo (EMDE) en relación con los países más ricos, así como la ubicación de las fuentes de energía renovable, cambiarán la geografía industrial del mundo y los patrones comerciales. Si se gestionan bien, estos cambios pueden hacer que las cadenas de suministro sean más diversas y menos frágiles; será necesario contar con múltiples fuentes de productos e insumos clave. La carrera ya ha comenzado: países de todo el mundo compiten ofreciendo apoyo a la inversión para obtener ventajas comparativas dinámicas, como en el caso de la Ley de Reducción de la Inflación de Estados Unidos, de 1 billón de dólares, que pone un fuerte énfasis en las tecnologías verdes.
Se necesitan grandes inversiones en todo el mundo para la transición hacia un crecimiento rápido y sostenible: entre 5 y 7 billones de dólares al año en inversión bruta mundial en energía limpia y transformación digital. Parte de esta inversión será adicional; el aumento necesario de la inversión mundial rondará el 2-3 % del PIB: será menor en los países más ricos y mayor en las EMDE. La posición macroeconómica mundial agregada permite este aumento de la inversión; no existe una restricción mundial de ahorro. Esta inversión puede impulsar una recuperación sólida y duradera de las crisis actuales y evitar una década perdida para el desarrollo.
La nueva historia de crecimiento sostenible, impulsada por la tecnología, representa la mayor oportunidad de inversión desde la revolución industrial. El sector privado aportará la mayor parte de esta inversión, pero las alianzas público-privadas en materia de políticas, innovación y financiación son esenciales. Hay oportunidades para todos los países.
También hay desafíos inmediatos relacionados con la vulnerabilidad climática. Todos los países se ven afectados, pero los países más pobres ya han sufrido pérdidas especialmente graves por los efectos del cambio climático. Debe brindarse un sólido apoyo internacional a sus esfuerzos por construir economías resilientes.
Una agenda estratégica internacional y compartida, que incluya objetivos, financiación y comercio, reforzará la confianza necesaria para invertir. También para la tecnología, en particular la IA. La cooperación en torno al sistema financiero internacional y al flujo de inversión pública y privada hacia las EMDE es crucial. La ampliación y reforma sustanciales de las instituciones multilaterales serán fundamentales para esta financiación.
1. Oportunidad: los motores de la economía del futuro
El despliegue a gran escala de tecnologías con bajas emisiones de carbono, posibilitado y acelerado por la inteligencia artificial y las herramientas digitales, transformará los sistemas de energía, transporte, producción, entorno construido, uso de la tierra y océanos durante los próximos 25 años. La carrera ya está tomando forma e impulsará una ola de destrucción creativa. Los países, las empresas y los inversores que comprendan estas tendencias y actúen en consecuencia tendrán una gran ventaja en lo que podría ser una era de prosperidad sin precedentes, aunque la transición en sí exige una inversión considerable y traerá consigo disrupciones que habrá que gestionar.
El despliegue de tecnologías con bajas emisiones de carbono se está acelerando; se espera que las tecnologías clave alcancen puntos de inflexión antes de 2030, lo que a su vez impulsará su expansión al mercado masivo. En el sector energético ya se produjo un punto de inflexión significativo en 2018, cuando el costo nivelado de la energía (LCOE) generada por la energía solar y eólica cayó por debajo del de las nuevas centrales de carbón y gas. Se espera que en 2023 Estados Unidos alcance un segundo punto de inflexión, en el que el LCOE incluya el costo del almacenamiento en baterías a corto plazo, y que otros países lo hagan poco después. Esta rápida reducción de costos hizo que la energía solar y eólica representaran más del 75 % de las nuevas adiciones de capacidad energética a nivel mundial en 2021.
Estamos observando tendencias similares en otros sectores. Se espera que los vehículos eléctricos de batería (BEV) sin subsidios alcancen la paridad de costos con los vehículos de motor de combustión interna (ICE) en todos los segmentos de vehículos ligeros de las principales regiones para 2025-26. Lo mismo está ocurriendo con los fertilizantes agrícolas: proyectos pioneros han reducido los costos del amoníaco verde y están permitiendo a los mayores productores de fertilizantes poner en marcha plantas a escala industrial este año; ahora se prevé que la producción de amoníaco verde sea económicamente viable dentro de la próxima década. El hidrógeno verde, vital para una variedad de industrias y actividades, también está despegando, mientras las políticas y los grandes proyectos se expanden rápidamente en todo el mundo.
Las perspectivas de la inteligencia artificial (IA) son aún más amplias y probablemente acelerarán aún más la tecnología verde. Con el progreso continuo de los modelos fundacionales, la IA se reconoce cada vez más como la próxima tecnología de propósito general, que potencia la inteligencia general,acelera los puntos de inflexión y el despliegue de tecnologías innovadoras en todos los sectores económicos, como la fusión y la energía solar, la química cuántica, el diseño de proteínas alternativas y muchas otras. La IA también tendrá efectos cada vez más importantes en el análisis de datos, la elaboración de modelos y las predicciones, así como en el aumento de la eficiencia y la productividad de los procesos de producción y las cadenas de suministro. Estas aplicaciones ya se utilizan en la lucha contra el cambio climático, por ejemplo, en el análisis de cultivospara aumentar tanto la productividad como la resiliencia agrícolas, en el análisis de interacciones complejasentre el cambio climático y la pérdida de hielo marino del Ártico, y en la gestión de la demanda energética, donde la IA es fundamental para mejorar la previsión de la demanda. Los enfoques basados en IA no solo aumentan la agilidad del sistema a corto plazo (por ejemplo, al permitir que las baterías y la gestión de la demanda funcionen como centrales eléctricas virtuales), sino que también permiten equilibrar la oferta y la demanda a más largo plazo en todo el sistema energético. Las aplicaciones de IA se integran cada vez más en los sistemas industriales para mejorar la eficiencia energética y reducir la demanda máxima, así como para maximizar el uso de energías renovables a la hora de cubrir esa demanda. La IA también puede contribuir a la resiliencia: se utiliza para mejorar los sistemas de alerta ante desastres climáticosen países vulnerables, donde los algoritmos de aprendizaje profundo seguirán mejorando la alerta temprana sobre puntos de inflexión climáticos en sistemas del mundo real, con mayor sensibilidad y especificidad, para ayudar a las personas a prepararse mejor ante cambios importantes. Los modelos fundacionales como ChatGPT (grandes modelos lingüísticos preentrenados que permiten a cualquiera generar texto y código mediante instrucciones) representan un importante punto de inflexión para la IA, con el potencial de transformar el trabajo y la comunicación y desbloquear nuevas fuentes de productividad y crecimiento. Un reciente estudio de PwCestima que las tecnologías de inteligencia artificial podrían aumentar el PIB mundial en 15,7 billones de dólares para 2030. Con beneficios económicos de esta magnitud, cabe esperar una rápida expansión y un aumento de la inversión en IA.
Muchas de las nuevas tecnologías climáticas y de IA son «horizontales»: las comparten las funciones de producción y las cadenas de suministro de toda la economía, por lo que su expansión puede tener poderosos efectos sinérgicos. El creciente despliegue de estas tecnologías aumentará las economías de escala y seguirá reduciendo los costos. A medida que bajen los precios, nuevos sectores y tecnologías serán comercialmente viables, lo que reforzará aún más los ciclos de retroalimentación y generará cambios exponenciales rápidos. Por ejemplo, la expansión de las energías renovables y de la producción de hidrógeno también reducirá los costos del amoníaco verde, lo que a su vez facilita el almacenamiento y transporte del hidrógeno y abre oportunidades para descarbonizar industrias como la siderurgia y la química. Además, la IA puede acelerar enormemente el propio proceso de innovación en todos los sectores. Como dijo un líder mundial en IA: «La IA puede impulsar el avance científico a velocidad digital».
La transformación tecnológica integral de la energía, el transporte y los procesos de producción está en el centro de la historia de crecimiento del siglo XXI. La figura 1 es la actualización más reciente del progreso histórico y estimado de las principales soluciones de cero emisiones por sector, y muestra la rapidez con que avanzan estos puntos de inflexión. Los gobiernos y el sector privado tienen aquí una gran oportunidad para concentrar recursos en adelantar esta transformación. Aprovecharla requerirá un aumento considerable de la inversión (pública y privada), políticas de apoyo y colaboración.
Figura 1: Puntos de inflexión por sector: progreso histórico y cronología futura indicativa
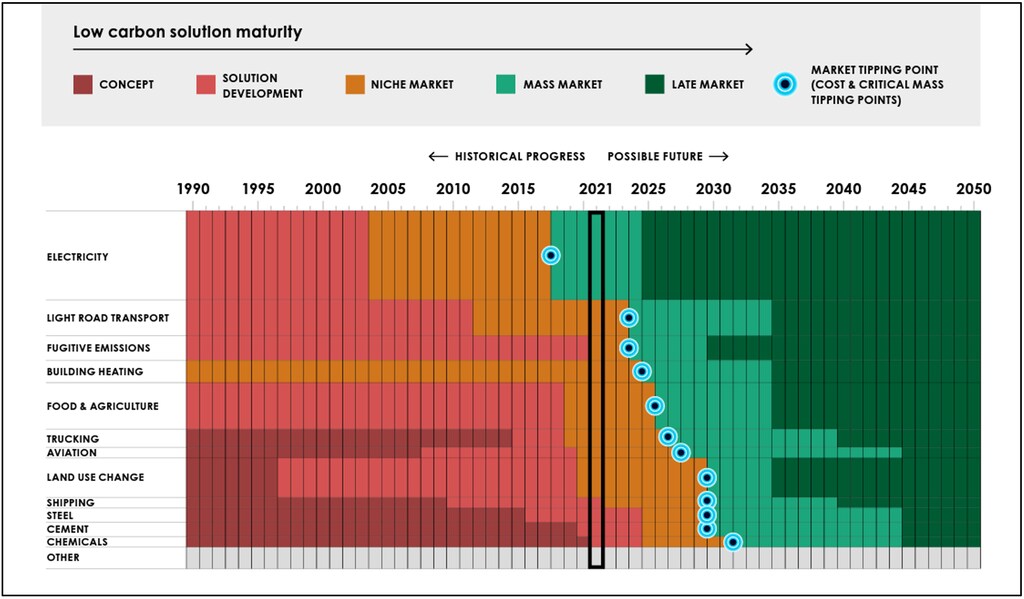
Los puntos de inflexión se producen cuando se alcanza un conjunto de condiciones que permite a nuevas tecnologías o prácticas superar a las existentes. Una vez superado un punto de inflexión, se activan ciclos de retroalimentación que refuerzan y sostienen el progreso, de modo que un mayor despliegue de la solución impulsa un despliegue aún más rápido.
2. Impulso mundial y una nueva geografía del crecimiento: comienza la carrera
La carrera por el liderazgo en las tecnologías, capacidades y activos clave que impulsan el crecimiento futuro ya está en marcha. Es probable que tenga profundas repercusiones en la geopolítica, la geografía económica e industrial y los flujos comerciales, además de provocar dislocaciones estructurales.
La transición energética está redibujando la geografía del comercio y la industria, y se acelerará aún más debido a las preocupaciones por la seguridad energética tras la guerra de Rusia contra Ucrania. Con el tiempo, otros motores de la transformación tecnológica, como la IA, también redibujarán el mapa. Mientras que en el pasado la ubicación industrial dependía de la disponibilidad de carbón, petróleo, mineral de hierro y otras materias primas en relación con los mercados de demanda, las decisiones futuras —que tendrán en cuenta las posibilidades de electrificación directa e indirecta de los procesos industriales— darán mayor importancia a la disponibilidad de energía renovable fiable, de bajo costo y baja volatilidad. También será posible aprovechar las diferencias en las dotaciones geográficas (viento en el norte de Europa y sol en el sur) e integrar la energía renovable dentro de los países y entre ellos, como ha propuesto el primer ministro Modi con su iniciativa «un mundo, un sol, una red». El resultado será un mapa distinto de la producción energética e industrial, especialmente en sectores expuestos al comercio y con altas emisiones, como el acero, el aluminio y los productos químicos básicos.
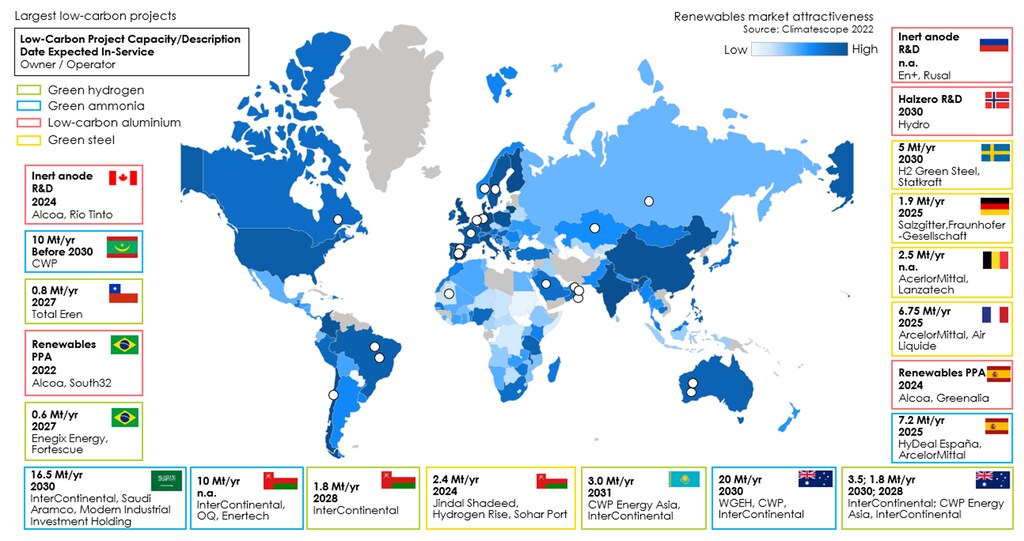
Los resultados de las recientes subastas de energías renovablessugieren que, en conjunto, el Sur Global está bien posicionado para ganar cuota de mercado como productor de electricidad sin emisiones y de bajo costo, y que Oriente Medio y el Norte de África se están consolidando como las regiones más competitivas. Sin embargo, algunas de estas economías afrontan el reto de establecer un marco normativo capaz de atraer capital de bajo costo a las energías renovables, lo que podría socavar su ventaja natural (figura 2). El mapa de la figura 2 también indica dónde se ubican algunas de las inversiones piloto más importantes en hidrógeno verde, amoníaco verde, acero verde y aluminio con bajas emisiones de carbono. Esta lista no pretende ser exhaustiva, pero muestra que algunos países están aprovechando rápidamente su potencial de energía renovable para convertirse en líderes tempranos. Por ejemplo, Chile, Brasil, Arabia Saudita, los Emiratos Árabes Unidos, Mauritania, Namibia y Kazajistán están desarrollando proyectos emblemáticos que podrían convertirlos en actores importantes de la industria de cero emisiones netas.
Las principales economías ya compiten por asegurar su posición en esta futura geografía del crecimiento. El 14.º Plan Quinquenal de China sobre la planificación del sistema energético moderno, el Pacto Verde de la UE, el presupuesto de la Unión de la India y sus políticas de acceso a la energía e hidrógeno verde, así como la Ley de Reducción de la Inflación (IRA) de Estados Unidos, combinan incentivos y financiación para tecnologías e inversiones verdes con apoyo jurídico, normativo y político.
Las inversiones avanzan con rapidez en todos estos lugares. No son los únicos: se están tomando medidas similares en todo el mundo. Con sus aciertos y defectos, estas iniciativas están dando forma a la nueva geografía del crecimiento e impulsando la transición hacia bajas emisiones de carbono. Por ejemplo, el liderazgo de China en la fabricación de paneles solares y baterías ha sido clave para reducir los costos de la energía solar fotovoltaica en 85 %durante la última década. La Estrategia de Hidrógeno de la UE tiene como objetivo alcanzar inversiones acumuladas de entre 200.000 y 500.000 millones de dólares en hidrógeno renovable para 2050. La energía renovable se está expandiendo en la India a uno de los ritmos más rápidos del mundo, con un objetivo para 2030 de 500 GW, cuatro veces la capacidad actual. La Ley de Reducción de la Inversión de Estados Unidos (IRA) podría reducir en un 40 % en promedio los costos de financiación de tecnologías climáticas clave, lo que permitiría una rápida expansión. A medida que haya múltiples fuentes disponibles a costos razonables, deberían aumentar la competencia y la innovación; contar con un suministro disputable de insumos clave será esencial para la solidez general de las cadenas de suministro. Estos avances darán lugar a nuevas perspectivas y nuevos patrones de globalización.
Figura 2: Se anuncian grandes proyectos industriales con bajas emisiones de carbono en todo el mundo, impulsados por mercados atractivos de energías renovables y una capacidad creciente
3. Magnitud de la inversión necesaria
No cabe duda de la dirección que está tomando el mundo. Pero los desafíos y peligros del cambio climático exigen mayor urgencia y rapidez; el mundo debe acelerar el ritmo de la inversión y la innovación.
La inversión que puede crear esta nueva historia de crecimiento adoptará cuatro formas de capital: físico, humano, natural y social. Todas son necesarias y complementarias.
Se necesitarán grandes aumentos de la inversión en capital físico para construir nuevas infraestructuras con bajas emisiones de carbono en los sectores de la energía y el transporte, ciudades más limpias y eficientes, y nuevas formas de producir servicios y bienes. La inversión bruta mundial necesaria para esta amplia transformación de los sistemas energéticos y la transformación digital se estima en entre 5 y 7 billones de dólares al año para 2030; parte de esta inversión será adicional. Se trata de un aumento considerable respecto de la inversión anual actual, de alrededor de 1,5-2 billones de dólares, pero también irá acompañado de una reducción gradual de las inversiones y los insumos de combustibles fósiles.
Los costos de las pérdidas y los daños causados por el impacto del cambio climático son considerables, y la inversión en adaptación y resiliencia es inevitable. Por ejemplo, las economías del grupo Vulnerable Twenty (V20) perdieron un 20 % del PIB debido al impacto del cambio climáticodurante las últimas dos décadas. Es necesario aumentar masivamente las inversiones en adaptación y resiliencia; cuanto antes se haga, menores serán las pérdidas y los daños futuros. La inversión en tecnologías para reducir las emisiones descrita en este artículo, así como las mejoras en la predicción y prevención de pérdidas futuras (a las que pueden contribuir las tecnologías de IA), reducirá el costo de la adaptación, pero seguirá siendo necesaria una inversión considerable. Esta podría oscilar entre 0,5 y 1 billón de dólares al año para 2030. Debe brindarse un sólido apoyo internacional a sus esfuerzos por construir economías resilientes.
Para 2030 también se necesitarán alrededor de 3 billones de dólares al año en capital humano. Los efectos persistentes de la COVID y los grandes cambios demográficos ejercerán presión sobre los servicios de salud y la educación, debido a las carencias actuales, al envejecimiento de algunas poblaciones y al aumento de casi 2.000 millones de personas en la población del mundo en desarrollo, excluida China, durante las próximas tres décadas, principalmente en Asia y África.
A medida que el mundo abandone los sectores basados en combustibles fósiles, hasta 5 millones de empleospodrían perderse en esos sectores, aunque es casi seguro que aumentará el empleo neto gracias a la mayor inversión y a la reconfiguración de las cadenas de suministro.
Nuestro capital natural y nuestros ecosistemas conforman el entorno ecológico en el que debemos vivir y están estrechamente vinculados con el cambio climático, los sistemas hídricos, el aire y mucho más. Proteger y restaurar estos ecosistemas requerirá un total estimado de entre 275.000 y 400.000 millones de dólaresal año para 2030.
Invertir en capital social tiene menos que ver con recursos adicionales directos y más con la calidad de las instituciones y la distribución de la prosperidad y los activos. El cambio fundamental en la estructura y los sistemas de nuestra economía implica que debemos centrarnos en gestionar el cambio y las posibles dislocaciones de vidas y medios de subsistencia. Por ejemplo, proteger y reinvertir en capital natural requerirá desarrollar capacidades y establecer marcos institucionales de apoyo, especialmente para que las comunidades indígenas —que actúan como guardianas de una proporción significativa de la biodiversidad mundial y de sus biomas más importantes— tengan más voz y control sobre sus activos colectivos.
Esto puede parecer un desafío abrumador. Para que el mundo logre el éxito colectivo, los niveles de inversión mundial deben recuperarse y aumentar alrededor de un 2-3 % del PIB anual por encima de los niveles anteriores a la pandemiadurante esta década, sin incluir el capital humano: el aumento deberá ser mayor en el Sur Global y menor en el Norte Global y China.
Sin embargo, aunque la magnitud de la inversión necesaria es grande, resulta viable desde una perspectiva macroeconómica. Desde la década de 1990, el ahorro mundial previsto ha superado generalmente la inversión prevista, lo que se ha asociado con tasas de interés bajas, poca inversión y bajo crecimiento, incluido un bajo crecimiento de la productividad. Algunos hablan de «estancamiento secular». De hecho, si retrocedemos a las décadas anteriores a la crisis financiera de 2008, la inversión como proporción del PIB era mucho mayor que ahora. En concreto, los países miembros de la OCDE han visto caer la inversión del 26 % al 22 % del PIBdesde 1980. La inversión pública representa una parte desproporcionada de esta caída, que refleja los intentos de reequilibrar las cuentas fiscales y controlar la deuda pública, ya que la consolidación fiscal suele producirse a costa del gasto de capital.
Por tanto, aunque un gran impulso a la inversión es crucial para el futuro del planeta, la recuperación y la creación de una nueva historia de crecimiento, no es una meta inalcanzable. Un aumento de la inversión pública equivalente al 1-2 % del PIB debería estar en el centro de este impulso, ya que marca el rumbo y sienta las bases para la inversión privada; supondría un cambio natural respecto del gasto público en consumo durante las crisis. Al aumentar la productividad económica y reducir el riesgo climático, esta inversión pública sentaría las bases para una posición fiscal más sólida a medio y largo plazo.
Dado que gran parte de la inversión y la innovación debe provenir del sector privado, las políticas y las instituciones que configuran el régimen de inversión serán fundamentales. Un liderazgo nacional firme que indique de manera creíble el rumbo futuro dará confianza para impulsar un gran aumento de la inversión. Para que los compromisos públicos sean creíbles y fiables, deben contar con el respaldo de instituciones sólidas: instituciones coherentes en todo el gobierno, dotadas de recursos suficientes y de las competencias y los conocimientos especializados adecuados. Son eficaces cuando combinan cierto grado de independencia con una supervisión creíble, se integran en el sistema político y, a la vez, aprovechan la eficacia técnica y la capacidad de interactuar directamente con el sector privado y la sociedad civil.
4. Colaboración en materia de financiación, tecnología y comercio
Para impulsar eficazmente el crecimiento y la prosperidad, el aumento de la inversión y el despliegue de tecnología deben ser mundiales. Esto necesariamente implicará tanto competencia entre países y empresas que buscan liderar las nuevas tecnologías y mercados clave como una colaboración reforzada en torno a objetivos compartidos de acción climática, salud pública, prosperidad y paz.
La colaboración para financiarla inversión necesaria en el Sur Global será crucial. Las EMDE, excluida China, deberán gastar alrededor de 2,4 billones de dólares al año para 2030 (6,5 % del PIB) en todas las inversiones relacionadas con el clima necesarias para transformar sus economías. Esto supone un aumento considerable frente a la inversión actual, de unos 0,7 billones de dólares al año (aunque este incremento irá acompañado de ahorros derivados de la reducción de las inversiones y los insumos de combustibles fósiles, que se acumularán con el tiempo). Sin embargo, el costo del capital en las EMDE es demasiado alto para aumentar de forma significativa la inversión a largo plazo, en parte por motivos estructurales y en parte debido a los niveles de deuda. Abordar las vulnerabilidades de la deuda para reducir el costo del capital de las nuevas inversiones debe ser una prioridad inmediata. Para ello será necesario colaborar en el fortalecimiento de los mecanismos de resolución de la deuda, basándose en el Marco Común del G20 y mejorando su eficacia.
Como sostiene el reciente informe del IHLEG, para garantizar un costo razonable del capital, la nueva deuda pública debería financiarse en condiciones similares a las ofrecidas por las instituciones financieras internacionales (IFI). La nueva deuda podría incluir mecanismos para proporcionar financiación de bajo costo a los países vulnerables al clima, así como contratos de deuda con cláusulas de contingencia climática, como las cláusulas para desastres naturales que se pusieron a prueba en Barbados. La financiación de los bancos multilaterales de desarrollo puede y debe multiplicarsepor tres en los próximos años y ofrecer soluciones concesionales para los bienes públicos mundiales. Las plataformas nacionales para una colaboración con objetivos claros pueden reunir a todos los actores, públicos y privados; si se inspiran en las Alianzas para una Transición Energética Justa (JETP) que se están poniendo a prueba en Sudáfrica, Egipto, Indonesia y Vietnam, pueden ser herramientas poderosas para abrir nuevas vías de financiación a gran escala y acelerar la transición.
La colaboración en materia de tecnologíaes imperativa. Es necesario coordinar la investigación y el desarrollo en algunas áreas clave en las que, por ejemplo, la IA puede acelerar la investigación sobre edición genética, biología sintética, fusión, captura, utilización y almacenamiento de carbono (CCUS) e incluso geoingeniería; en este último ámbito es fundamental trabajar en políticas y gobernanza científica internacionales. Se requieren esfuerzos para apoyar una mayor capacidad de innovación y difusión tecnológica en las economías en desarrollo, conectando a empresas, gobiernos y sociedad civil.
En términos más generales, la colaboración entre los sectores público y privado podría basarse en los intereses nacionales compartidos de los países en el crecimiento de la producción verde y en las condiciones para un comercio fluido. Están surgiendo iniciativas de gobernanza, varias de ellas impulsadas por el Foro Económico Mundial, con objetivos generales establecidos por la Glasgow Breakthrough Agenda. La colaboración puede adoptar la forma de innovación conjunta (por ejemplo, a través de Mission Innovation), convergencia en torno a normas (por ejemplo, a través de la International Partnership for Hydrogen and Fuel Cells o la Global Cement and Concrete Association), creación de clubes de compradores o programas coordinados de contratación pública ecológica para productos y procesos pioneros (por ejemplo, a través de First Movers Coalition o la Industrial Deep Decarbonisation Initiative), o acuerdo sobre las reglas del juego para el apoyo estatal.
Una mayor colaboración en materia de comercio tiene un papel importante que desempeñar para superar la percepción de una competencia de suma cero en torno a la innovación y procurar, cuando sea posible, un crecimiento mutuamente beneficioso de nuevas industrias y enfoques, mediante un comercio fluido de una amplia gama de productos ecológicos y materiales necesarios, la difusión tecnológica y el apoyo financiero. También se necesitarán nuevas normas internacionales y modelos de protección de datos a medida que las aplicaciones de IA se generalicen y, de forma inevitable, trasciendan las fronteras internacionales, por lo que será fundamental que los Estados acuerden nuevas reglas del juego para las economías basadas en la IA e intensivas en el uso de tecnologías digitales.
En el contexto geopolítico actual, el cambio en los patrones comerciales planteará inevitablemente nuevas preguntas sobre la fiabilidad de los suministros. Debe haber suficiente competencia en las principales cadenas de suministro para evitar su captura y la formación de nuevos oligopolios explotadores. Aunque la relocalización y la relocalización en países aliados puedan parecer atractivas, crear las condiciones para una producción y una competencia globales más amplias será una estrategia más eficaz y resiliente. Existe una necesidad urgente de establecer principios claros para preservar y fomentar la competencia en las cadenas de suministro cruciales.
5. Crear el futuro
Esta nueva narrativa de crecimiento está surgiendo y está a nuestro alcance. El alcance potencial y los beneficios del cambio tecnológico que estamos presenciando —en términos de calidad de vida, productividad y empleo— son enormes.
Convertir la tecnología, la innovación y la inversión en una nueva narrativa de crecimiento y una vía para salir de la crisis requiere una comprensión compartida de las posibilidades y de las estrategias necesarias para actuar. A partir de ahí, se necesitan más inversiones, una innovación importante y colaboración, tanto entre los sectores público y privado como entre países. Las instituciones internacionales tendrán un papel fundamental. Esta inversión puede dar impulso a una recuperación sólida y duradera de las crisis actuales y evitar una década perdida para el desarrollo.
La inversión y la innovación requieren optimismo y confianza en las posibilidades futuras, así como el reconocimiento de la necesidad de cambio. Estos elementos están presentes y van en aumento. Una visión compartida es crucial para hacer realidad esa visión. Las próximas décadas serán decisivas para el planeta, y la inversión y la innovación que incorporen nuevas tecnologías, junto con el impulso hacia las cero emisiones netas, darán lugar a la narrativa de crecimiento del siglo XXI.
Este documento se preparó a propuesta de Klaus Schwab por un equipo del Grantham Institute de la LSE y Systemiq, bajo la dirección del profesor Nicholas Stern (titular de la cátedra IG Patel de Economía y Gobierno de la London School of Economics and Political Science) y del doctor Mattia Romani (socio de Systemiq). Participaron Amar Bhattacharya, Danae Kyriakopoulou, Hans Peter Lankes, Jeremy Oppenheim, Isha Patel y Katherine Stodulka. Agradecemos mucho las conversaciones con Demis Hassabis y James Manyika, a título personal. También agradecemos la orientación de Saadia Zahidi. Las opiniones expresadas se basan en la investigación del equipo y no reflejan las opiniones institucionales de la LSE ni de Systemiq.





