Un nuevo informe del Foro Económico Mundial analiza cómo los grupos de tecnologías emergentes están cambiando la industria de los servicios financieros.
La IA, el IoT, la computación en la nube y el 5G, entre otras tecnologías, ofrecen nuevas oportunidades tanto a los consumidores como a las empresas.
Estas son tres formas en las que empezaremos a experimentar los efectos de estos grupos tecnológicos.
Palabras y expresiones como «disrupción», «revolucionar» y «transformación digital» se han vuelto tan habituales en el contexto de los servicios financieros que han perdido su impacto. Sin embargo, el impacto es precisamente hacia donde nos dirigimos con las tecnologías emergentes. Estas tecnologías –como la inteligencia artificial (IA), el Internet de las cosas (IoT), el 5G y la computación cuántica– están empezando a formar grupos poderosos que, en conjunto, están remodelando los servicios financieros y aportando nuevas oportunidades tanto a las empresas como a los consumidores.
¿Qué cambios cabe esperar, entonces, en los servicios financieros a corto plazo, y cómo podrían beneficiarse las empresas y las personas? Este es un ámbito central de análisis en un informe recientemente publicado por el Foro Económico Mundial, en colaboración con Deloitte: Forging New Pathways: The Next Evolution of Innovation in Financial Services. El informe se basa en más de 200 entrevistas y nueve talleres internacionales celebrados durante el último año, en los que participaron altos directivos de empresas de servicios financieros, expertos, académicos y reguladores.
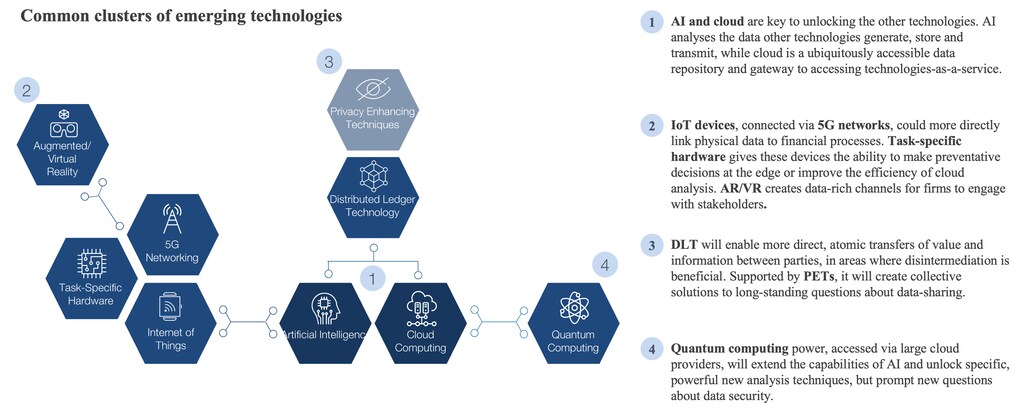
Como se describe en el estudio, las tecnologías emergentes pueden agruparse en cuatro grandes grupos, con la IA y la nube en el centro como grupo principal que desbloquea otras tecnologías. La IA y la nube son esenciales por su capacidad para acceder y analizar los datos que generan, almacenan y transmiten otras tecnologías. Por ello, también forman parte de todos los demás grupos. Los grupos restantes se centran cada uno en una de las siguientes capacidades:
Tender puentes entre los mundos financieros físico y digital, creando nuevas formas de generar y acceder a los datos (5G, IoT, hardware específico para tareas (TSH), RA/RV, IA, nube)
Permitir métodos nuevos y más seguros de orientar y estructurar las transacciones de valor –como divisas y valores– y de datos (registro distribuido (DLT), tecnologías de mejora de la privacidad (PET), IA, nube)
Ampliar las capacidades analíticas de la IA (cuántica, IA, nube)
Lo verdaderamente emocionante de estos grupos es cómo interactúan, lo que permite desarrollar nuevos productos y servicios financieros que, a su vez, repercuten de forma importante en las personas y las empresas. Estas son tres áreas en las que pronto experimentaremos los efectos de los grupos tecnológicos:
1. Mayor automatización y servicios financieros integrados que simplifican las actividades diarias
Combinando varias de las tecnologías de los grupos uno, dos y tres, se puede lograr una automatización responsable que permita transacciones fluidas en actividades rutinarias. Esto puede dar lugar a nuevos canales de ingresos tanto para las empresas de servicios financieros como para industrias externas que ofrecen productos y servicios relacionados, mientras que los clientes disfrutarán de una experiencia simplificada.
Por ejemplo, consideremos el potencial de un protocolo de pagos máquina a máquina (M2M) facilitado por la IA, la nube, el IoT, el 5G y el DLT. En este caso, una red de pagos, o un consorcio de instituciones, desarrolla un protocolo a través del cual los pagos M2M asíncronos se deciden, autentican, transmiten y reciben en nombre de los consumidores. Dicho protocolo podría utilizarse para mejorar diversas experiencias de usuario.
Tomemos, por ejemplo, un vehículo eléctrico que dispone de una cartera digital integrada vinculada a la cuenta bancaria del propietario. Con arreglo a parámetros de consentimiento predeterminados, cuando el propietario pasa por peajes, recarga el vehículo o aparca, los pagos podrían deducirse automáticamente de la cartera, lo que simplifica el engorroso proceso de realizar pagos de forma individual. Asimismo, se recaudan pagos, ya que el propietario ha habilitado la venta de energía a la red cuando se prevé que el vehículo permanecerá inactivo durante algún tiempo.
O consideremos una empresa de alquiler de inmuebles a corto plazo que dispone de una cartera digital vinculada a su banco comercial. La cartera recibe los pagos de los huéspedes, abona las tasas de mantenimiento y los impuestos, y contrata de forma autónoma a personal de limpieza y otros servicios esenciales. La cartera también está vinculada a la hipoteca de un inmueble y puede abonar cuotas mensuales en función de los ingresos por huéspedes. En última instancia, las tareas administrativas se reducen significativamente.
2. Prosperan las alianzas intersectoriales que permiten atender simultáneamente las necesidades financieras y no financieras de los clientes
Las empresas de servicios financieros trabajan cada vez más para atender a los clientes allí donde se encuentran, con productos y servicios personalizados en el momento de la necesidad o anticipándose a ella. Los grupos de tecnologías emergentes permiten una recopilación de datos granular junto con un análisis oportuno y un intercambio seguro de información, lo que ayuda a las empresas a identificar qué servicios beneficiarían más a cada cliente y en qué momento. Estas mismas tecnologías facilitan las colaboraciones intersectoriales, lo que permite a las empresas ofrecer soluciones integrales de extremo a extremo para los clientes.
Un caso de uso verosímil en el sector de seguros pone de relieve las oportunidades que existen en este ámbito. Mediante la IA, la nube, el 5G y el IoT, podría desarrollarse una solución conectada para la fase posterior a la reclamación. Esta experiencia posterior a la reclamación se crea a través de un ecosistema conectado de proveedores de productos y servicios que, de forma conjunta, ofrecen un proceso diferenciado de tramitación de reclamaciones para fidelizar a los clientes y aumentar la eficiencia de la back office.
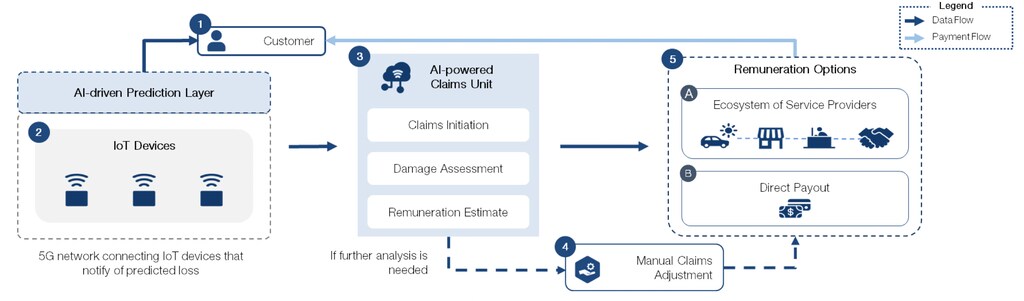
Tomemos como ejemplo el seguro de automóviles. Imaginemos: se produce un accidente y la compañía de seguros recibe una notificación automática del incidente. Gracias a los sensores integrados en el vehículo, la compañía también dispone de información inmediata sobre la velocidad del coche en el momento del impacto, el despliegue del airbag, los niveles de fluidos y otros detalles relevantes.
A partir del análisis de los datos recogidos a través de los sensores de IoT, la compañía de seguros puede calibrar la magnitud de los daños y determina que no se trata de un accidente grave, aunque sí requerirá asistencia rápida. La compañía de seguros mantiene varias alianzas intersectoriales a través de una red de proveedores aprobados y las aprovecha para prestar servicios inmediatos relacionados con el accidente. La aseguradora notifica al conductor que se dirige hacia allí una grúa y un medio de transporte adicional para él. Además, la compañía reserva un vehículo de alquiler y una cita en un taller de carrocería para el día siguiente, aliviando así la carga que supone el incidente.
3. Los clientes no pensarán en los servicios financieros
Quizá el mayor logro de la nueva evolución de los servicios financieros sea que muchos de los cambios provocados por los grupos de tecnologías emergentes puede que ni siquiera se perciban. Es decir, empresas y particulares comprobarán que sus necesidades financieras están cubiertas y que las oportunidades financieras a su alcance se amplían considerablemente, pero todo ello se logrará de forma tan fluida y se integrará tan plenamente en la vida de cada cual que los servicios y productos financieros en sí no estarán en primer plano.
El informe del Foro Económico Mundial destaca varios casos de uso, además de los expuestos anteriormente, que ofrecen una ventana a la forma en que se está desarrollando este entorno centrado en el cliente. Aunque quizá no podamos predecir por completo lo que viene en los servicios financieros, con las tecnologías emergentes que permiten bucles de retroalimentación automatizados, podemos estar seguros de que el cliente seguirá en el centro de la escena durante muchos años.




