Los bancos centrales exploran cada vez más la idea de disponer de sus propias monedas digitales.
Hay 3 argumentos clave a favor de dicha medida, entre ellos la necesidad de adaptar los sistemas monetarios a medida que disminuyen las transacciones con efectivo físico.
Existen posibles desafíos e implicaciones para la política monetaria, pero los beneficios podrían incluir mejores normas de privacidad en los pagos.
Los bancos centrales de todo el mundo estudian la conveniencia de una moneda digital de banco central (CBDC, por sus siglas en inglés), esencialmente una versión digital del efectivo (Nielpelt 2021). En un nuevo documento (Ahnert et al. 2022a), ofrecemos una panorámica de la economía de las CBDC. En primer lugar, describimos las fuerzas económicas que dan forma al auge del dinero digital y motivan el debate actual. A continuación, analizamos las implicaciones para la política monetaria y la estabilidad financiera, antes de abordar las cuestiones y los desafíos de política. Por último, destacamos varios ámbitos en los que nuestra comprensión del dinero digital podría mejorarse con más investigación.
¿Cómo pagar en un mundo digital?
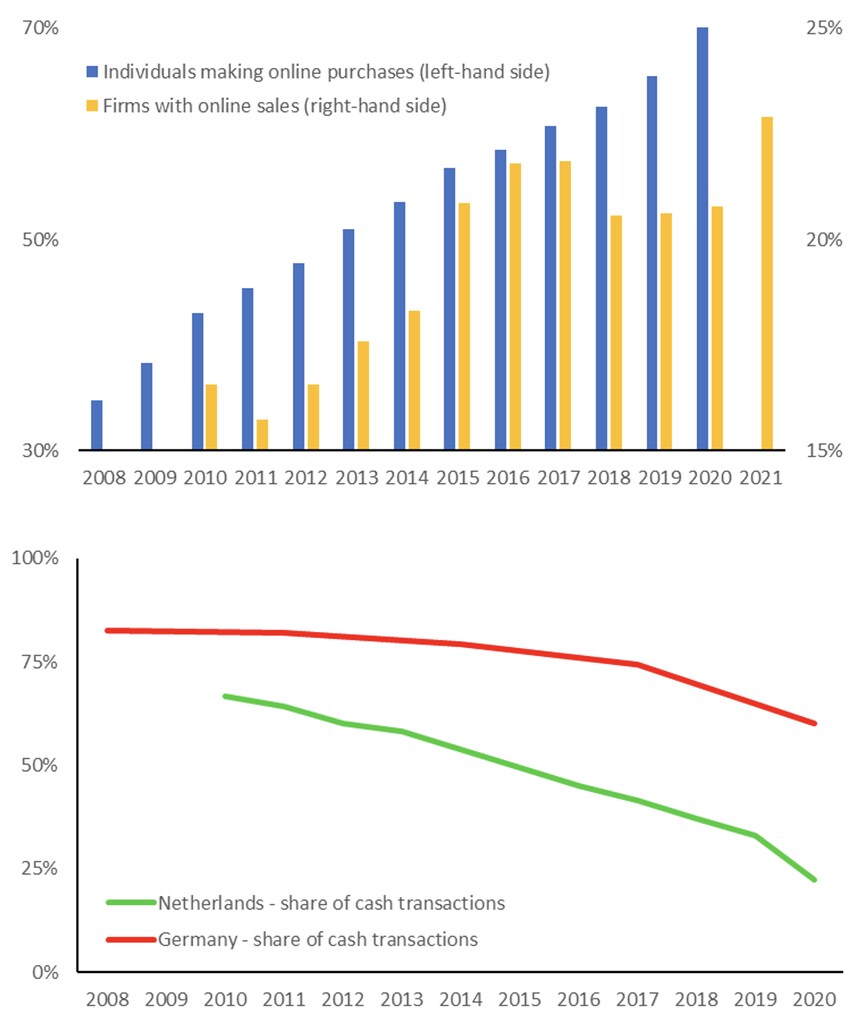
No se puede usar efectivo para pagar en línea. Esta es una de las razones por las que el efectivo físico está perdiendo atractivo como medio de pago eficiente en la era digital. La proliferación del comercio electrónico y los pagos digitales ha venido acompañada de un descenso constante del uso del efectivo durante el último decenio y medio (véase la Figura 1). En términos generales, la digitalización de la actividad económica afecta profundamente a la forma en que las personas pagan sus compras.
Figura 1 Crecimiento del comercio electrónico y disminución del uso del efectivo
La mayoría de las personas no ven diferencia entre el efectivo y los pagos digitales, más allá del hecho evidente de que pagar en efectivo implica intercambiar dinero físico, mientras que las transacciones digitales no. Pero también existe una diferencia más sutil. El efectivo es público – es un pasivo del banco central y, por tanto, perfectamente seguro. En cambio, el dinero digital se origina en el sector privado, principalmente en forma de depósitos bancarios. Aunque es un pasivo de una entidad privada, el dinero emitido por los bancos siempre puede convertirse en efectivo a su valor nominal gracias a la regulación financiera y al seguro de depósitos. Por eso la gente lo considera seguro y útil como medio de pago.
El auge de las plataformas digitales como modelo de negocio dominante de la era de la información está desafiando el papel central de los bancos en el sistema de pagos. Las grandes empresas tecnológicas y las startups financieras están combinando los pagos con servicios digitales, como mercados en línea, aplicaciones de mensajería y servicios financieros (por ejemplo, préstamos y seguros). Aunque los bancos siguen proporcionando la infraestructura de pagos subyacente a estas soluciones, están perdiendo el acceso a la interfaz con el cliente. Es posible que se avecinen nuevas disrupciones en el horizonte, provocadas por innovaciones en los pagos que se desarrollan rápidamente y son complejas. Esto incluye la tecnología de registro distribuido, que sirve de base a las «stablecoins» (criptoactivos diseñados para mantener un valor estable) que podrían utilizarse como medio de pago.
¿Por qué una moneda digital de banco central?
La disminución del uso del efectivo y el potencial de un papel creciente de nuevas formas de dinero fuera del sector bancario regulado han dado lugar a peticiones de introducir una versión digital del efectivo, a menudo denominada moneda digital de banco central (CBDC). 1 Existen al menos tres argumentos clave que respaldan estas peticiones.
En primer lugar, el dinero público desempeña un papel especial como ancla del sistema monetario. Las personas están dispuestas a aceptar pagos en dinero privado (tarjetas de crédito y transferencias bancarias) porque saben que puede canjearse fácilmente por dinero público perfectamente seguro (efectivo). Sin embargo, si el efectivo deja de utilizarse ampliamente, la promesa de convertibilidad perfecta pierde fuerza. En este escenario, una versión digital del efectivo garantizaría la continuidad del sistema monetario actual.
En segundo lugar, la emisión de CBDC ayuda a preservar el control de la moneda por parte del banco central (Brunnermeier et al. 2019). Gracias a su alcance global, las plataformas digitales podrían convertirse en grandes emisoras de dinero digital privado. 2 Si, en un escenario extremo, el dinero privado desplaza al dinero público como unidad monetaria en contratos y transacciones (la «unidad de cuenta»), el banco central ya no podría llevar a cabo una política monetaria eficaz ni salvaguardar la estabilidad financiera actuando como prestamista de última instancia. 3 Una CBDC podría evitar este escenario ofreciendo una versión pública del dinero digital para satisfacer la demanda.
En tercer lugar, una CBDC podría ayudar a preservar la privacidad. Las empresas privadas suelen buscar obtener beneficios de los datos personales que pueden recopilar cuando las personas realizan pagos digitales, lo que puede desalentar su uso desde el principio, un resultado ineficiente. Una CBDC podría diseñarse para ofrecer a los usuarios un mayor control sobre sus datos, por ejemplo, decidiendo si comparten datos personales con terceros para recibir servicios más personalizados. Esto puede fomentar la eficiencia y el bienestar en la economía digital (Ahnert et al. 2022b).
¿Cómo podría afectar la moneda digital de banco central a la política monetaria?
La introducción de una CBDC sin salvaguardas podría provocar un cambio significativo en el sistema monetario. Existe la preocupación de que los ahorradores retiren fondos de los bancos en masa y los depositen en CBDC en el banco central. Esto podría dificultar a los bancos la concesión de préstamos, una de sus funciones económicas clave (Keister y Sanches 2022). Sin embargo, otras investigaciones han demostrado que estas preocupaciones solo podrían materializarse si el sector bancario fuera perfectamente competitivo. Cuando los bancos disfrutan de poder de mercado, la introducción de una CBDC constituye una alternativa a los depósitos. En consecuencia, los bancos se ven obligados a competir más aumentando los tipos de interés que pagan por las cuentas de depósito. A su vez, esto atraería más depósitos y permitiría a los bancos conceder más crédito a empresas y hogares (Andolfatto 2019, Chiu et al. 2022).
La CBDC no se propuso con la intención de desarrollar un nuevo instrumento de política monetaria. No obstante, podría ofrecer a los bancos centrales una palanca adicional. Por ejemplo, podría mejorar el grado en que los tipos de interés oficiales del banco central se trasladan a los ahorradores, al aumentar la competencia en los mercados de depósitos. 4 Del mismo modo, podría permitir al banco central dirigirse por separado a fricciones específicas del sistema financiero y, de este modo, estabilizar la inflación y la economía en su conjunto de manera más eficiente (Assenmacher et al. 2022).
La introducción de una CBDC podría implicar cambios en las operaciones de los bancos centrales y en sus balances. En particular, tras una sustitución de depósitos bancarios por CBDC, los bancos centrales podrían necesitar canalizar fondos de nuevo al sector bancario mediante operaciones de préstamo (Brunnermeier y Niepelt 2019). En términos más generales, la introducción de la CBDC también afectaría a la forma en que se aplica la política monetaria en la práctica. Por ejemplo, la volatilidad de la demanda de CBDC podría dificultar el control de los tipos de interés en un sistema de corredor tradicional y, por tanto, favorecer un sistema de suelo con un nivel abundante de reservas (véase Malloy et al. 2022). Si los no bancos distribuyeran CBDC al público, podrían necesitar acceso directo al balance del banco central, lo que podría exigir cambios en el marco de contrapartes.
¿Cómo podría afectar la moneda digital de banco central a la estabilidad financiera?
Al igual que con la política monetaria, los efectos de la CBDC sobre la estabilidad financiera se canalizarían a través del sistema bancario. Si los bancos experimentan un aumento de los costes de financiación, como se ha comentado anteriormente, esto podría traducirse en una reducción de los márgenes de beneficio. En consecuencia, podría animar a los bancos a asumir más riesgos en el activo de sus balances, por ejemplo, concediendo préstamos más arriesgados o invirtiendo en valores más especulativos (Keeley 1990).
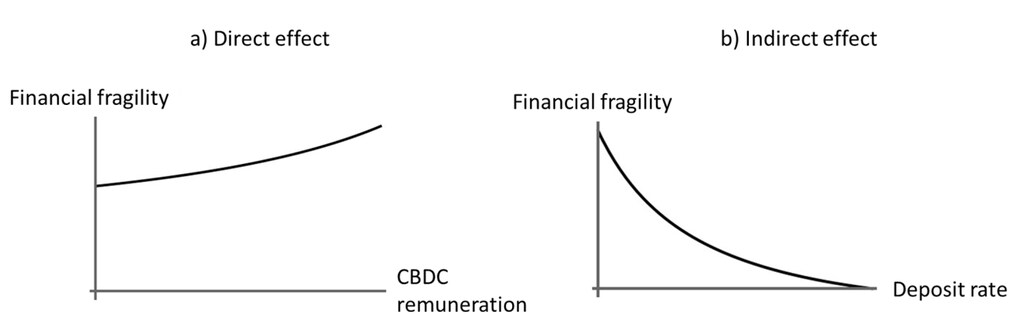
En el lado del pasivo, la disponibilidad de CBDC altera la exposición de los bancos al riesgo de pánicos bancarios (runs), en los que grandes cantidades de depositantes se apresuran a retirar sus fondos en efectivo al mismo tiempo. En Ahnert et al. (2022c), actúan dos efectos contrapuestos. Por un lado, dada su naturaleza de inversión segura y remunerada, la disponibilidad de CBDC aumenta los incentivos de los depositantes para provocar un pánico, en comparación con una economía en la que el efectivo es la única alternativa a los depósitos bancarios («efecto directo»; véase la Figura 2). Por otro lado, para retener depósitos, los bancos responden a la introducción de la CBDC subiendo los tipos de interés; esto hace que los depósitos resulten más atractivos y, por tanto, reduce la fragilidad («efecto indirecto»). En consecuencia, el efecto global de la CBDC sobre la fragilidad bancaria varía según la fuerza relativa de estas dos fuerzas. Para niveles bajos (altos) de remuneración de la CBDC, domina el efecto indirecto (directo), de modo que un aumento de la remuneración reduce (incrementa) la fragilidad financiera.
Figura 2 Efecto directo e indirecto de la remuneración de la CBDC sobre la fragilidad bancaria
Las características de diseño de la CBDC también pueden desempeñar un papel importante para la estabilidad financiera, por ejemplo, mejorando la eficacia de las políticas destinadas a estabilizar el sistema financiero. Es bien sabido que el momento y el diseño de intervenciones de política como los rescates y el apoyo de liquidez son cruciales. Los responsables políticos pueden tomar mejores decisiones si disponen de mejor información. Los movimientos en las cuentas de CBDC que mantiene el banco central podrían proporcionar información en tiempo real sobre la salud del sistema financiero, lo que podría mejorar la eficacia de las intervenciones del banco central y, por tanto, la estabilidad financiera en general (Keister y Monnet 2022).
¿Qué desafíos quedan por resolver para la moneda digital de banco central?
La CBDC podría ser capaz de mantener el papel del dinero público como ancla monetaria en la era digital y podría ayudar a establecer normas de privacidad en los pagos. Sin embargo, los desafíos más amplios, en particular en lo relativo a la privacidad en la economía digital, van mucho más allá del ámbito de competencia de los bancos centrales. Una regulación más estricta puede, y debe, abordar las preocupaciones más apremiantes relacionadas con las cuestiones de estabilidad financiera que rodean a nuevas tecnologías, como las stablecoins. El reciente colapso de Terra ilustra bien los riesgos subyacentes. 5 Aunque el Reglamento de Mercados de Criptoactivos de la UE representa un paso en esta dirección, Gorton y Zhang (2022) van más allá al proponer un monopolio público sobre el «dinero en circulación».
Hasta ahora, el debate sobre los posibles riesgos de introducir una CBDC se ha centrado en gran medida en el escenario de una adopción excesiva y en las posibles implicaciones para la oferta de crédito y la estabilidad financiera. En este contexto, los responsables políticos han propuesto salvaguardas, como hacer poco atractivas las tenencias elevadas de CBDC mediante tipos de interés muy bajos (y posiblemente negativos) (Bindseil 2020), o imponer límites directos a la cantidad que los particulares pueden poseer (BCE 2020).
Sin embargo, también existe el riesgo de una adopción insuficiente si la CBDC no resulta ser un producto suficientemente atractivo. En última instancia, el éxito exige un uso suficiente tanto por parte de comercios como de consumidores, debido a la naturaleza bilateral de los mercados de pagos (Rochet y Tirole 2003). Mientras que las consideraciones de coste probablemente dominarán para los comercios, la posibilidad de integrar los pagos con otros servicios digitales, como el análisis de datos, podría cobrar más importancia con el tiempo. Los consumidores tienden a valorar sobre todo la comodidad y la aceptación universal. Sin embargo, el papel de la privacidad y las implicaciones de las salvaguardas para limitar la demanda de los usuarios aún no se comprenden bien. Los bancos centrales deben diseñar la CBDC con cuidado para lograr el equilibrio adecuado entre una demanda excesivamente alta y excesivamente baja.
Conclusiones: el estado de la cuestión sobre la moneda digital de banco central
El debate sobre la moneda digital de banco central ha cobrado impulso. Según una encuesta reciente del Banco de Pagos Internacionales, casi todos los bancos centrales encuestados están investigando activamente la posibilidad de una CBDC (Kosse y Mattei 2022). En cierto sentido, la introducción del efectivo digital es una evolución natural, en línea con muchos otros aspectos de la vida que se trasladan a la esfera digital (Panetta, 2021). Sin embargo, como se ha expuesto anteriormente, la economía subyacente y las posibles implicaciones para el sistema financiero son complejas y justifican un estudio más profundo.
Nota de los autores: esta columna apareció por primera vez como un Research Bulletin del Banco Central Europeo. Los autores agradecen sinceramente los comentarios de Ulrich Bindseil, Jonathan Drake, Michael Ehrmann y Alex Popov. Las opiniones expresadas aquí son las de los autores y no representan necesariamente las opiniones del Banco Central Europeo ni del Eurosistema.
Referencias
Ahnert, T, K Assenmacher, P Hoffmann, A Leonello, C Monnet y D Porcellacchia (2022a), “La economía de la moneda digital de banco central”, ECB Working Paper Series, No 2713.
Ahnert, T, P Hoffmann y C Monnet (2022b), “La economía digital, la privacidad y la CBDC”, ECB Working Paper Series, No 2662.
Ahnert, T, P Hoffmann, A Leonello y D Porcellacchia (2022c), “CBDC y estabilidad financiera”, documento de trabajo no publicado.
Andolfatto, D (2021), “Evaluación del impacto de la moneda digital de banco central en los bancos privados”, The Economic Journal 131(634): 525-540.
Assenmacher, K, L Bitter y A Ristiniemi (2022), “CBDC y dinámica del ciclo económico en un modelo New Monetarist New Keynesian”, documento de trabajo no publicado.
Bindseil, U (2020), “CBDC escalonada y el sistema financiero”, ECB Working Paper Series, No 2351.
Bordo, M y A Levin (2017), “La moneda digital de banco central y el futuro de la política monetaria”, NBER Working Paper No 23711.
Brunnermeier, M K y D Niepelt (2019) “Sobre la equivalencia del dinero privado y del dinero público”, Journal of Monetary Economics 106: 27-41.
Brunnermeier, M K, H James y J P Landau (2019), “La digitalización del dinero”, NBER Working Paper, No 26300.
Chiu, J, S M Davoodalhosseini, J Hua Jiang y Y Zhu (2022), “Poder de mercado de los bancos y moneda digital de banco central: teoría y evaluación cuantitativa”, Bank of Canada Working Paper Series.
Driscoll, J C y R Judson (2013), “Sticky deposit rates”, Finance and Economics Discussion Series, Divisions of Research & Statistics and Monetary Affairs, Federal Reserve Board, Washington, D.C.
BCE (2020), Informe sobre el euro digital.
Garratt, R J y M R Van Oordt (2021), “La privacidad como bien público: un argumento a favor del efectivo electrónico”, Journal of Political Economy 129(7): 2157–2180.
Gorton, G y J Zhang (2022), “Protecting the sovereign’s money monopoly”, documento de trabajo no publicado.
Keeley, M C (1990), “Seguro de depósitos, riesgo y poder de mercado en la banca”, American Economic Review 80(5): 1183-1200
Keister, T y C Monnet (2022), “Moneda digital de banco central: información y estabilidad”, Journal of Economic Dynamics and Control, de próxima publicación.
Keister, T y D Sanches (2022), “¿Deberían emitir moneda digital los bancos centrales?”, Review of Economic Studies, de próxima publicación.
Kosse, A e I Mattei (2022), “Cobrando impulso: resultados de la encuesta del BIS de 2021 sobre monedas digitales de banco central”, BIS Papers, No 125.
Lilley, A y K Rogoff (2020), “El argumento a favor de aplicar políticas efectivas de tipos de interés negativos”, en J Cochrane and J and Taylor (eds), Estrategias de política monetaria, Hoover Institution Press, pp. 27-90.
Malloy, M, F Martinez, M F Styczynski y A Thorp (2022), “CBDC minorista y aplicación de la política monetaria en EE. UU.: un análisis esquematizado del balance”, Finance and Economics Discussion Series, Board of Governors of the Federal Reserve System.
Neumark, D y A S Sharpe (1992) “Estructura de mercado y naturaleza de la rigidez de precios: evidencia del mercado de depósitos de consumo”, The Quarterly Journal of Economics 107(2): 657-680.
Niepelt, D (2021), “Moneda digital de banco central: consideraciones, proyectos y perspectivas”, VoxEU.org, 24 November.
Panetta, F (2021), “¿Evolución o revolución? El impacto de un euro digital en el sistema financiero”, seminario en línea de Bruegel, 10 de febrero.
Rochet, J C y J Tirole (2003), “Competencia entre plataformas en mercados de dos lados”, Journal of the European Economic Association 1(4): 990-1029.




