Unos 1.700 millones de personas en todo el mundo no tienen acceso a servicios financieros, pero 1.100 millones de ellas sí tienen acceso a un teléfono móvil.
Por tanto, es probable que muchas personas sin acceso a servicios bancarios tengan su primera experiencia con los servicios financieros a través de una infraestructura descentralizada.
Las finanzas descentralizadas son clave para facilitar a todas las personas el acceso abierto, la participación y las oportunidades en la nueva economía digital.
Ninguna tecnología ejemplifica mejor el «salto tecnológico» fenómeno que el teléfono móvil, cuya adopción permitió incluso a las comunidades más desatendidas prescindir por completo de la necesidad de instalar infraestructuras de telecomunicaciones tradicionales, como redes de cable y líneas telefónicas fijas.
Hoy se estima que el 83,4 % de la población mundial posee teléfonos móviles. De hecho, de los 1.700 millones de personas que aún no tienen acceso a servicios bancarios (el 22 % de la población adulta), se calcula que 1.100 millones tienen acceso a un teléfono móvil. Para estas personas, es probable que la primera experiencia con los servicios financieros tenga lugar a través de una infraestructura descentralizada.
La tecnología de finanzas descentralizadas (DeFi), al igual que los teléfonos móviles, tiene el potencial de permitir un salto tecnológico, pues facilita que quienes tienen un acceso limitado a los servicios bancarios eludan las finanzas tradicionales y accedan a servicios y activos digitales que antes no estaban disponibles.
¿Quiénes son las personas sin acceso a servicios bancarios?
Se considera que las personas sin acceso a servicios bancarios son aquellas que no tienen una cuenta en ningún proveedor de servicios financieros. Esta definición no reconoce las fuentes informales de servicios financieros anteriores al sistema financiero moderno, como los grupos comunitarios de ahorro, los micropréstamos entre pares (P2P) y otras formas de financiación social y comunitaria.
Las estimaciones indican que hasta un 35 % de la actividad económica total en los mercados en desarrollo tiene lugar en la «economía informal», lo que equivale a billones de dólares de «actividad económica informal» que opera fuera de los servicios financieros formales, en un sistema paralelo. Casi todas las personas sin acceso a servicios bancarios viven en economías en desarrollo con poblaciones jóvenes.
¿Qué son las finanzas descentralizadas?
Las finanzas descentralizadas son una infraestructura tecnológica financiera que reinventa los servicios financieros en un modelo P2P, regido por código informático.
Tradicionalmente, los bancos y los propios proveedores de servicios controlan el acceso a estos: hay que presentar una solicitud y obtener aprobación para abrir una cuenta bancaria, utilizar una aplicación de pagos o acceder a una línea de crédito.
Aunque las empresas de tecnología financiera, o fintech, han superado el reto de la distancia física respecto de los establecimientos tradicionales, sigue siendo difícil acceder a servicios financieros para quienes no tienen un documento de identidad oficial ni pruebas de sus activos financieros.
La infraestructura DeFi ofrece «cuentas», ahorro y préstamos, pagos e inversiones en un modelo basado por naturaleza en la tecnología y las transacciones P2P, que elimina así la intermediación de las instituciones. El capital se financia mediante micromecenazgo y aportaciones comunitarias, los instrumentos financieros son programas informáticos y las reglas del juego son transparentes y se basan en código.
Esto crea una infraestructura financiera abierta, pública, transparente, neutral, resistente a la censura y sin fronteras por naturaleza. Además, cualquier persona, en cualquier lugar del mundo, puede acceder a ella con solo un teléfono inteligente y conexión a internet.
En menos de cinco años, las finanzas descentralizadas se han convertido en una industria de miles de millones de dólares, con un mercado valorado en un máximo histórico de más de 180.000 millones de dólares. De enero de 2020 a hoy, el número de usuarios de DeFi ha pasado de unos 91.000 a casi cinco millones.
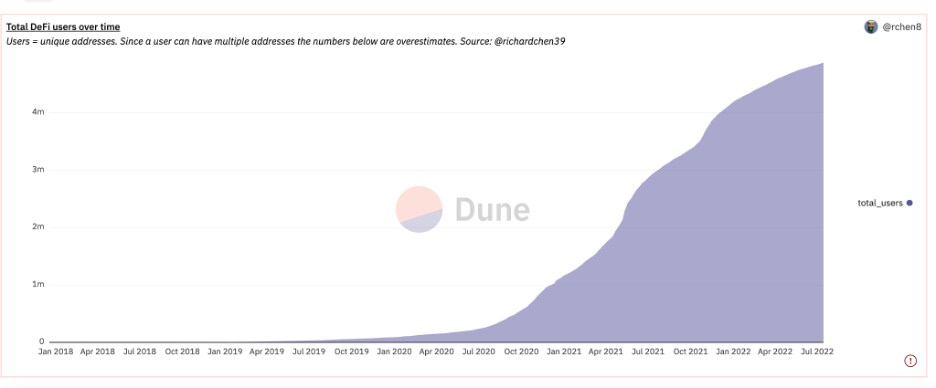
Usuarios de las finanzas descentralizadas del 1/1/2020 al 4/7/2022
Seamos claros: hasta la fecha, el volumen y la actividad de DeFi se han limitado a aplicaciones financieras relacionadas con las criptomonedas, adoptadas por un grupo al que se suele llamar, con escaso afecto, «degenerados».
Las poblaciones sin acceso a servicios bancarios aún no han adoptado plenamente las finanzas descentralizadas, ni estas se han diseñado para atenderlas. Sin embargo, los datos sobre la adopción de criptomonedas nos llevan a seguir de cerca las tasas de adopción de DeFi.
Los países emergentes están a la vanguardia de las criptomonedas
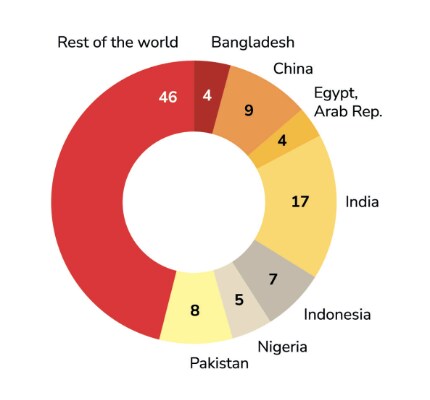
Los países emergentes aventajan a todos los países desarrollados, excepto a Estados Unidos, en la adopción, minería y negociación de criptomonedas. Muchos de estos países, ávidos de criptomonedas, tienen una elevada proporción de residentes sin acceso a servicios bancarios: cuatro de los siete países con la mayor concentración de adultos sin acceso a estos servicios lideran la adopción de criptomonedas (China, India, Pakistán y Nigeria).
A escala mundial, incluso en economías desarrolladas con sectores de servicios financieros avanzados, como Estados Unidos, las poblaciones sin acceso o con acceso limitado a servicios bancarios tienen tasas relativamente más altas de adopción de criptomonedas en comparación con quienes tienen pleno acceso a servicios bancarios.
Quienes hoy no tienen acceso a servicios bancarios nunca llegarán a tenerlo por las vías tradicionales: darán el salto directamente a los servicios financieros descentralizados. Tres factores principales sustentan esta predicción:
La naturaleza abierta y sin permisos de las finanzas descentralizadas
Cualquiera puede crear una billetera de cadena de bloques, una tecnología esencial que permite a cualquier persona con un teléfono móvil y conexión a internet acceder a servicios financieros nativos de la cadena de bloques y a los mercados de capitales globales a través de la infraestructura DeFi.
La billetera digital basada en la cadena de bloques funciona como una «cuenta» que puede utilizarse para enviar, recibir, ahorrar e invertir activos digitales. Sirve como puerta de entrada para recibir y realizar transacciones en monedas extranjeras y obtener exposición a los mercados de capitales globales.
No sorprende que, en economías como Argentina, Venezuela y Nigeria, amplios sectores de la población opten por cobrar en monedas digitales y trasladar su patrimonio a monedas digitales descentralizadas, como bitcoin y ethereum. La naturaleza sin permisos de las criptomonedas las convierte en la clase de activos con mayor diversidad de tenedores del mundo.
DeFi mejora los modelos financieros comunitarios P2P existentes
Las innovaciones de las finanzas descentralizadas aplicadas a estructuras financieras comunitarias pueden ofrecer soluciones más seguras, cómodas y fiables que mejoren la infraestructura financiera social informal existente.
El intercambio P2P ya está impulsando la adopción de criptomonedas en mercados emergentes entre quienes no pueden acceder a ellas a través de instituciones financieras centralizadas. Es probable que los siguientes sean los modelos DeFi de ahorro y préstamo. Los grupos de ahorro son un método comunitario muy extendido para ahorrar dinero y conceder préstamos en beneficio de los miembros de la comunidad.

Un enfoque basado en DeFi ofrece varias ventajas: los pagos digitales son más seguros y fáciles de rastrear que el efectivo físico y los registros manuales, mientras que la automatización de los pagos y retiros garantiza la equidad y la transparencia para todos los miembros.
Los fondos comunitarios digitales podrían invertirse sin complicaciones, a diferencia del efectivo, y las comunidades de ahorro ya no tendrían que limitarse a una ubicación geográfica. Todos estos datos en la cadena generan historiales crediticios rastreables y auditables que podrían servir de puente para acceder a mayores cantidades de capital de prestamistas externos.
Las ventajas de una renta básica universal en criptomonedas
El creciente interés por la renta básica universal en criptomonedas demuestra que cada vez se reconoce más que la cadena de bloques permite distribuir dinero directamente a las personas, de forma eficiente y a gran escala, y que las finanzas descentralizadas ofrecen vías eficientes para financiar y distribuir capital a lo largo del tiempo.
Más de mil millones de personas viven con menos de 1,90 dólares al día, y estas grandes ideas están ganando aceptación como un modelo de negocio sensato para la humanidad. Recientemente, diversos enfoques han alcanzado nuevas etapas de viabilidad.
GoodDollar y Impact Market han incorporado en conjunto a más de 500.000 miembros a billeteras sin custodia y han distribuido renta básica universal en criptomonedas, principalmente en países como Nigeria, India e Indonesia. Los destinatarios han utilizado los fondos para intercambios entre pares, cubrir necesidades básicas y explorar instrumentos DeFi, como los grupos de ahorro.
Estos proyectos están tendiendo puentes entre la infraestructura y los activos de las finanzas descentralizadas y las personas con acceso limitado a servicios bancarios, y tienen potencial viral para acelerar la adopción.
Retos para la adopción de las finanzas descentralizadas
No se pueden exagerar los riesgos y retos reales que plantea la adopción de las finanzas descentralizadas. La educación financiera es un comienzo, pero no basta: aunque guardar criptomonedas en una billetera digital parezca bastante sencillo, los productos y activos DeFi actuales aún no están diseñados para atender a poblaciones vulnerables. La alfabetización básica sigue siendo un problema, y el 37 % de la población mundial todavía no dispone de acceso a internet generalizado y asequible, un requisito previo para seguir avanzando.
La volatilidad de los criptoactivos también plantea riesgos existenciales: dado que existe la posibilidad de perder el 72 % de su valor en un año, incluso las criptomonedas más consolidadas suponen una gran amenaza para quienes viven al día. Sin regulaciones y salvaguardias claras, la falta de protección al consumidor y la volatilidad del mercado siempre pondrán en peligro la adopción de DeFi. La adopción depende de algo más que de las macrotendencias.
¿Cómo promueve el Foro Económico Mundial el uso responsable de la cadena de bloques?
El impacto de dar el salto a DeFi va mucho más allá de eliminar a los intermediarios. Facilita un acceso más abierto, la participación y las oportunidades en la nueva economía digital. También puede hacer más accesibles los principios y productos financieros establecidos, además de empoderar a comunidades mediante la formación de capital, algo a lo que normalmente no han tenido acceso.
Las finanzas descentralizadas han sentado las bases para impulsar una economía global verdaderamente descentralizada, a la que las personas sin acceso a servicios bancarios puedan sumarse y en la que puedan participar con facilidad.
Gracias a Kitchain.xyz por sus aportaciones.




