Los metaversos están en su fase inicial, pero las empresas que no quieren quedarse atrás ya están invirtiendo en estos espacios.
Si las empresas tradicionales quieren tomar las decisiones de inversión correctas, deben comprender las visiones de metaverso en competencia que se están construyendo.
Las empresas deben vigilar de cerca los factores clave —la maduración tecnológica, la regulación y las tasas de adopción— que determinarán si una visión concreta de metaverso tiene el impulso necesario para hacerse realidad.
Aunque el metaverso se encuentra en su fase inicial, gigantes tecnológicos como Microsoft y Meta han invertido miles de millones en componentes del metaverso, y startups como Roblox también han captado fondos significativos. Estas y otras empresas «constructoras» compiten por dar forma a la arquitectura de la incipiente industria del metaverso creando condiciones que favorezcan su éxito. Además, definen las fuentes de valor, establecen el equilibrio de poder entre los actores y determinan cómo se beneficiarán las empresas tradicionales que aspiran a monetizar los metaversos. Lo que está en juego es muy importante para los líderes de las empresas tradicionales.
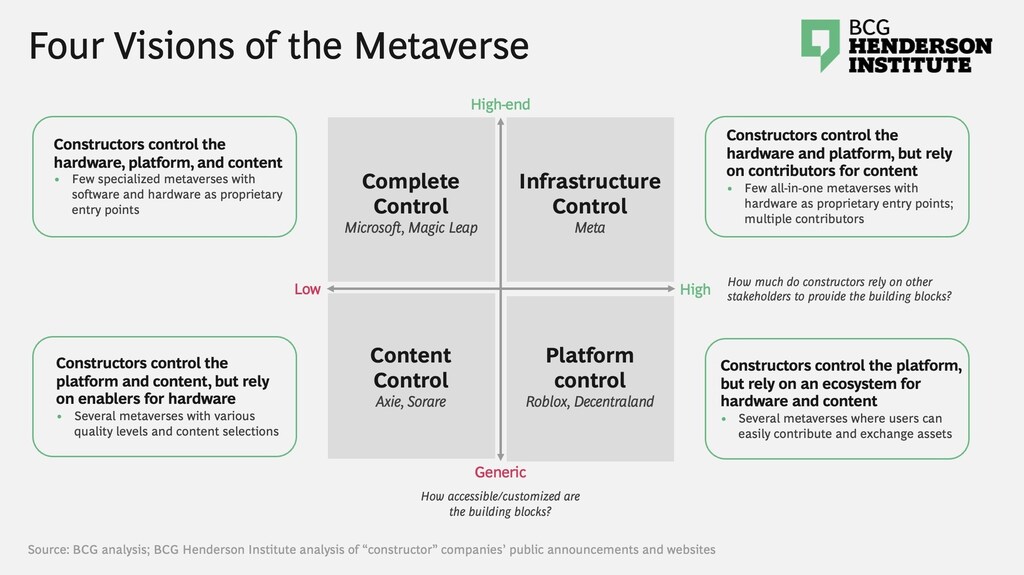
Cuatro visiones del metaverso
Para tomar las decisiones de inversión correctas, deberán comprender las visiones en competencia que se están construyendo y cómo se alinea cada modelo con la estrategia de su empresa.
El modelo de control total
En esta visión, unos pocos metaversos especializados atienden fines concretos, como el juego y el trabajo. El hardware de alta gama y las aplicaciones propietarias se utilizan como factores diferenciadores. Microsoft, por ejemplo, diseñó herramientas de RA para la productividad de oficina en su plataforma Mesh, y la startup de hardware y software de RA/RV Magic Leap creó una aplicación que permite a los cirujanos planificar procedimientos en entornos inmersivos en 3D.
Los constructores apuestan por que la calidad y las experiencias a medida serán clave para impulsar la adopción del metaverso, y que el elevado nivel de inversión necesario les permitirá fijar los precios en todas las capas del metaverso, con modelos de negocio similares a los que ya se utilizan hoy, como la oferta SaaS de Office de Microsoft.
¿Qué está haciendo el Foro Económico Mundial en relación con el metaverso?
El modelo de control de la infraestructura
En esta visión, unos pocos metaversos todo en uno atienden múltiples fines. El hardware es un punto de entrada propietario, pero la creación de contenido se externaliza a un ecosistema abierto de proveedores. Meta, por ejemplo, cuenta con que los usuarios y las empresas sean contribuyentes clave en la producción de contenido, y ofrece la infraestructura necesaria para desarrollar contenido inmersivo. En la visión de Meta, la inversión necesaria para crear hardware de RV de última generación (sus gafas propietarias) y los efectos de red (proporcionados por su amplia base de productores de contenido) garantizarán un monopolio natural.
Estos constructores querrán aprovechar modelos de negocio de la economía de la atención, como los modelos basados en publicidad, y captar los ingresos por transacciones realizadas en sus plataformas. Meta anunció que planea cobrar una comisión por todas las transacciones realizadas en su plataforma de metaverso, así como posibles patentes que muestran su intención de monetizar el metaverso mediante publicidad.
El modelo de control del contenido
En esta visión, los constructores controlan la plataforma y el contenido, pero dependen de proveedores para el hardware. Más que crear una nueva industria o plataforma, esta visión se parece a una expansión monetizada de la industria del videojuego, con proveedores seleccionados de contenido y experiencias y nuevos modelos de negocio basados en blockchain. Varios metaversos coexistirían si esta visión se consolida, y los constructores tendrían que convertirse en proveedores de contenido competitivos.
Actores como Axie Infinity, Epic Games, Sorare y The Sandbox, por ejemplo, están creando metaversos basados en experiencias innovadoras o en el entretenimiento virtual. Estos actores no dependen de tecnología de alta gama, como la RV, para diferenciarse, ni de crear un amplio ecosistema de contribuyentes de contenido. Construyen directamente (en ocasiones mediante alianzas) las experiencias a las que los usuarios pueden acceder en sus metaversos, adaptando las tecnologías subyacentes para llegar a un público más amplio.

El modelo de control de la plataforma
En esta visión, varios metaversos coexisten y están interconectados. El software es el único punto de entrada propietario, y los constructores necesitan fomentar un sentido de comunidad y crear barreras blandas para retener a los usuarios. Se espera que los constructores capten valor a través de una multitud de modelos de negocio, como las comisiones por transacción, los modelos basados en publicidad o la valorización de activos digitales.
Actores como las plataformas virtuales Decentraland y Roblox dependen sobre todo de tecnología genérica o de código abierto —hardware basado en pantalla o blockchain. Tienen una supervisión o influencia limitada sobre la creación de contenido y actúan en gran medida como gestores de plataformas.
En busca de alineación estratégica
Las empresas tradicionales también deben comprender cómo se alinea cada visión con sus fortalezas y posicionamiento. Las empresas B2B que lideran su sector y cuentan con el talento tecnológico necesario para coconstruir ofertas premium se beneficiarán de metaversos especializados y de alta gama que funcionan en un ecosistema cerrado (el modelo de control total). John Deere, por ejemplo, que permite a sus clientes interactuar con sus productos a través de su aplicación de RA, podría asociarse con un constructor como Magic Leap o Microsoft para escalar su oferta actual y desarrollar conjuntamente casos de uso para el mercado de equipos industriales.
Las empresas B2C con una marca fuerte y un posicionamiento sólido en su sector podrán negociar con constructores de metaversos más accesibles que dependen parcialmente de proveedores externos. Algunas se beneficiarán del acceso a herramientas inmersivas de alta gama para crear sus propias experiencias (modelo de control de la infraestructura). El almacén departamental francés Printemps, por ejemplo, creó un minimetaverso con una réplica en 3D de su tienda insignia, donde los clientes pueden realizar compras y explorar una colección de arte NFT. La marca podría, potencialmente, ajustar y escalar esta experiencia en metaversos como Meta Horizon.
Otras empresas B2C con una marca y un posicionamiento sólidos podrían beneficiarse de experiencias listas para usar creadas mediante una alianza (modelo de control del contenido). Por ejemplo, Marvel promociona sus películas a través de una alianza plurianual con Fortnite. Desarrolla personajes, skins, ubicaciones digitales y experiencias completas en su juego basadas en el universo de Marvel.
Las empresas que no pueden depender de marcas conocidas ni de un posicionamiento sólido en el mercado, pero que son capaces de reorientarse y adaptarse rápidamente a las necesidades de nuevos clientes, o las empresas que quieren mantener un control firme sobre su contenido, podrían asociarse con plataformas como Roblox (modelo de control de la plataforma). Estas plataformas tienen barreras de entrada mínimas, con una selección limitada de contenido, visualización basada en pantalla o una economía descentralizada.
Se desconoce qué visión del metaverso prevalecerá o si podrían coexistir varias. Los líderes deben vigilar de cerca los factores clave —la maduración tecnológica, la regulación y las tasas de adopción— que determinarán si una visión concreta tiene suficiente impulso para hacerse realidad. El momento de prepararse es ahora. Las empresas líderes ya están creando valor en el metaverso.
Para conocer las estrategias de metaverso entre las que pueden elegir los líderes empresariales, consulte la versión completa de este artículo: Cuatro visiones del metaverso.




