Para 2027, se espera que las herramientas de inversión basadas en IA se conviertan en la principal fuente de asesoramiento para los inversores minoristas.
La confianza es la base de las relaciones de asesoramiento exitosas, pero ¿puede la IA sustituir la confianza que las personas depositan en los asesores humanos?
Es importante abordar la cuestión del impacto de la IA en distintos factores y de sus implicaciones generales.
Para 2027, las herramientas de inversión basadas en IA se convertirán en la principal fuente de asesoramiento para los inversores minoristas, y se prevé que su uso alcance alrededor del 80% para 2028, según Deloitte. Esta transformación ya está en marcha: empresas como Morgan Stanley están integrando la IA en los flujos de trabajo de asesoramiento y aprovechando herramientas como AI @ Morgan Stanley Debrief, que funciona como asistente durante las reuniones con clientes. Estos avances son la primera señal de una mayor eficiencia, conocimientos especializados a gran escala e interacciones con los clientes transformadas, que harán que el asesoramiento sea más accesible y se base más en datos que nunca.
Los modelos de lenguaje grandes (LLM) siguen evolucionando. Se están expandiendo más allá de los roboasesores y avanzan de los chatbots a los asistentes y luego a los agentes, reduciendo la brecha de acceso al asesoramiento para los inversores minoristas.
La pregunta fundamental es si los sistemas de IA pueden ofrecer el nivel de inteligencia emocional y empatía que necesitan los inversores para compartir información y expresar sus necesidades como lo hacen con sus asesores humanos; es decir, si las máquinas podrían llegar a sustituir a los asesores humanos?
Planteamiento del problema: la «ecuación de la confianza»
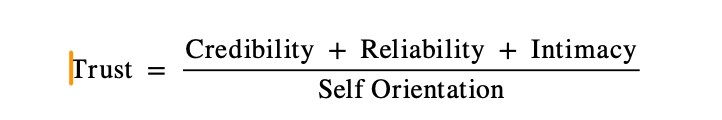
La confianza es la base de las relaciones de asesoramiento exitosas y surge de la combinación de cuatro factores distintos, que conforman la llamada «ecuación de la confianza». Analizamos el impacto de la IA en cada factor y sus implicaciones generales:
1. Credibilidad
¿Podría la IA ofrecer asesoramiento experto y preciso? Los sistemas de IA han demostrado que pueden hacerlo al procesar grandes conjuntos de datos con rapidez y precisión. Por ejemplo, una investigación reciente de la Universidad Cornell, que utilizó el modelo GPT-4 de OpenAI, capaz de emular la toma de decisiones de expertos en inversión, demostró que podía generar rendimientos superiores. Además, los sistemas de asesoramiento con IA agéntica también integrarán la colaboración con expertos humanos en sus flujos de trabajo, lo que reforzará la credibilidad de los sistemas híbridos de humanos e IA.
2. Fiabilidad
¿Ofrecerán los sistemas de IA de forma constante orientación, acompañamiento y recomendaciones sólidas? La IA es constante y está libre del error humano, pero su naturaleza de «caja negra» plantea dudas sobre la transparencia. La investigación del MIT sobre el uso de LLM para ofrecer asesoramiento indica que estos pueden brindar orientación experta y que sus conocimientos mejoran al incorporar módulos y prácticas adicionales, como la generación aumentada por recuperación (RAG), que enriquece el contexto.
3. Cercanía
Crear relaciones significativas basadas en la confianza requiere comprender las experiencias personales. La IA puede reconocer los sentimientos, pero carece de la experiencia vivida y los matices culturales que aportan los asesores humanos. Una nueva investigaciónindica que los inversores consideran que las previsiones generadas por IA son menos creíbles que las de los analistas humanos, lo que pone de relieve el reto que afronta la IA para generar cercanía. Sin embargo, la adopción de la IA en otros sectores, como el de la compañía en línea (por ejemplo, Replika AI y Character AI), sugiere que los consumidores pasan cada vez más horas en estas plataformas creando relaciones entre personas e IA. Además, un estudio reciente de la Comisión de Valores de Ontarioconcluyó que los inversores podrían estar igual de dispuestos a recibir asesoramiento de sistemas de IA que de asesores humanos.
4. Orientación hacia los propios intereses
Aunque la IA opera sin sesgos personales, sus datos de entrenamiento o su implementación por parte de empresas financieras pueden generar conflictos de intereses, como favorecer productos de inversión propios. Para garantizar que la IA actúe en beneficio de los clientes, se necesita supervisión regulatoria que impida que los incentivos corporativos sesguen las recomendaciones. En julio de 2023, la SECpropuso normas para impedir que los agentes de bolsa y los asesores utilizaran análisis predictivos de formas que priorizaran los intereses de las empresas por encima de los de los inversores. Las empresas deben evaluar y mitigar los conflictos de intereses. La SEC advirtió que los modelos de IA podrían favorecer los productos propios o las recomendaciones que generen más ingresos frente a las necesidades de los clientes. Los reguladores y los líderes del sector deben diseñar sistemas de IA que equilibren los incentivos con los mejores intereses de los clientes.
Consideradas en su conjunto y teniendo en cuenta el estado actual de los modelos de IA, estas consideraciones nos llevan a creer que, a corto plazo, la oportunidad reside en un modelo híbrido en el que la IA potencie la experiencia humana.
Combinar confianza y tecnología con modelos híbridos
Esta fase de transformación exige un enfoque equilibrado que aproveche los sistemas de IA y preserve el trato humano, esencial para construir relaciones basadas en la confianza. Por ejemplo, un informe del London Stock Exchange Groupindica que más del 80% de los inversores están abiertos a que la IA respalde a los asesores en la gestión de carteras, lo que apunta a un giro hacia el asesoramiento asistido por IA.
Por un lado, los sistemas de IA ofrecen capacidades sin precedentes para procesar grandes cantidades de datos, detectar tendencias sutiles del mercado y ofrecer recomendaciones coherentes basadas en datos. Por otro, los asesores humanos aportan empatía, consideraciones éticas y una atención personalizada: cualidades vitales en períodos de volatilidad e incertidumbre económicas. Juntas, estas fortalezas complementarias pueden responder a las necesidades técnicas y emocionales de los clientes. Estudios de MIT Sloanmuestran que, aunque los LLM pueden ofrecer análisis financieros sólidos cuando se complementan con módulos especializados en finanzas, siguen necesitando supervisión humana para explicar los matices y crear la relación de confianza que sustenta los vínculos duraderos con los clientes.
Además, la convergencia de la IA y las personas promueve una mayor transparencia en el proceso de asesoramiento. A medida que las instituciones invierten en mejorar la explicabilidad de las recomendaciones generadas por máquinas, también se comprometen a preservar las interacciones personalizadas que valoran los clientes. Esta evolución colaborativa sienta bases prometedoras para la transformación de la gestión patrimonial a corto plazo, mediante una integración fluida de la intuición humana y la innovación en IA.

¿Podrían las máquinas llegar a sustituir a los asesores humanos?
La IA no es un concepto futurista en la gestión patrimonial: está transformando la manera en que los inversores acceden a orientación financiera. El estudio de la Comisión de Valores de Ontario mencionado anteriormente también muestra que, entre los participantes que utilizaron aplicaciones de IA como ChatGPT, el 29% accedió a información, asesoramiento o recomendaciones financieras o relacionadas con inversiones a través de estas herramientas. Dado el avance de la IA en las dimensiones de la confianza y su adopción mediante modelos híbridos, planteamos que el futuro del asesoramiento seguirá tres modelos, y que una parte del mercado adoptará asesores basados exclusivamente en IA:
• Asesoramiento humano personalizado para clientes seleccionados con necesidades complejas.
• Modelos híbridos semiautónomos de IA y humanos.
• Asesores totalmente automatizados basados en agentes de IA
La IA avanza y supera los métodos actuales antes de lo previsto. Sin embargo, aunque pronto la tecnología podría superar el rendimiento humano en tareas técnicas, aún no puede reproducir la empatía necesaria en contextos sociales complejos. También persisten obstáculos regulatorios y sociales para su adopción.
En última instancia, el futuro de la gestión patrimonial no consistirá en que la IA sustituya a todos los asesores humanos, sino en que potencie a muchos: creará un ecosistema en el que la IA amplíe los conocimientos especializados, estreche las relaciones con los clientes y extienda el acceso a la orientación a gran escala.
Agradecemos a Davide Lodolini, jefe de gabinete de Alpheya, sus valiosas contribuciones y aportaciones para dar forma a esta perspectiva.




