En todo el mundo, 1.700 millones de personas aún carecen de acceso a una cuenta bancaria formal.
Las innovaciones digitales, como la IA, están contribuyendo a aumentar la inclusión financiera.
Con la infraestructura adecuada, un entorno de intercambio de datos y un marco ético, la IA puede democratizar los servicios financieros.
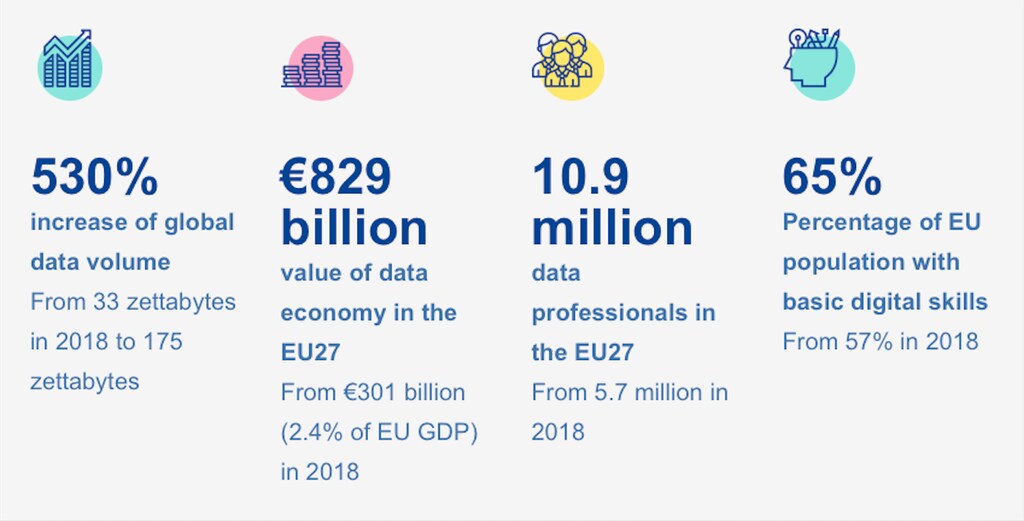
Se prevé que el volumen de datos generados a nivel mundial aumente un espectacular 530 %, pasando de 33 zettabytes en 2018 a 175 zettabytes en 2025. La IA tiene el poder de transformar esta profusión de datos en inclusión financiera. Recomendamos diversas directrices que el sector público y el privado pueden adoptar para aprovechar el potencial de la IA y, al mismo tiempo, mitigar los riesgos que plantea esta tecnología relativamente nueva.
Sistemas de identificación digital para la inclusión financiera
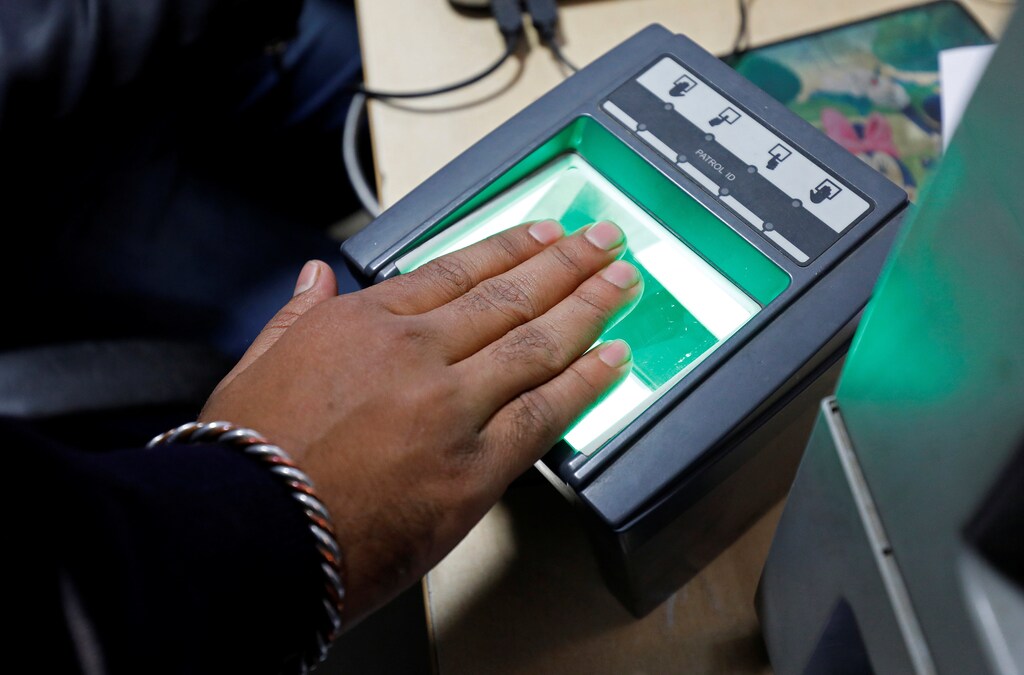
Los gobiernos y los reguladores han colaborado en la creación de una nueva infraestructura de identificación digital que reduce el coste de llegar al usuario de la última milla. India ha liderado este ámbito mediante la creación de canalizaciones digitales fundamentales para su «India Stack». Entre los ejemplos más destacados figuran Aadhar, un identificador único de 12 dígitos emitido por el gobierno indio, y UPI (United Payments Interface), un sistema de pagos interoperable y orientado al móvil, regulado por el banco central de la India.
Mientras que Aadhar ha permitido el acceso a cuentas bancarias al proporcionar a 1.300 millones de personas un identificador de confianza, UPI ha hecho posible, por primera vez, los pagos instantáneos entre plataformas. En conjunto, estas aplicaciones han impulsado la innovación financiera al reducir masivamente los costes de transacción y permitir que los datos de los usuarios se capturen y compartan a gran escala.
El ecosistema fintech indio, uno de los más dinámicos del mundo, no sería el mismo sin estas plataformas digitales básicas que permiten un mercado abierto y libre.
Portabilidad de datos y su aplicación al sector de los préstamos y la financiación
Una vez establecida la infraestructura, los datos son el combustible que permite a los proveedores de servicios financieros extraer de ella el máximo valor. Sin este combustible, las fintech no podrán avanzar mucho y, sin portabilidad de datos, el combustible será mínimo. La portabilidad de datos se refiere al derecho de los usuarios a transferir fácilmente sus datos personales de una organización a otra. En la práctica, esto exige que los datos ya no se almacenen en los silos de una sola organización. Por el contrario, deberían ser propiedad de los usuarios, que pueden compartirlos con otros proveedores de servicios. El principio subyacente de este marco de intercambio de datos es que los datos generados por los usuarios son un bien público que puede, y debe, ser una fuente de competencia y no de ventaja competitiva para una única parte.
Este principio de intercambio de datos se materializa en la India a través del marco de agregadores de cuentas (AA). Los AA están diseñados para ser «gestores de consentimiento» que permiten a los usuarios compartir sus datos —con base en su consentimiento— con otras entidades reguladas, como bancos, aseguradoras, etc. Este enfoque resulta beneficioso para el sector de los préstamos y la financiación, en particular para el segmento de las pymes con escasez de crédito.
¿Cómo ayuda el Foro a los gobiernos a adoptar la tecnología de IA de forma responsable?
Aproximadamente, el 90 % de las pymes del país carece de acceso al crédito formal. Con el marco AA, estas pequeñas empresas pueden garantizar que la documentación necesaria esté disponible para los prestamistas, quienes a su vez pueden evaluar mejor el riesgo y atender a las pequeñas empresas. Mediante un diseño de sistema cuidadoso, el marco AA permite compartir datos de usuarios basado en el consentimiento, reduce los costes de transacción y favorece la inclusión financiera.
Directrices para desarrollar una IA ética
Tan importantes como la infraestructura y los datos son las propias capacidades de la IA, que determinan la penetración de las fintech. Si bien una profusión de datos abre nuevas oportunidades, los beneficiarios se limitan a las personas de las que se dispone de datos. Si los colectivos desatendidos no están representados adecuadamente o el algoritmo subyacente está sesgado, la IA puede terminar reproduciendo sesgos sociales. Esta posibilidad se ve agravada por el hecho de que actualmente no existen leyes que regulen los algoritmos de IA. En este contexto, instamos a los agentes del sector privado a tomar cartas en el asunto y a no esperar a la regulación para garantizar que su aplicación de la IA sea equitativa. Con este fin, ofrecemos tres recomendaciones:
1. Para reducir el riesgo de sesgo, aumente la diversidad de sus equipos
Investigadores de la Universidad de Columbia han descubierto que, si bien la razón principal de las predicciones sesgadas son los datos sesgados, la demografía de los ingenieros también influye. Aunque individualmente todos presentaban un sesgo aproximadamente igual, los equipos homogéneos agravaban los sesgos individuales. Por tanto, cuanto más diverso sea el equipo, mejor preparado estará para detectar y reducir los sesgos.
2. Asegúrese de que sus algoritmos de IA sean explicables para los demás, incluidos los expertos y los legos
Investigadores del Instituto de Oxford han desarrollado la noción de «contrafactuales»: más que una explicación completa, los contrafactuales ofrecen el conjunto mínimo de condiciones que habría llevado a una decisión alternativa. Conocer estas condiciones puede abrir un camino hacia la inclusión, al dotar a los usuarios de la información necesaria para modificar su situación actual.
3. Recurra a expertos para auditar sus algoritmos
Existen diversos marcos para ayudar a quienes desean incorporar la ética en su ciclo de desarrollo. En lugar de reinventar la rueda, incorpore a los creadores de estas herramientas y a expertos en ellas. Si la participación de expertos no es viable, asegúrese de que la intervención humana no se elimine por completo de su proceso de toma de decisiones. Aunque los algoritmos de IA están mejorando, el juicio humano sigue siendo más sofisticado y debe utilizarse para auditar y diseñar algoritmos más equitativos.
Con la infraestructura adecuada, un entorno de intercambio de datos y un marco ético, la IA puede aprovecharse para acercar los servicios financieros a más personas, en particular a las más pobres. Esta posibilidad debe convertirse en realidad.
Para más información, visite: corporate.payu.com




