Entre los cientos de posibles aplicaciones de la cadena de bloques, la inclusión financiera es un objetivo que se menciona una y otra vez.
Sin embargo, como ocurre con la mayoría de las aplicaciones de la cadena de bloques, la gente tiende a hablar de la teoría e ignorar el aspecto de la implementación.
Es como si el público general supiera qué es la cadena de bloques y fuera a adoptarla por todo el revuelo que la rodea.
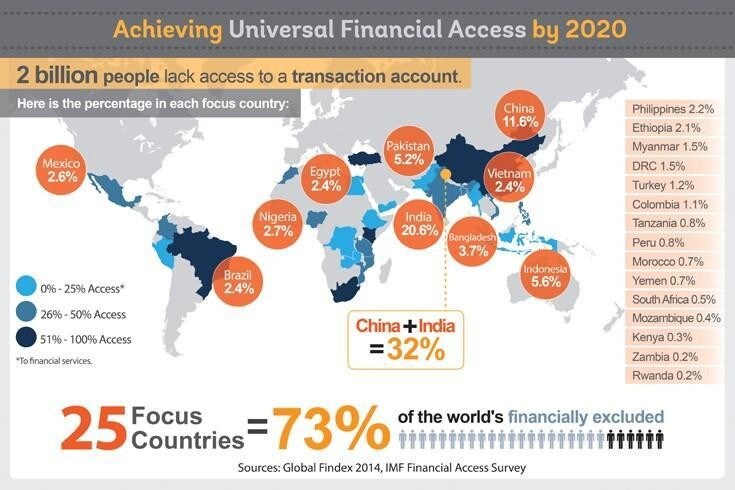
Según el informe Global Findex 2014 y la Encuesta sobre el Acceso Financiero del FMI, dos mil millones de personas no tienen acceso a una cuenta para realizar transacciones.
Los estudios han demostrado que tener una cuenta bancaria básica eleva automáticamente el nivel de vida: las personas ahorran más, pueden pedir préstamos para estudiar, crear una empresa, comprar una propiedad y mucho más.
Sin embargo, existen importantes obstáculos para que las personas se incorporen al mundo conectado financieramente.
Entonces, ¿cómo podemos usar la cadena de bloques para derribar estos obstáculos? Aquí tienes tres propuestas.
Paso 1: Facilitar la incorporación de clientes
Los procesos de «Conozca a su cliente» y de prevención del blanqueo de capitales, conocidos habitualmente en el sector bancario como KYC/AML, representan un importante obstáculo para las personas excluidas del sistema financiero.
La cantidad de documentación que los bancos deben recopilar y mantener actualizada resulta engorrosa.
Como resultado, muchas personas se desaniman, ya que tienen que reunir varios documentos y, en ocasiones, esperar semanas a que los verifiquen.
En algunas zonas de Asia y África, el proceso también resulta difícil porque obliga a las personas a dedicar mucho tiempo a desplazarse.
Sin embargo, la cadena de bloques puede servir de base para un libro mayor compartido de KYC que puedan usar varios bancos de una región.
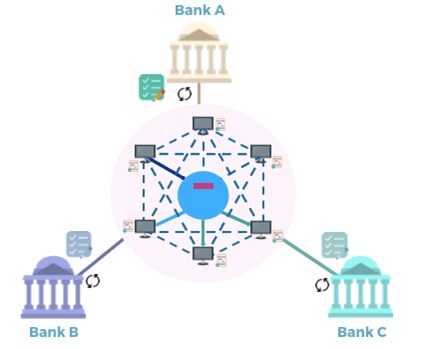
Con este sistema, solo un banco tiene que incorporar al cliente.
La información recopilada se valida y registra después en la cadena de bloques. Si todo está en orden, la identidad del cliente se añade a la cadena de bloques.
Cuando ese cliente acuda a otro banco o a una aseguradora, la nueva institución podrá consultar sus datos, comprobar que ya figura en el libro mayor compartido y que se ha verificado toda la documentación necesaria. Así, el segundo banco podrá abrirle la cuenta de inmediato.
Si el cliente cambia de empleo o de domicilio, el segundo banco puede actualizar el sistema y todos los bancos que usan el libro mayor compartido de KYC disponen de la información más reciente.
Todos confían en los datos. Como resultado, los bancos reducen sus costos de cumplimiento normativo y eliminan las trabas que dificultan la incorporación de nuevos clientes.
Imagina lo contento que estaría un banco de tener miles de clientes nuevos.
Paso 2: Facilitar el envío de pagos nacionales e internacionales
Una vez incorporados los clientes, una vía de pago basada en la cadena de bloques permite transferir dinero electrónico con fluidez.
Puede que las personas no tengan cuentas bancarias, pero en muchos países donde la exclusión financiera es elevada, la penetración de los teléfonos móviles es enorme.
Para 2020, habrá 9,2 mil millones de suscripciones a teléfonos móviles. Es decir, más de una por cada persona en la Tierra.
Las personas quieren poder comprar productos de países vecinos, los trabajadores migrantes necesitan enviar dinero a sus hogares y las comunidades quieren controlar sus propios ecosistemas.
Al crear una vía de pago basada en la cadena de bloques y conectarla al teléfono móvil, los clientes pueden enviar dinero a través de las fronteras de forma rápida y económica. Se acabaron las horas de espera en las casas de cambio. Las personas podrán enviar dinero desde casa y seguir beneficiándose de una tarifa baja.
Lo que más me entusiasma es que una comunidad implemente su propia vía de pago para sus residentes y comerciantes.
Esto evitaría que las empresas de tarjetas de crédito se instalaran y cobraran comisiones del 3–5 % a los pequeños comerciantes.
La propia vía de pago de la comunidad, basada en la cadena de bloques, podría ser gratuita o cobrar apenas un 0,25 %.
Esto es posible porque un sistema basado en la cadena de bloques puede ponerse en marcha por una fracción del costo de los sistemas tradicionales.
Paso 3: Crear mejores productos de seguros para un mercado cambiante
Pregúntale a cualquier persona qué suele pensar de los seguros y es muy probable que responda algo de lo siguiente:
«No sé si estoy pagando demasiado».
«No hay transparencia».
«No confío en ellos».
En esencia, se trata de una confianza insuficiente, falta de rendición de cuentas y falta de transparencia.
Pues bien, esos son precisamente los tres problemas que la cadena de bloques busca resolver.
Algunos de los mayores desafíos del sector de los seguros hoy son los sistemas heredados y los procesos para emitir pólizas y gestionar reclamaciones.
La tecnología obsoleta y la elevada intervención humana en tareas básicas aumentan los costos y encarecen los precios.
No es de extrañar que en lugares como India la contratación de seguros sea inferior al 5 %.
Para vender sus productos a ese mercado de 1,3 mil millones de personas, las aseguradoras tendrán que reducir sus costos.
Una plataforma de seguros basada en la cadena de bloques permitirá emitir pólizas en ella y hacer que sean transparentes para todos.
Los sistemas de contratos inteligentes permitirán gestionar las reclamaciones en tiempo real, de modo que el cliente no tenga que dedicar tiempo a reunir documentos, hacer copias, enviarlas por correo y luego esperar de tres a seis meses para recibir el pago.
En su lugar, todo se automatiza.
Ahora que se cuenta con una base de menor costo, las aseguradoras pueden ser muy creativas al ofrecer productos en mercados emergentes, donde muchas personas han estado excluidas del sistema financiero.
Las aseguradoras pueden vender pólizas de corto plazo o seguros basados en el uso a bajo costo y seguir obteniendo beneficios. Bajarán los precios de productos como los seguros contra lesiones personales, las estancias hospitalarias y los seguros para bicicletas.
KYC, pagos y seguros: estas son tres formas directas de acelerar la inclusión financiera mediante la cadena de bloques.
Trabajamos con grandes empresas para ofrecerles soluciones basadas en la cadena de bloques, de modo que puedan implementar productos como los que he mencionado. Así, pueden atraer a nuevos clientes y, al mismo tiempo, ayudar a millones de personas a mejorar sus condiciones de vida.
Para obtener más información sobre la promoción de Pioneros Tecnológicos de 2017, visita nuestro sitio web.




