La mayoría de los estudios empíricos de macroeconomía aproximan las desviaciones de las variables económicas agregadas (como el PIB) respecto de sus tendencias mediante una distribución normal. Además de ofrecer comodidad analítica, esta aproximación ha tenido un éxito relativo a la hora de captar algunas de las características más destacadas del comportamiento de las variables agregadas en Estados Unidos y otros países de la OCDE.
Riesgos de cola macroeconómicos
Sin embargo, varios estudios recientes (véase Fagiolo et al. 2008) han documentado que las distribuciones de las tasas de crecimiento del PIB en Estados Unidos y muchos países de la OCDE no siguen una distribución normal o con forma de campana. Las tasas de crecimiento muy negativas o muy positivas son más frecuentes de lo que sugeriría la distribución normal. Es decir, las distribuciones presentan «colas» significativamente más pesadas que las de la distribución normal. Por tanto, usar la distribución normal subestima gravemente la frecuencia de las grandes recesiones económicas.
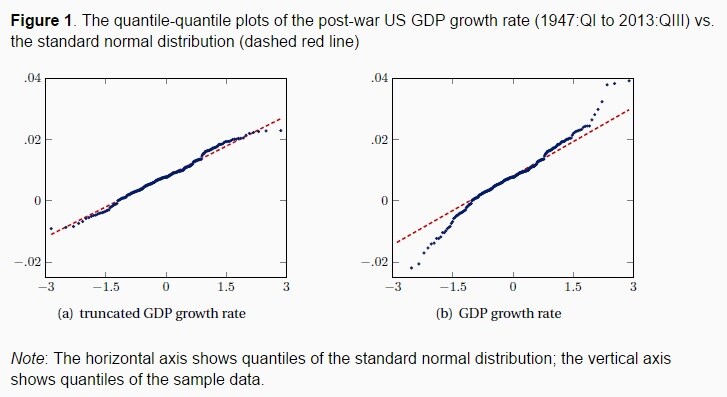
Esta divergencia puede apreciarse claramente en la Figura 1. El panel (a) muestra el gráfico cuantil-cuantil de la tasa de crecimiento del PIB de Estados Unidos en la posguerra (1947:T1 a 2013:T3) frente a la distribución normal, tras eliminar el 5 % superior y el 5 % inferior de los puntos de datos. La estrecha correspondencia entre este conjunto de datos y la distribución normal, representada por la línea roja discontinua, sugiere que, una vez excluidas las grandes desviaciones, la distribución normal es, en efecto, una buena candidata para aproximar las fluctuaciones del PIB. El panel (b) muestra el mismo gráfico cuantil-cuantil para toda la muestra estadounidense de posguerra. Es fácil observar que este gráfico presenta desviaciones considerables y sistemáticas respecto de la línea normal en ambos extremos. En conjunto, estos gráficos sugieren que, aunque la distribución normal aproxima bastante bien la naturaleza de las fluctuaciones durante la mayor parte de la muestra, subestima gravemente el hecho más trascendental acerca de las fluctuaciones del ciclo económico: la frecuencia de las grandes contracciones económicas.
Vínculos input-output, perturbaciones microeconómicas y riesgos macroeconómicos
En un trabajo reciente (Acemoglu et al. 2014), hemos sostenido que los vínculos input-output entre distintas empresas y sectores de la economía pueden desempeñar un papel de primer orden a la hora de determinar la profundidad y la frecuencia de las grandes recesiones económicas. Sobre la base de un marco anterior de Acemoglu et al. (2012), mostramos que, si todas las empresas desempeñan papeles aproximadamente simétricos como proveedoras de insumos unas de otras (en lo que llamamos una economía «equilibrada»), no solo las fluctuaciones del PIB se distribuyen normalmente, sino que las grandes recesiones económicas también son extremadamente improbables. En otras palabras, en ausencia de mecanismos de amplificación o perturbaciones agregadas, las perturbaciones microeconómicas a nivel de empresa no pueden generar riesgos de cola macroeconómicos. Más interesante aún, este resultado se mantiene con independencia de cómo se distribuyan estas perturbaciones microeconómicas a nivel de empresa.
Sin embargo, nuestros análisis posteriores establecen que la irrelevancia de las perturbaciones microeconómicas para generar riesgos de cola macroeconómicos dejaría de cumplirse si la economía está «desequilibrada», en el sentido de que algunas empresas desempeñan un papel mucho más importante como proveedoras de insumos que otras. Más concretamente, sostenemos que:
La propagación de perturbaciones microeconómicas a través de los vínculos input-output puede aumentar significativamente la probabilidad de grandes recesiones económicas.
Las implicaciones de nuestros resultados teóricos pueden resumirse así:
En primer lugar, la frecuencia de las grandes contracciones del PIB es muy sensible a la naturaleza de las perturbaciones microeconómicas.
En particular, en una economía desequilibrada, las perturbaciones microeconómicas con colas algo más pesadas pueden provocar un aumento significativo de la probabilidad de grandes recesiones económicas. Esto sugiere que los vínculos input-output desequilibrados pueden conducir a la acumulación de riesgos de cola en la economía.
En segundo lugar, dependiendo de la distribución de las perturbaciones microeconómicas, la economía puede presentar riesgos de cola macroeconómicos significativos, aunque las fluctuaciones agregadas alejadas de las colas puedan aproximarse bien mediante una distribución normal.
Este resultado concuerda con el patrón de fluctuaciones del PIB estadounidense de posguerra documentado en la Figura 1.
Esta observación subraya la importancia de estudiar los determinantes de las grandes recesiones, ya que esos riesgos de cola macroeconómicos pueden variar significativamente incluso entre economías que, por lo demás, presentan un comportamiento idéntico ante desviaciones moderadas.
Por último, existe una disyuntiva entre la normalidad de las perturbaciones a nivel microeconómico y los desequilibrios en los vínculos input-output.
Una economía con vínculos input-output desequilibrados sometida a perturbaciones microeconómicas normales presenta recesiones profundas con la misma frecuencia que una economía equilibrada sometida a perturbaciones de colas pesadas.
Resolver el «enigma de las pequeñas perturbaciones y los grandes ciclos»
En este sentido, nuestros resultados ofrecen una solución novedosa a lo que Bernanke et al. (1996) denominan el «enigma de las pequeñas perturbaciones y los grandes ciclos», al sostener que la interacción entre la estructura input-output subyacente de la economía y la forma de la distribución de las perturbaciones microeconómicas es de primer orden para determinar la naturaleza de las fluctuaciones agregadas.
Conclusión
Comprender las causas subyacentes de las grandes recesiones económicas, como la Gran Depresión, ha sido una de las cuestiones centrales de la macroeconomía. Nuestros resultados sugieren que la frecuencia y la profundidad de esas recesiones pueden depender de la interacción entre las perturbaciones microeconómicas a nivel de empresa y la naturaleza de los vínculos input-output entre distintas empresas. Esto se debe a que la propagación de perturbaciones a través de los vínculos input-output puede conducir a la concentración de riesgos de cola en la economía. Esta observación pone de relieve la importancia de estudiar por separado los determinantes de las grandes recesiones económicas, ya que esos riesgos de cola macroeconómicos pueden variar significativamente incluso entre economías que, por lo demás, presentan un comportamiento idéntico ante desviaciones moderadas.
Referencias
Acemoglu, D, V M Carvalho, A Ozdaglar y Al Tahbaz-Salehi (2012), «Los orígenes en red de las fluctuaciones agregadas», Econometrica, 80, 1977–2016.
Acemoglu, D, A Ozdaglar y A Tahbaz-Salehi (2014), «Orígenes microeconómicos de los riesgos de cola macroeconómicos», documento de trabajo del NBER n.º 20865.
Bernanke, B, M Gertler y S Gilchrist (1996), «El acelerador financiero y la huida hacia la calidad»,The Review of Economics and Statistics, 78, 1–15.
Fagiolo, G, M Napoletano y A Roventini (2008), «¿Tienen colas gruesas las distribuciones de las tasas de crecimiento de la producción? Algunas pruebas de países de la OCDE», Journal of Applied Econometrics, 23, 639–669.
Este artículo se publica en colaboración con VoxEU. La publicación no implica el respaldo del Foro Económico Mundial a las opiniones expresadas.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Daron Acemoglu es profesor Charles P. Kindleberger de Economía Aplicada en el Departamento de Economía del Massachusetts Institute of Technology. Asuman Ozdaglar es profesora y becaria de innovación Steven and Renee Finn en el Departamento de Ingeniería Eléctrica e Informática del Laboratory for Information and Decision Systems del MIT. Alireza Tahbaz-Salehi es profesor adjunto en la División de Decisión, Riesgo y Operaciones de Columbia Business School, en Columbia University.
Imagen: Una vista muestra la sede de la empresa francesa de materiales de construcción Saint-Gobain en el distrito empresarial de La Defense. REUTERS.




