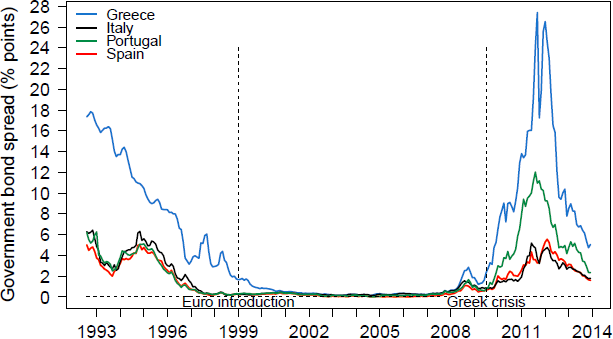
Aunque la crisis financiera mundial afectó a la mayoría de las economías avanzadas en 2008-09, la situación en la eurozona se deterioró principalmente a finales de 2009 y comienzos de 2010, cuando el recién elegido gobierno griego descubrió y anunció los enormes déficits públicos ocultos, lo que provocó un aumento de los tipos de interés de los bonos soberanos griegos. Pronto se observó el repentino encarecimiento del endeudamiento griego en los tipos de interés soberanos de otros países del sur de Europa (Figura 1), lo que llevó a algunos de ellos a solicitar rescates internacionales.
El aumento simultáneo y rápido de los diferenciales de los bonos soberanos dentro de la eurozona constituye una grave amenaza para la supervivencia de la unión monetaria y, por tanto, es objeto de amplio debate entre los economistas (véanse, entre muchas columnas de Vox, Corsetti y Müller, 2011; Manasse y Zavalloni, 2012). Sin embargo, aún no se comprende bien el mecanismo teórico que subyace al aumento simultáneo del coste del endeudamiento soberano.
Figura 1. Evolución de los diferenciales de los tipos de interés de los bonos soberanos (en comparación con los bonos alemanes)
Diferenciales soberanos
Tras la introducción del euro, los tipos de interés de la deuda pública de los países miembros de la UEM convergieron hacia niveles bajos, que antes estaban reservados a los bonos soberanos de países centrales con calificación AAA, como Alemania. El coste del endeudamiento de los países periféricos no solo disminuyó, sino que también se volvió insensible a los fundamentos fiscales de cada país (por ejemplo, Bernoth et al., 2012; Aizenmahn et al., 2013).
El periodo de tipos de interés soberanos homogéneos y bajos terminó con el inicio de la crisis griega y los debates sobre un rescate de Grecia por parte de la eurozona. La crisis griega marca un punto de inflexión en la valoración de los bonos soberanos en la eurozona, pues los mercados empezaron a exigir primas elevadas por riesgo de impago.
Varios estudios buscan comprender la reaparición de los diferenciales de deuda soberana en la UEM. Mink y De Haan (2013) identifican el efecto de las noticias sobre la crisis griega y el rescate en el coste del endeudamiento de Italia, Portugal y España. Asimismo, Ludwig (2014) presenta evidencia empírica de contagio en los mercados de deuda soberana de la eurozona.
La convergencia de los tipos de interés en la eurozona y la reaparición de los diferenciales durante la crisis griega constituyen un nuevo enigma para la macroeconomía internacional.
Rescates dentro de una unión monetaria
En un artículo reciente (Eijffinger et al., 2014), presentamos una teoría capaz de explicar el desconcertante comportamiento de los diferenciales. Nuestro argumento teórico central se relaciona con la garantía de rescate —y sus limitaciones— que ofrece una unión monetaria.
En nuestro marco teórico, modelizamos explícitamente la decisión endógena de rescate de la Unión Monetaria Europea. Suponemos que:
Un país que incumple el pago de su deuda soberana ya no puede permanecer en la UEM, salvo que reciba un rescate;
La unión valora la pertenencia de cada país y, por tanto, sufre una pérdida si un país se marcha; y
La pérdida marginal asociada a permitir que un país abandone la unión es máxima si ese país es el primero en marcharse (efecto de primera salida).
Esto significa que la unión desea permanecer íntegra, con todos sus miembros. Sin embargo, una vez que el primer país se ha marchado, permitir que un segundo país incurra en impago y abandone la unión ya no resulta tan costoso.
Nuestro mecanismo teórico implica garantías de rescate endógenas para los miembros de la unión monetaria. Una garantía de rescate para un país de riesgo reduce los tipos de interés de su deuda soberana, ya que los inversores esperan que los fondos de rescate de la unión monetaria cubran parcialmente sus pérdidas.
Las garantías de rescate implícitas pueden explicar la convergencia del coste del endeudamiento en el momento de la introducción del euro.
Contagio
El proceso de decisión sobre un posible rescate es distinto en el caso de un país no afectado por problemas, aunque arriesgado —como Portugal—, después de que un miembro de la unión en dificultades (por ejemplo, Grecia) llegue a las puertas de la unión monetaria para solicitar un rescate efectivo. A partir de ese momento, toda decisión adicional de rescate debe considerarse simultáneamente con la primera. Como la prima de primera salida se reparte ahora entre varios países, disminuye el rescate máximo que puede concederse a cada país por separado. Esto propaga el riesgo de impago soberano a los países con niveles de deuda pública suficientemente elevados.
Por tanto, el contagio opera mediante la retirada de las garantías de rescate. Este mecanismo se traduce en aumentos repentinos del coste del endeudamiento para países inicialmente saneados desde el punto de vista fiscal.
Sostenemos que este mecanismo estaba en juego al inicio de la crisis griega, cuando varios países del sur de Europa experimentaron aumentos bruscos de los tipos de interés de los bonos soberanos.
Reproducir la experiencia portuguesa
Incorporamos el marco teórico a un modelo DSGE estándar de economía pequeña y abierta con dos características adicionales. En primer lugar, el impago soberano se modeliza como un suceso aleatorio mediante límites fiscales (véase Bi, 2012). En segundo lugar, incorporamos un canal de riesgo soberano que transmite las variaciones de los tipos de interés soberanos a los tipos de interés privados internos (véase, por ejemplo, Corsetti et al., 2014).
Calibramos el modelo para que reproduzca los principales momentos observados en Portugal durante el periodo de 1998 a 2012.
Pese a su relativa sencillez, el modelo reproduce bastante bien las principales variables macroeconómicas, como los tipos de interés, el PIB y el empleo. Predice una recesión profunda y duradera en Portugal tras el contagio de la crisis griega. En las simulaciones, la recesión viene acompañada de una caída profunda y prolongada del empleo.
Conclusiones
Los resultados de nuestro análisis teórico y cuantitativo respaldan una coordinación estricta de las políticas fiscales dentro de las uniones monetarias. El modelo muestra que una política de no rescate en una unión monetaria no puede ser creíble y, por tanto, debe sustituirse por un marco mejorado.
Otra implicación es la importancia económica de las declaraciones de los políticos y responsables de formular políticas. Como en la práctica el valor de la prima de primera salida no se conoce públicamente, cualquier declaración de un líder político dentro de la unión monetaria sobre la concesión de apoyo puede influir en la percepción pública de ese valor y modificar el coste del endeudamiento de los gobiernos de riesgo.
De hecho, podría sostenerse que el presidente del BCE, Mario Draghi, utilizó exactamente este poder el 26 July 2012, cuando se comprometió a que «el BCE está dispuesto a hacer lo que sea necesario para preservar el euro». Por tanto, las declaraciones negativas de otros líderes europeos pueden tener el efecto contrario y contribuir a los problemas de deuda internacional.
Referencias
Aizenmahn, J, M Hutchison y Y Jinjarak (2013), «¿Cuál es el riesgo de impago de la deuda soberana europea? Margen fiscal, diferenciales de CDS y valoración del riesgo por el mercado», Journal of International Money and Finance 34: 37-59
Bernoth, K, J von Hagen y L Schuknecht (2012), «Primas de riesgo soberano en el mercado europeo de bonos públicos», Journal of International Money and Finance 31: 975-995
Bi, H (2012), «Primas de riesgo de impago soberano, límites fiscales y política fiscal», European Economic Review 102: 161-166
Corsetti, G, K Kuester, A Meier y G Müller (2014), «Riesgo soberano y fluctuaciones impulsadas por las expectativas en la zona del euro», Journal of Monetary Economics, 61(C): 53-73
Corsetti, G y G Müller (2011), «Riesgo soberano, inestabilidad macroeconómica», VoxEU.org, 12 August.
Eijffinger, S, M Kobielarz y B Uras (2014), «Deuda soberana, rescates y contagio en una unión monetaria», documento de debate del CEPR 10459.
Ludwig, A (2014), «Un enfoque unificado para investigar el contagio puro y el de alerta: evidencia de la primera crisis financiera de la eurozona», Journal of International Money and Finance 48: 125-146
Manasse, P y L Zavalloni (2012), «Contagio en Europa: evidencia de la crisis de la deuda soberana», VoxEU.org, 25 June.
Mink, M y J de Haan (2013), «Contagio durante la crisis de la deuda soberana griega», Journal of International Money and Finance 34: 102-113
Este artículo se publica en colaboración con VoxEU. La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda, suscríbase a nuestro boletín semanal.
Autor: Sylvester Eijffinger es profesor de Economía Financiera en Tilburg University y miembro de la junta directiva del European Banking Center en Tilburg. Michal Kobielarz es candidato a doctorado en el Departamento de Economía de Tilburg University y Junior Fellow del European Banking Center. Burak Uras es profesor adjunto en Tilburg University, especializado en Economía Financiera y Macroeconomía.
Imagen: La escultura iluminada del euro aparece frente a la sede del Banco Central Europeo (BCE) (a la derecha), en Fráncfort. REUTERS.




