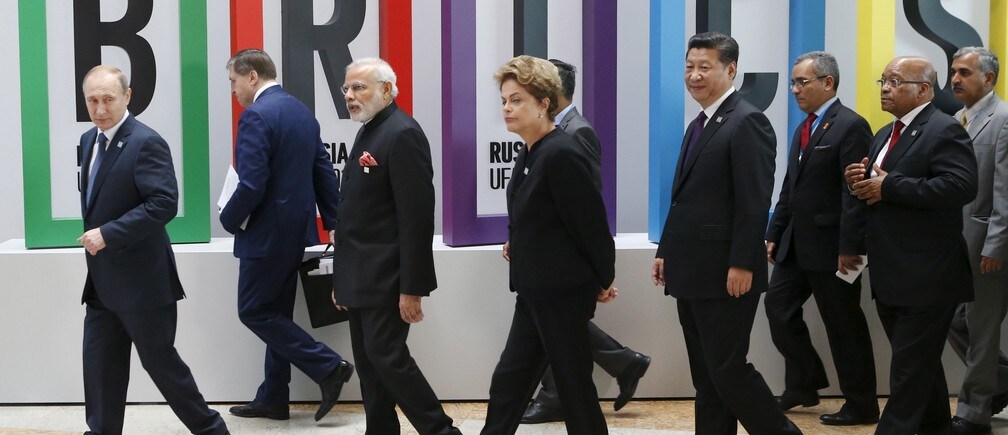
La 7.ª cumbre de los BRICS en la ciudad rusa de Ufá se celebra en un ambiente más frío que el de las seis cumbres anteriores. El crecimiento de China se está ralentizando y es probable que tanto Brasil como Rusia se contraigan este año. India está obteniendo mejores resultados, pero el cambio de clima es evidente. También se amplía la brecha entre las estrategias económicas de los BRICS. Rusia, Brasil y Sudáfrica afrontan desafíos más profundos, mientras que India y China avanzan y adoptan reformas estructurales. Hay una grieta en el bloque.
Los problemas de Brasil y Rusia son, en gran medida, de creación propia. Brasil ha sido un caso de éxito. Durante la última década, tanto bajo las administraciones de Lula da Silva como de Dilma Rousseff, el crecimiento ha sido sólido, la política macroeconómica prudente y se han realizado inversiones sustanciales en infraestructura. Las políticas sociales innovadoras y un mercado laboral sólido han extendido los beneficios a grupos más amplios de la sociedad. Incluso los índices alarmantemente altos de desigualdad se han reducido en cierta medida.
Sin embargo, en los últimos años han empezado a acumularse los problemas. El fuerte crecimiento de China, con una dependencia excesiva de los bajos precios de la energía y sustentado por empresas estatales (SOE) cuasiprotegidas, generó un auge de las materias primas que impulsó a Brasil. La desaceleración del crecimiento chino y el giro hacia un modelo económico más sostenible significan que el impulso de las materias primas se ha agotado y es poco probable que regrese pronto.
Brasil y Rusia
La economía brasileña bajo Dilma se ha basado en un auge de las materias primas y en políticas destinadas a impulsar el crecimiento mediante inversiones públicas y privadas, al tiempo que protegían la economía nacional de la competencia global. El Gobierno, al menos hasta hace poco, se ha mostrado reacio a abordar el escaso crecimiento de la productividad en el sector nacional.
El riesgo de este tipo de modelo económico es que el crédito se expanda en exceso en sectores que no son viables a largo plazo y que la inversión pública se utilice para objetivos políticos a corto plazo, en lugar de para el crecimiento a largo plazo. La expansión crediticia de los bancos de inversión del Gobierno parece haber sobrepasado la capacidad nacional y contribuido a un déficit creciente por cuenta corriente. Al mismo tiempo, la falta de apertura a la competencia internacional parece haber socavado el crecimiento de la productividad y la competitividad. El sector nacional de servicios protegido ha generado presiones sobre los costes que han agravado aún más el problema.
El proceso de ajuste ya ha comenzado. El Banco Central de Brasil está subiendo los tipos de interés para romper la espiral alcista de los precios. La política fiscal ha dado un giro de 180 grados y el gasto empieza a estar bajo control. La combinación de un crecimiento más débil y una depreciación sustancial de la moneda también está empezando a corregir el desequilibrio de la cuenta corriente.
Sin embargo, está claro que Brasil aún tiene camino por recorrer. El principal desafío es generar crecimiento en la economía nacional sin el apoyo del mineral de hierro, el petróleo y la soja. Esto significa que es vital aumentar el crecimiento de la productividad tanto en el sector manufacturero como en los servicios nacionales. También será crucial reducir las regulaciones y las barreras de entrada al mercado, así como aumentar la inversión extranjera directa en el sector exportador. Esta estrategia garantizaría que la depreciación de la moneda contribuya al reequilibrio de la economía y a contener la inflación de los precios de importación.
Los problemas políticos son un obstáculo importante. El escándalo de corrupción de Petrobras y el hecho de que el Gobierno tuviera que dar marcha atrás en promesas electorales poco realistas han debilitado el capital político de Dilma, lo que dificulta mucho ejecutar un giro en la política fiscal y llevar a cabo importantes reformas estructurales. Pasará tiempo antes de que Brasil vuelva a los niveles de crecimiento de la última década.
La trayectoria de Rusia presenta algunos rasgos similares. La última década ha sido muy exitosa. Entre 2000 y 2010, el crecimiento rondó el 6 % y se debió, en gran medida, a los precios de las materias primas (petróleo y gas). Pero también contribuyeron un marco sólido de política económica y una deuda pública baja. Las reformas estructurales, particularmente en materia tributaria, en las primeras etapas de la administración de Putin, así como un mercado laboral muy flexible, también contribuyeron. Una mayor apertura a la inversión extranjera directa también aportó tecnología y una productividad más elevada. Cuando comenzó la recesión de Lehman, Rusia actuó con prontitud, pero también con prudencia, e impulsó la demanda interna. La gestión económica de Aleksej Kudrin y Sergey Ignateyev les granjeó el respeto de los mercados financieros y de la comunidad internacional.
El enfrentamiento del presidente Putin con Ucrania y la caída en picado de los precios de la energía han paralizado, en la práctica, la economía rusa. En un mundo donde los sistemas financieros están integrados y la inversión extranjera directa es el motor de las transferencias tecnológicas, el enfrentamiento resulta extremadamente costoso para Rusia.
El problema de Rusia es que el auge energético ocultó algunos problemas fundamentales de la economía. El desafío demográfico es enorme. Aunque las cifras han mejorado en los últimos años, la población rusa lleva mucho tiempo disminuyendo. En 1990, la población se acercaba a los 150 millones y actualmente supera algo los 140 millones. Las tasas de fecundidad son bajas y el elevado consumo de alcohol está reduciendo la esperanza de vida masculina. Es probable que la recesión provocada por Putin en Ucrania socave la confianza en el futuro y frustre las perspectivas de mejorar las tasas de fecundidad. Para 2050, es más probable que Rusia tenga una población de 105 o 110 millones.
El sector exportador no ha crecido realmente fuera del sector de los recursos naturales. La productividad en el sector nacional ha sido muy débil. El crecimiento ya se estaba ralentizando claramente antes del conflicto en Ucrania. La economía rusa necesitaba urgentemente una política de reforma estructural de amplio alcance. En cambio, sufrió un desplome de los precios del petróleo y una pérdida de credibilidad.
Está claro que todos subestimamos los riesgos políticos en Rusia. La administración Obama intentó restablecer la relación con Rusia y la administración Medvédev señaló su disposición a mejorar el clima empresarial. Los países nórdicos invirtieron mucho en Rusia. Fuera del sector energético, la región nórdica fue uno de los principales inversores en Rusia, con Ericsson, Volvo, Carlsberg, Ikea, Fortum, Scania, Tele2 y muchas otras empresas que realizaron inversiones. Durante mis ocho años en el Gobierno sueco, teníamos planes ambiciosos para aumentar el comercio y las inversiones en Rusia. El giro de la política rusa ha cambiado toda la relación.
La estrategia económica rusa actual no funcionará. Los factores demográficos, combinados con los bajos precios de la energía, implican un crecimiento débil a medio plazo hasta que el Gobierno ruso abandone su estrategia de confrontación y avance hacia la cooperación con Europa. Rusia es un Estado europeo que solo puede crecer mediante la cooperación europea; quizá pase algún tiempo antes de que esto resulte evidente para el Gobierno ruso. Pedro el Grande abrió la puerta a Occidente; Vladímir Putin no podrá cerrarla a largo plazo.
La idea de que Rusia pueda construir una estrategia de sustitución de importaciones basada en la energía y sustituir a Europa y Estados Unidos por Eurasia no funcionará. En primer lugar, no se puede reemplazar a Alemania y los países nórdicos por Kazajistán y Uzbekistán en cuanto a inversión, tecnología y potencial manufacturero. Si se quiere impulsar el crecimiento en Rusia, se necesita cooperar con los líderes tecnológicos.
En segundo lugar, la sustitución de importaciones nunca ha funcionado. Brasil y otros países latinoamericanos ya lo han intentado. Si se crea un sector manufacturero protegido, no se crearán empresas exportadoras líderes. Una economía poco abierta a la competencia internacional probablemente será ineficiente, no solo en el sector exportador, sino también porque la sobrerregulación tiende a contaminar el resto de la economía. Cuando el impulso inicial al crecimiento derivado de la protección y el aumento de la inversión empieza a decaer, se necesitan más subsidios, lo que socava las finanzas públicas, aumenta las presiones inflacionarias y lleva la cuenta corriente al déficit. A medida que los problemas se agravan, los desequilibrios se vuelven insostenibles. Y cuando llega la necesidad de atraer inversión de cartera a corto plazo para compensar la falta de inversión extranjera directa, se sabe que una crisis económica está a la vuelta de la esquina. ¿Por qué emprender esta estrategia ahora, cuando todo el mundo puede ver que fracasó en Brasil?
China e India
Existe un marcado contraste entre Brasil y Rusia, por un lado, y China e India, por otro.
El enfoque chino es muy distinto de la estrategia rusa de sustitución de importaciones, dependencia energética y enfrentamiento político. Dos tercios de los empleos del sector manufacturero creados en China durante las últimas décadas correspondieron a empresas extranjeras. La productividad ha aumentado gracias a la tecnología importada y a una producción exportadora orientada a los mercados globales. La apertura a la propiedad extranjera también ha transferido tecnología blanda en forma de modelos de gobernanza mejores y más transparentes.
Estoy convencido de que el Gobierno chino abordará el ciclo de auge y caída del crédito que estamos viendo desarrollarse ahora. Con un bajo nivel de endeudamiento de los hogares, una elevada tasa de ahorro interno y una cuenta corriente saneada, la economía china debería ser resiliente. Si observamos cómo el Gobierno y el Banco de China gestionaron las crisis financieras de principios de la década de 2000, es razonable esperar una respuesta política firme y pragmática si fuera necesario.
Otra diferencia importante con Brasil y Rusia es que el Gobierno chino ha señalado claramente que acepta la necesidad de reformas estructurales. Un mayor uso de los precios de mercado para asignar recursos, la diversificación para alejarse de las empresas estatales subvencionadas (SOE), el fortalecimiento de los derechos de propiedad y una mayor inversión en I+D son elementos importantes de la estrategia del Gobierno.
Tanto India como China hacen hincapié en la inversión en infraestructura, pero la diferencia con Brasil y Rusia es que combinan esta inversión con una mayor apertura y reformas de mercado, y no la utilizan como sustituto de la reducción del coste de hacer negocios ni de otras reformas estructurales. La infraestructura, combinada con reformas estructurales, refuerza las capacidades productivas. La inversión en infraestructura como forma de ocultar problemas estructurales y sostener artificialmente la demanda interna terminará en crisis fiscales y de cuenta corriente.
Las naciones BRICS tienen mucho que debatir a puerta cerrada. Hay una grieta en el bloque y, sin reformas estructurales fundamentales, no será fácil repararla.
La publicación no implica que el Foro Económico Mundial respalde estas opiniones.
Para mantenerse al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Anders Borg es un economista y político sueco que fue ministro de Finanzas del Gobierno sueco. Preside la Iniciativa sobre el Sistema Financiero Global del Foro Económico Mundial.
Imagen: El presidente ruso Vladímir Putin (izquierda), el primer ministro indio Narendra Modi (tercero desde la izquierda), la presidenta brasileña Dilma Rousseff (centro), el presidente chino Xi Jinping (cuarto desde la derecha) y el presidente sudafricano Jacob Zuma (segundo desde la derecha) caminan tras la ceremonia de bienvenida durante la cumbre de los BRICS en Ufá, Rusia, el 9 de julio de 2015. Ufá acoge las cumbres de los BRICS y de la Organización de Cooperación de Shanghái (OCS). REUTERS/Sergei Karpukhin




