La economía mundial está entrando en una nueva fase, más incierta, impulsada por el aumento de los aranceles y la imprevisibilidad de las políticas.
Los aranceles están causando perturbaciones económicas generalizadas, pero sus efectos varían según la región.
Este artículo apareció originalmente en el blog del FMI; léalo aquí.
El sistema económico mundial bajo el que ha operado la mayoría de los países durante los últimos 80 años se está transformando, y el mundo entra así en una nueva era. Las reglas existentes están siendo cuestionadas, mientras que aún no han surgido otras nuevas.
Desde finales de enero, una oleada de anuncios arancelarios de Estados Unidos, que comenzó con Canadá, China, México y sectores críticos, culminó el 2 de abril con gravámenes casi universales.
La tasa arancelaria efectiva de Estados Unidos superó los niveles alcanzados durante la Gran Depresión, mientras que las respuestas de los principales socios comerciales elevaron considerablemente la tasa mundial.
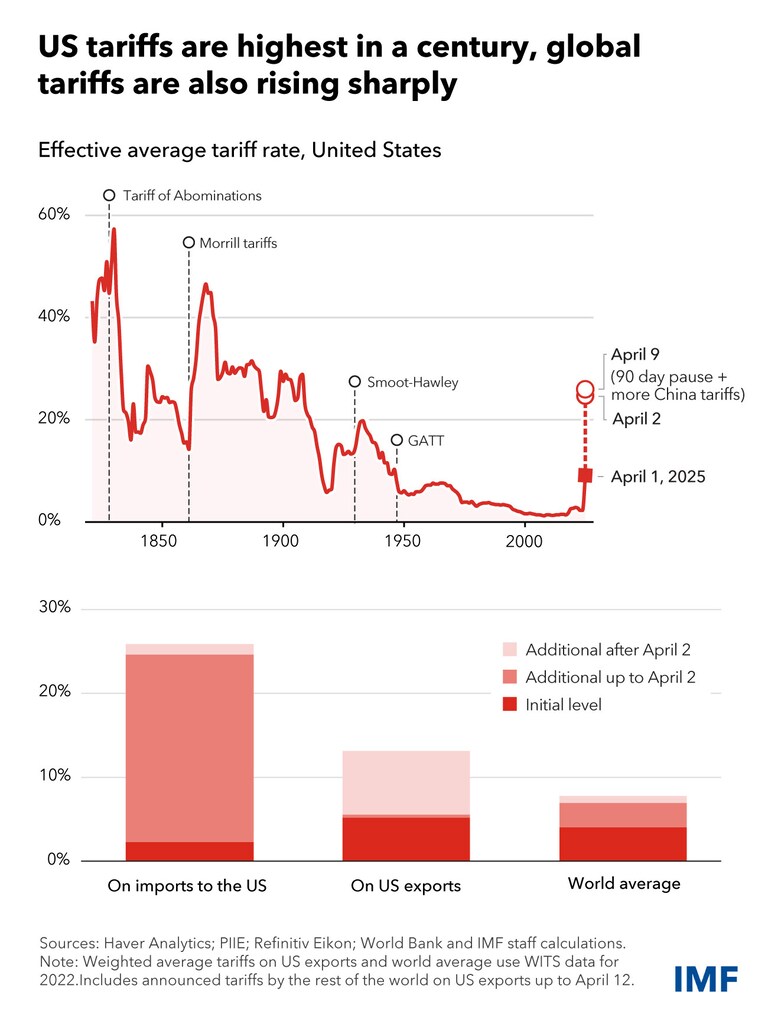
La incertidumbre epistémica resultante y la imprevisibilidad de las políticas son un factor determinante de las perspectivas económicas. Si se mantienen, este abrupto aumento de los aranceles y la incertidumbre asociada ralentizarán considerablemente el crecimiento mundial. Como reflejo de la complejidad y la fluidez del momento, nuestro informe presenta una serie de previsiones para la economía mundial.
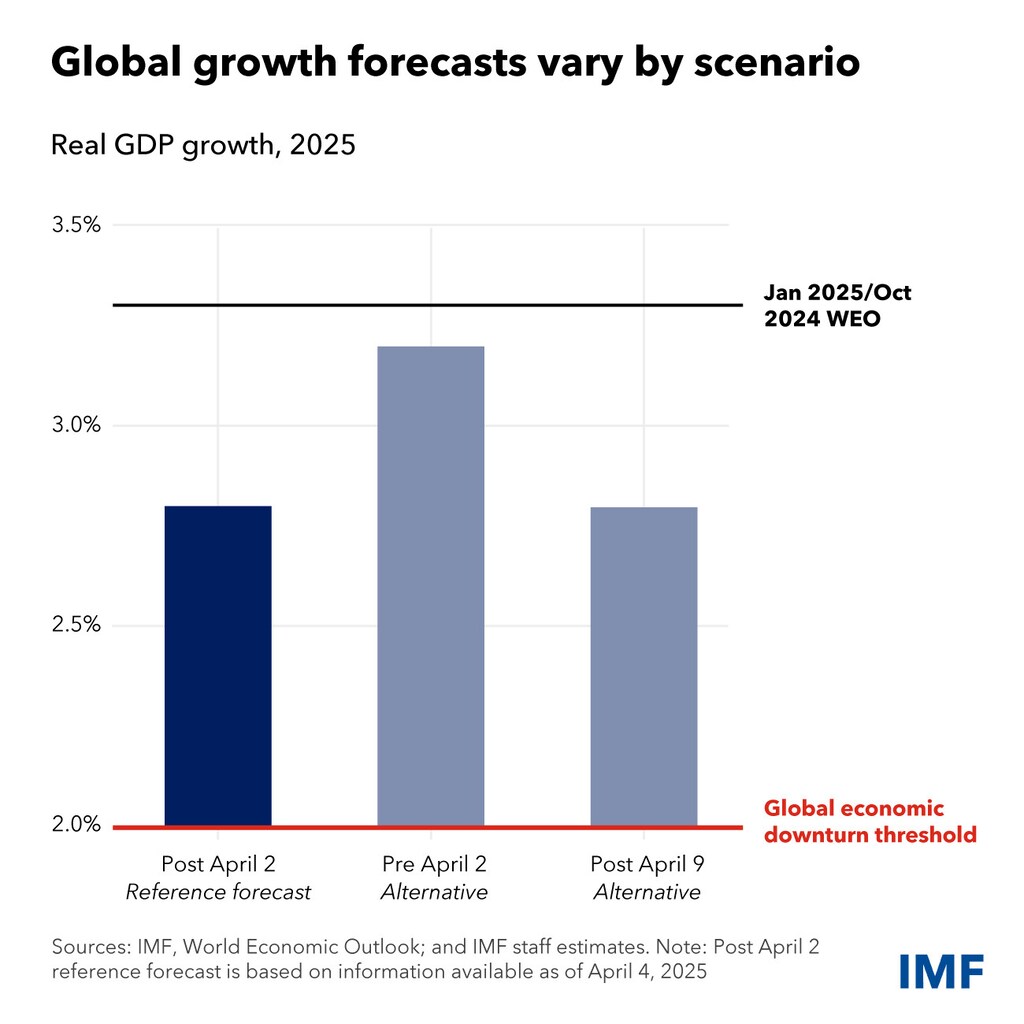
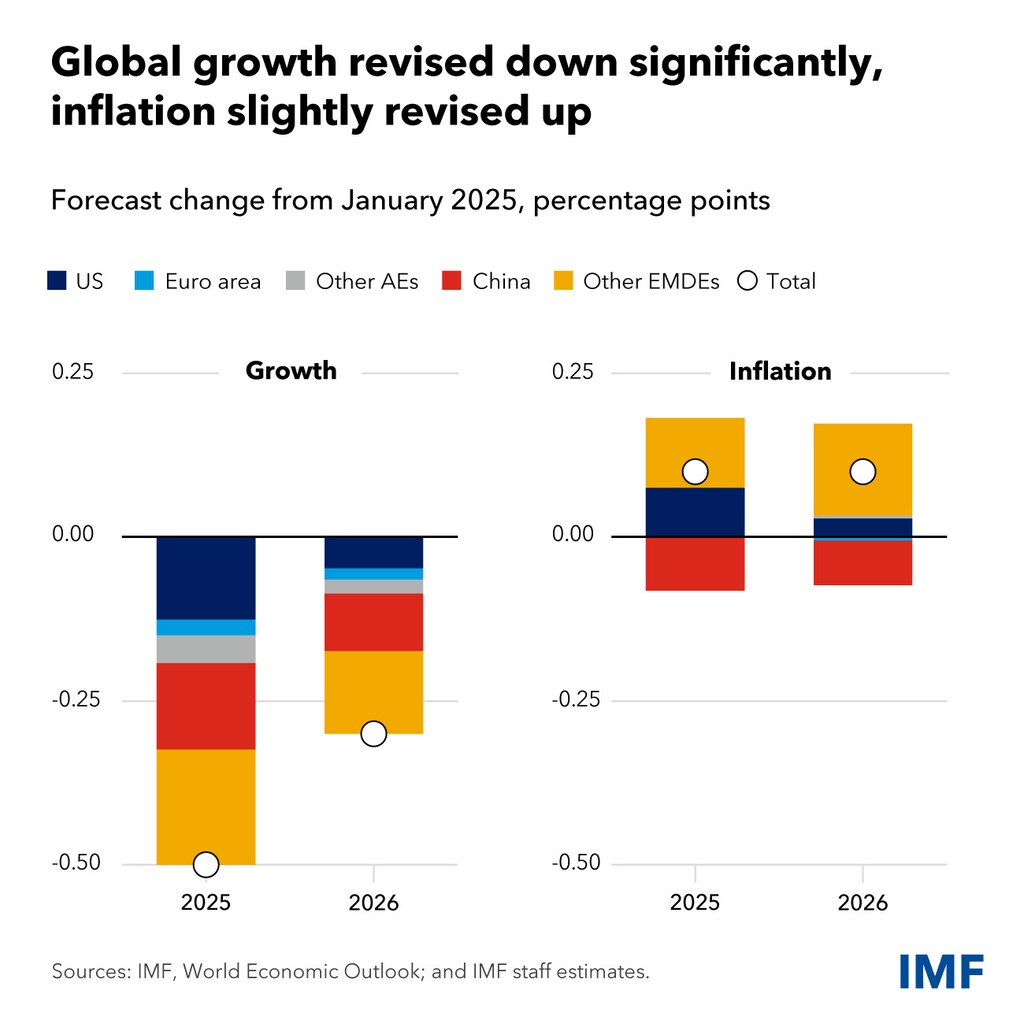
Perspectivas de la economía mundial incluyen los anuncios arancelarios de Estados Unidos realizados entre el 1 de febrero y el 4 de abril, así como las contramedidas de otros países. Esto reduce nuestras previsiones de crecimiento mundial al 2,8 % y el 3 % este año y el próximo, respectivamente, lo que supone una revisión acumulada a la baja de unos 0,8 puntos porcentuales con respecto a la actualización de enero de 2025 de nuestras Perspectivas de la economía mundial.
También presentamos una previsión mundial que excluye los aranceles de abril (previsión anterior al 2 de abril). Según esta trayectoria alternativa, el crecimiento mundial habría experimentado una revisión acumulada a la baja de apenas 0,2 puntos porcentuales, hasta el 3,2 % en 2025 y 2026.
Por último, incluimos una previsión basada en modelos que incorpora los anuncios realizados después del 4 de abril. Durante ese período, Estados Unidos suspendió temporalmente la mayoría de los aranceles y elevó los aplicados a China a niveles prohibitivos.
Esta pausa, aunque se prolongara indefinidamente, no cambiaría de manera sustancial las perspectivas mundiales en comparación con la previsión de referencia. Esto se debe a que la tasa arancelaria efectiva general de Estados Unidos y China sigue siendo elevada, aunque algunos países que inicialmente afrontaban aranceles muy altos se beneficien ahora, mientras que la incertidumbre inducida por las políticas no ha disminuido.
A pesar de la desaceleración, el crecimiento mundial se mantiene muy por encima de los niveles propios de una recesión. La previsión de inflación mundial se revisa al alza en alrededor de 0,1 puntos porcentuales para cada año, pero el impulso desinflacionario continúa. Hasta ahora, el comercio mundial ha mostrado bastante resiliencia, en parte porque las empresas pudieron redirigir los flujos comerciales cuando fue necesario.
Esta vez podría resultar más difícil. Proyectamos que el crecimiento del comercio mundial caerá más que la producción, hasta el 1,7 % en 2025, una revisión considerable a la baja con respecto a la actualización de enero de 2025 de nuestras Perspectivas de la economía mundial.
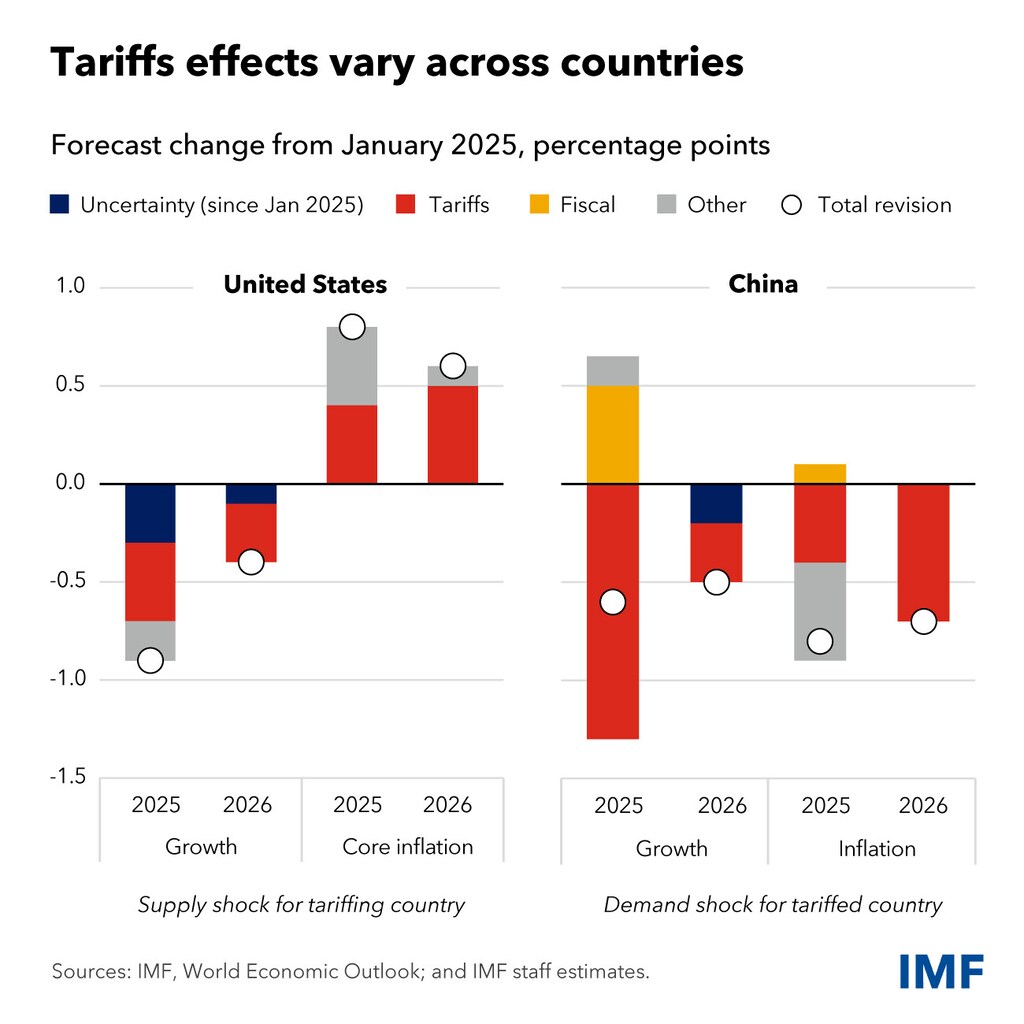
Sin embargo, la estimación mundial oculta importantes diferencias entre países. Los aranceles constituyen un choque negativo de oferta para la jurisdicción que los aplica, ya que los recursos se reasignan a la producción de artículos menos competitivos, lo que reduce la productividad agregada y eleva los precios de producción.
A mediano plazo, cabe esperar que los aranceles reduzcan la competencia y la innovación y fomenten la búsqueda de rentas, lo que lastraría aún más las perspectivas.
En Estados Unidos, la demanda ya se estaba debilitando antes de los recientes anuncios de políticas, lo que reflejaba una mayor incertidumbre en ese ámbito. Según nuestra previsión de referencia del 2 de abril, hemos rebajado al 1,8 % nuestra estimación de crecimiento de Estados Unidos para este año.
Esto supone 0,9 puntos porcentuales menos que en enero, y los aranceles explican 0,4 puntos porcentuales de esa reducción. También elevamos nuestra previsión de inflación de Estados Unidos en alrededor de 1 punto porcentual, desde el 2 %.
Para los socios comerciales, los aranceles constituyen principalmente un choque negativo de demanda, que aleja de sus productos a los clientes extranjeros, aunque algunos países puedan beneficiarse de la desviación del comercio.
En consonancia con este impulso deflacionario, hemos rebajado al 4 % nuestra previsión de crecimiento de China para este año, una reducción de 0,6 puntos porcentuales, y hemos revisado a la baja la previsión de inflación en alrededor de 0,8 puntos porcentuales.
El crecimiento de la zona del euro, sujeto a aranceles efectivos relativamente más bajos, se revisa a la baja en 0,2 puntos porcentuales, hasta el 0,8 %. Tanto en la zona del euro como en China, un mayor estímulo fiscal brindará cierto apoyo este año y el próximo.
Muchas economías de mercados emergentes podrían afrontar desaceleraciones considerables, dependiendo de cómo se establezcan los aranceles. Hemos rebajado en 0,5 puntos porcentuales nuestra previsión de crecimiento para el grupo, hasta el 3,7 %.
Las densas cadenas mundiales de suministro pueden amplificar los efectos de los aranceles y la incertidumbre. La mayoría de los bienes comercializados son insumos intermedios que cruzan las fronteras varias veces antes de convertirse en productos finales.
Las perturbaciones pueden propagarse por toda la red mundial de insumo-producto, con posibles efectos multiplicadores de gran magnitud, como vimos durante la pandemia. Es probable que las empresas que afrontan incertidumbre sobre su acceso a los mercados hagan una pausa a corto plazo, reduzcan la inversión y recorten el gasto.
Asimismo, las instituciones financieras reevaluarán la exposición de los prestatarios. El aumento de la incertidumbre y el endurecimiento de las condiciones financieras podrían predominar a corto plazo y lastrar la actividad económica, como refleja la fuerte caída de los precios del petróleo.
El efecto de los aranceles en los tipos de cambio es complejo. Estados Unidos, como país que impone los aranceles, podría ver apreciarse su moneda, como en episodios anteriores.
Sin embargo, una mayor incertidumbre en materia de políticas, unas perspectivas de crecimiento menos favorables para Estados Unidos y un ajuste de la demanda mundial de activos en dólares —que hasta ahora ha sido ordenado— pueden debilitar el dólar, como hemos observado desde los anuncios arancelarios.
A mediano plazo, el dólar podría depreciarse en términos reales si los aranceles se traducen en una menor productividad del sector estadounidense de bienes comerciables en relación con la de sus socios comerciales.
Han aumentado los riesgos para la economía mundial, y el agravamiento de las tensiones comerciales podría deprimir aún más el crecimiento. Las condiciones financieras podrían endurecerse todavía más si los mercados reaccionan negativamente al deterioro de las perspectivas de crecimiento y al aumento de la incertidumbre. Aunque los bancos mantienen en general una sólida capitalización, los mercados financieros podrían afrontar pruebas más severas.
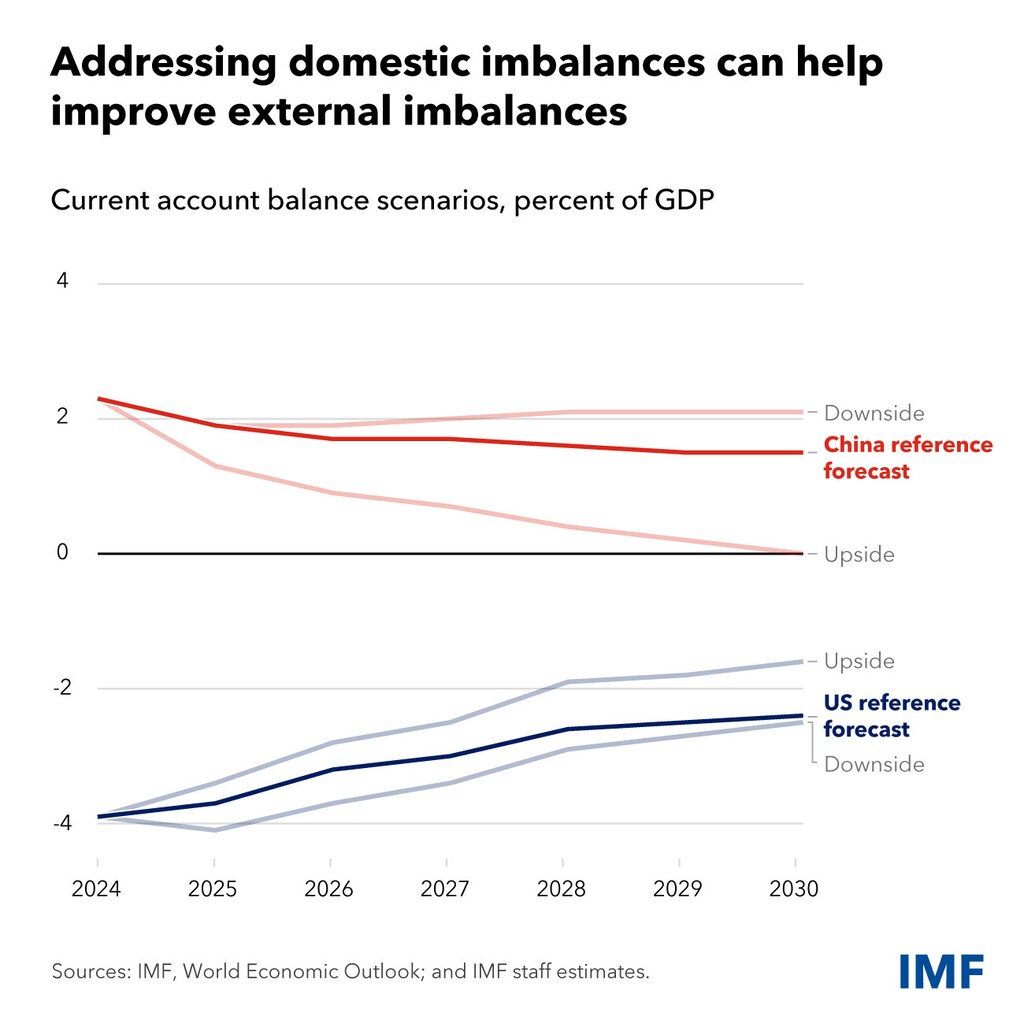
Sin embargo, las perspectivas de crecimiento podrían mejorar de inmediato si los países flexibilizan su actual postura en materia de política comercial y suscriben nuevos acuerdos comerciales. Corregir los desequilibrios internos puede, a lo largo de varios años, contrarrestar los riesgos económicos y elevar la producción mundial, al tiempo que contribuye de manera significativa a reducir los desequilibrios externos.
Para Europa, esto significa invertir más en infraestructura para acelerar el crecimiento de la productividad. También significa aumentar el apoyo a la demanda interna en China e intensificar la consolidación fiscal en Estados Unidos.
Nuestras recomendaciones de política abogan por la prudencia y una mejor colaboración. La primera prioridad debería ser restablecer la estabilidad de la política comercial y forjar acuerdos mutuamente beneficiosos.
La economía mundial necesita un sistema comercial claro y previsible que aborde las deficiencias persistentes de las normas comerciales internacionales, incluido el uso generalizado de barreras no arancelarias u otras medidas que distorsionan el comercio. Esto requerirá una mayor cooperación.
La política monetaria también deberá mantener su flexibilidad. Algunos países podrían afrontar disyuntivas más difíciles entre inflación y producción. En otros, las expectativas de inflación podrían quedar menos ancladas y un nuevo choque inflacionario podría producirse poco después del anterior.
Los países que experimenten un resurgimiento de las presiones sobre los precios deberán aplicar un endurecimiento monetario enérgico. En otros, el choque negativo de demanda justificará tasas de política monetaria más bajas. La credibilidad de la política monetaria será importante en todos los casos, y la independencia de los bancos centrales sigue siendo un pilar fundamental.
El aumento de la volatilidad externa debido a los ajustes arancelarios y a un posible período prolongado de aversión al riesgo podría ser difícil de gestionar para los mercados emergentes.
Nuestro Marco Integrado de Políticas destaca la importancia de permitir que las monedas se ajusten cuando las impulsan fuerzas fundamentales, como ocurre ahora, y especifica las condiciones concretas en las que es aconsejable que los países intervengan.
Las autoridades fiscales afrontan disyuntivas más difíciles ante una deuda elevada, un crecimiento bajo y unos costos financieros crecientes. La mayoría de los países aún dispone de muy poco margen fiscal y necesita aplicar planes de consolidación graduales y creíbles, mientras que algunos de los países más pobres, también afectados por la reducción de la ayuda oficial, podrían sufrir tensiones de deuda.
Las nuevas necesidades de gasto agravan las fragilidades fiscales. Aumentarán las solicitudes de apoyo para quienes corran el riesgo de sufrir graves trastornos a causa de los choques. Ese apoyo debería estar estrictamente focalizado e incluir cláusulas automáticas de vencimiento. La experiencia de los últimos cuatro años indica que es más fácil abrir el grifo del apoyo fiscal que cerrarlo.
Algunos países, especialmente de Europa, afrontan aumentos nuevos y permanentes del gasto en
defensa. ¿Cómo deberían financiarse?
No debemos perder de vista la necesidad de un crecimiento más sólido. Los gobiernos deberían seguir aplicando reformas fiscales y estructurales que ayuden a movilizar recursos privados y reducir la asignación ineficiente de recursos. También deberían invertir en la infraestructura digital y la formación necesarias para aprovechar las nuevas tecnologías, como la inteligencia artificial.
Por último, deberíamos preguntarnos por qué nuestro sistema mundial necesita una nueva configuración y reconocer que décadas de profundización de los vínculos comerciales propiciaron un crecimiento económico rápido, pero desigual. En muchas economías avanzadas existe la percepción generalizada de que la globalización desplazó injustamente muchos empleos manufactureros nacionales.
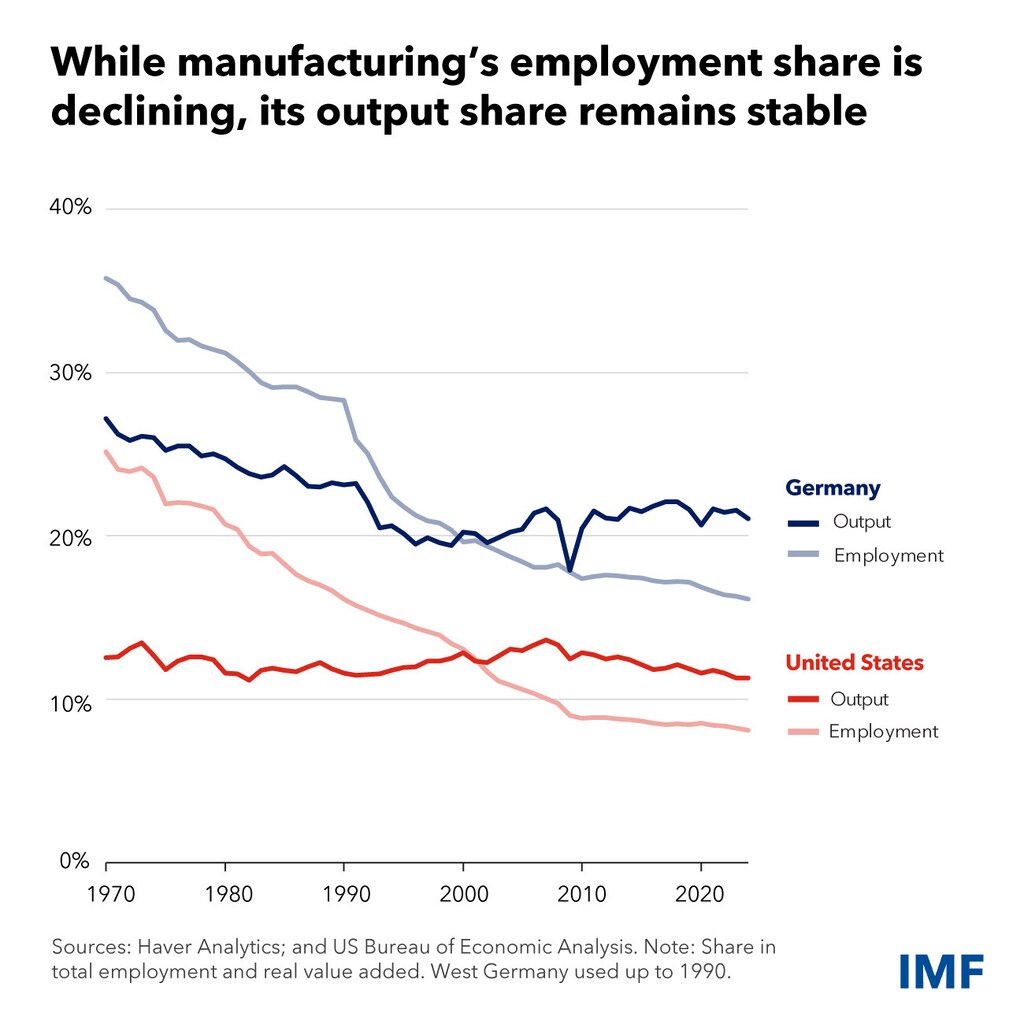
Estos agravios tienen cierto fundamento, aunque la proporción del empleo manufacturero en las economías avanzadas haya seguido una tendencia secular a la baja tanto en países con superávit comercial, como Alemania, como en países con déficit, como Estados Unidos.
La fuerza de fondo que explica este descenso es el progreso tecnológico y la automatización, no la globalización: en ambos países, la proporción de la producción correspondiente a la manufactura se ha mantenido estable.
Ambas fuerzas son, en última instancia, beneficiosas, pero pueden ser muy perturbadoras para las personas y las comunidades. Es responsabilidad colectiva garantizar el equilibrio adecuado entre el ritmo del progreso o de la globalización y la respuesta a los trastornos asociados.
Esto exige que los responsables de formular políticas vayan mucho más allá de la visión reduccionista de las transferencias compensatorias entre «ganadores» y «perdedores», ya sea de las revoluciones tecnológicas o de la globalización. Lamentablemente, en este ámbito no se ha hecho lo suficiente, lo que ha llevado a muchos a adoptar una visión de suma cero según la cual las ganancias de unos solo se obtienen a costa de otros.
En cambio, es importante comprender mejor estas causas fundamentales para poder construir un sistema comercial mejorado que ofrezca más oportunidades.
Este objetivo está consagrado en nuestros Estatutos, que nos encomiendan «facilitar la expansión y el crecimiento equilibrado del comercio internacional y contribuir así a promover y mantener altos niveles de empleo e ingresos reales».
La integración mundial no es un objetivo en sí mismo. Es un medio para alcanzar un fin y es importante en la medida en que favorece la mejora del nivel de vida de todos.
Este blog se basa en el capítulo 1 de las Perspectivas de la economía mundial de abril de 2025, La incertidumbre de las políticas pone a prueba la resiliencia mundial.