La dinámica de la inflación suele describirse mediante alguna forma de la curva de Phillips. Llamada así por A. W. Phillips, el economista británico cuyo estudio de datos salariales y de desempleo del Reino Unido sentó las bases, la curva de Phillips describe una relación inversa entre la inflación y alguna medida de holgura económica. Un tema muy debatido en la literatura es hasta qué punto esta relación es prospectiva. En este artículo abordamos esta cuestión utilizando una versión flexible de la curva de Phillips neokeynesiana (NKPC, por sus siglas en inglés) para ilustrar el papel clave que desempeñan las expectativas en la dinámica de la inflación.
La NKPC se deriva de un modelo de fijación de precios con rigideces nominales. En su formulación más habitual, la inflación depende de las expectativas de inflación a un período vista y de los costes marginales de producción actuales. Las variantes de la NKPC incluyen cierta dependencia de la inflación pasada para reflejar la persistencia observada en los datos, y a menudo se expresan como relaciones entre la inflación y medidas habituales de la brecha de producción, a partir de supuestos teóricos que modelan la relación entre los costes marginales y dicha brecha. Una NKPC puede encontrarse en la mayoría de los modelos dinámicos de equilibrio general estocástico (DSGE) utilizados para el análisis de políticas. Un ejemplo es el modelo DSGE de la FRBNY, analizado en una serie de Liberty Street Economics publicada el año pasado.
Este artículo presenta una versión más flexible de la NKPC (desarrollada en este artículo de 2008 publicado en la American Economic Review) que subraya aún más el papel de las expectativas. En concreto, esta versión permite que la inflación tendencial subyacente varíe con el tiempo para captar la evolución del régimen de política monetaria de Estados Unidos, desde una inflación muy elevada en los años setenta hasta una inflación más estable desde mediados de los años ochenta. La NKPC resultante vincula la dinámica de la inflación con la dinámica de los costes marginales reales, como en las formulaciones habituales, pero difiere en dos aspectos. En primer lugar, tiene un componente prospectivo más fuerte, porque incluye las expectativas de inflación para múltiples períodos futuros, así como las expectativas de crecimiento del producto y del factor de descuento. En segundo lugar, sus coeficientes pueden cambiar con el tiempo en función de las variaciones de la inflación tendencial.
Para estimar este modelo NKPC suponemos que la dinámica de las variables que intervienen en la NKPC puede describirse mediante un modelo autorregresivo multivariante (VAR) con parámetros que varían en el tiempo. A partir del VAR estimado obtenemos estimaciones de las tendencias subyacentes, definiendo la inflación tendencial como el nivel al que se espera que se estabilice la inflación una vez disipadas las fluctuaciones de corto plazo. La diferencia entre la inflación y su tendencia recoge las variaciones cíclicas de la inflación, es decir, la «brecha de inflación». A continuación estimamos los coeficientes de la NKPC, en particular la «pendiente» de la NKPC, que mide la compensación entre inflación y actividad real, eligiendo los parámetros subyacentes de manera que las proyecciones implícitas en el modelo sigan las del modelo VAR. Este procedimiento nos permite interpretar las proyecciones de la brecha de inflación obtenidas del VAR en términos de componentes de la NKPC. Así, podemos responder a la pregunta planteada en el título de este artículo: ¿Cuánto importan las expectativas de inflación para la dinámica inflacionaria?
Nuestro modelo VAR incluye medidas de inflación, cuota salarial, crecimiento del producto y tasa de descuento para el período comprendido entre 1960:Q3 y 2015:Q2. Las tres primeras variables corresponden al sector empresarial no agrícola. La cuota salarial, es decir, la razón entre los salarios reales y la productividad laboral, es un indicador aproximado de los costes marginales reales, dado que en el modelo los costes laborales unitarios son proporcionales a los costes marginales.
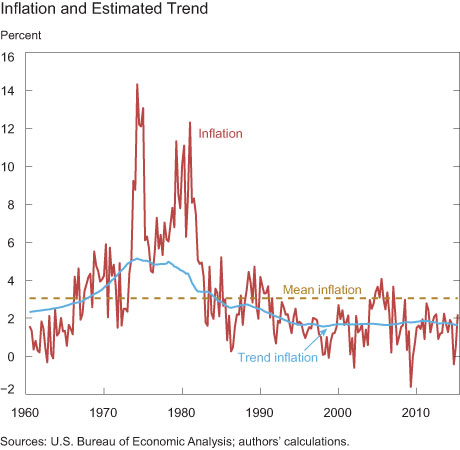
El siguiente gráfico muestra la serie de inflación (línea roja), su promedio durante el período muestral (línea discontinua) y la estimación mediana de la inflación tendencial en cada fecha (línea azul). La inflación tendencial sube desde aproximadamente el 2,5 % (anualizado) al inicio de la muestra hasta algo por encima del 5,0 % a mediados de los años setenta, y luego desciende hasta alrededor del 1,5 % a principios de la década de 2000. Desde entonces se ha mantenido estable en el rango del 1,6 % al 1,8 %. La brecha entre la inflación y su tendencia muestra poca persistencia, especialmente desde el período de la Gran Moderación.
El siguiente gráfico muestra la cuota salarial y su tendencia, estimadas con la misma metodología.
Como muestra el gráfico, la cuota salarial empieza a caer en los años ochenta y luego disminuye de forma más marcada tras principios de la década de 2000. Una brecha negativa en la cuota salarial, es decir, una caída de esta por debajo de la tendencia estimada, ofrece una medida de holgura en la economía, que puede considerarse un indicador más adecuado de las presiones inflacionarias que las medidas de brecha del producto (véase este artículo de 1999 publicado en el Journal of Monetary Economics y este artículo de 2002 de la misma publicación.) La brecha de la cuota salarial se mantiene relativamente estable hasta el inicio de la Gran Recesión, cuando la fuerte caída por debajo de la tendencia abre una brecha negativa considerable.
A continuación presentamos las estimaciones variables en el tiempo de los coeficientes de la NKPC. En la fila superior se encuentran el coeficiente de los costes marginales, kt, y el coeficiente de las expectativas de inflación a un período vista, b1t. Los gráficos inferiores muestran el coeficiente de la suma de las expectativas futuras de inflación, b2t, y el de las expectativas de crecimiento del producto y del factor de descuento, b3t. Las líneas de puntos de los gráficos muestran los valores estimados cuando no hay variación temporal en la inflación tendencial, suponiendo, por simplicidad, que la tendencia es igual a cero. Obsérvese que, en ese caso, los dos últimos términos de expectativas desaparecen de la NKPC.
Una característica notable de estas estimaciones es que la curva de la NKPC es más plana (kt es menor) y más prospectiva (los coeficientes bt son mayores) en los períodos de mayor inflación tendencial. Esto resulta intuitivo. Cuando los precios son rígidos, el coste de no reajustarlos aumenta con la inflación tendencial, lo que empuja a las empresas a adoptar una visión más prospectiva al fijar sus precios. Así, la inflación es menos sensible a las condiciones económicas actuales y más sensible a las brechas futuras esperadas. Pero ¿cuánto más importan las condiciones futuras que las actuales?
El siguiente gráfico ofrece una respuesta. Descompone las fluctuaciones de corto plazo de la inflación, medidas como desviaciones respecto de la tendencia estimada (línea roja continua), en un componente actual (barras azules) y un componente esperado (barras doradas).
El componente prospectivo domina de forma abrumadora al componente actual durante la mayor parte de la muestra, y las expectativas explican la mayor parte de la brecha de inflación negativa de finales de los años sesenta y comienzos de los setenta, así como los picos positivos de la Gran Inflación. Estos resultados sugieren que las expectativas de inflación no estaban bien ancladas a finales de los sesenta y en los setenta, ya que pequeñas brechas contemporáneas se asociaban con grandes movimientos del componente de expectativas en la misma dirección. Desde comienzos de los años ochenta, el componente de expectativas se ha anclado mucho más. De hecho, un hallazgo importante de este análisis es que las expectativas de inflación se han mantenido estables desde 2007, incluso cuando el componente actual cayó de forma significativa con el descenso de la cuota salarial por debajo de la tendencia.
Esta entrada apareció por primera vez en el blog Liberty Street Economics del Federal Reserve Bank of New York con el título «¿Cuánto importan las expectativas de inflación para la dinámica inflacionaria?» y se reproduce aquí con el permiso del Banco. Las opiniones expresadas en esta entrada son las de los autores y no reflejan necesariamente la posición del Federal Reserve Bank of New York ni del Sistema de la Reserva Federal. La publicación no implica que el Foro Económico Mundial respalde dichas opiniones.
Para estar al día con la Agenda suscríbase a nuestro boletín semanal.
Autor: Argia Sbordone es vicepresidenta del Grupo de Investigación y Estadística del Federal Reserve Bank of New York. Sara Shahanaghi es analista de investigación sénior del Grupo de Investigación y Estadística del Federal Reserve Bank of New York.
Imagen: Vista de la sede de una empresa francesa en Courbevoie, a las afueras de París. REUTERS.




