La transición mundial a la energía limpia no será barata: se estima que se necesitarán 75 billones de dólares para alcanzar y facilitar las cero emisiones netas de aquí a 2050.
La «era de las tasas cero» ha terminado, por lo que el cambio a la energía verde debe financiarse en un contexto monetario menos favorable que antes.
He aquí por qué es necesario actuar y por qué un entorno de tasas de interés más altas podría ser lo que impulse a los responsables de la formulación de políticas a ponerse en marcha.
La «era de las tasas cero» de la década de 2010 quedó muy atrás y la transición energética no será barata. La mayor parte de la inversión —se necesitan 75 billones de dólares para alcanzar las cero emisiones netas de aquí a 2050— destinada a transformar el sistema energético en uno con bajas emisiones de carbono se financiará mediante deuda.
Entonces, ¿cómo afectarán las tasas de interés más altas a la inversión en los sectores de la energía, los metales y la minería? El aumento del costo del capital tiene profundas implicaciones para las industrias de la energía y los recursos naturales, en particular para el costo y el ritmo de la transición a tecnologías con bajas emisiones de carbono.
La transición a una economía mundial con cero emisiones netas plantea un enorme desafío de inversión. Hacer frente a este desafío, que ya parece una apuesta arriesgada, exigirá actuar en un contexto monetario menos favorable que el que el mundo ha conocido desde 2009.
Invertir en la transición energética en un contexto de tasas de interés altas
El reciente informe de Wood Mackenzie, Conflictos de intereses: el costo de invertir en la transición energética en una era de tasas de interés altas , profundizó en los detalles.
He aquí un resumen de algunas de las preguntas más apremiantes que abordó.
¿Serán las tasas de interés más altas en el futuro de lo que los inversores están acostumbrados?
Lo más probable. Las tasas de interés podrían bajar desde los niveles actuales en los próximos trimestres, a medida que la inflación se acerque a los objetivos de alrededor del 2% de los bancos centrales. Sin embargo, las tendencias inflacionarias estructurales se están intensificando: reajuste del comercio mundial, desglobalización y relocalización de la producción.
Esto apunta a un período de política monetaria más restrictiva en los próximos años. Creemos que las tasas ultrabajas de la década posterior a la Gran Crisis Financiera fueron una anomalía y que las tasas de interés volverán a normalizarse en esta década, situándose en un nivel más alto.
¿Cómo afectan las tasas más altas a los distintos sectores?
La mayoría de los proyectos de los sectores de la energía y la minería requieren mucho capital, pero la exposición de los balances a la deuda varía entre sectores. Los proyectos eólicos y solares y la energía nuclear suelen financiarse mediante deuda respaldada por contratos de compraventa de electricidad (PPA) a largo plazo.
Como resultado, el apalancamiento corporativo (deuda neta/patrimonio) es relativamente alto: en las empresas de energías renovables de nuestro estudio promedia entre el 50% y el 60%. La solvencia de los flujos de ingresos de estos proyectos puede reducir el costo de la deuda, pero el elevado apalancamiento hace que las empresas de energías renovables sean sensibles a las subidas de las tasas de interés.
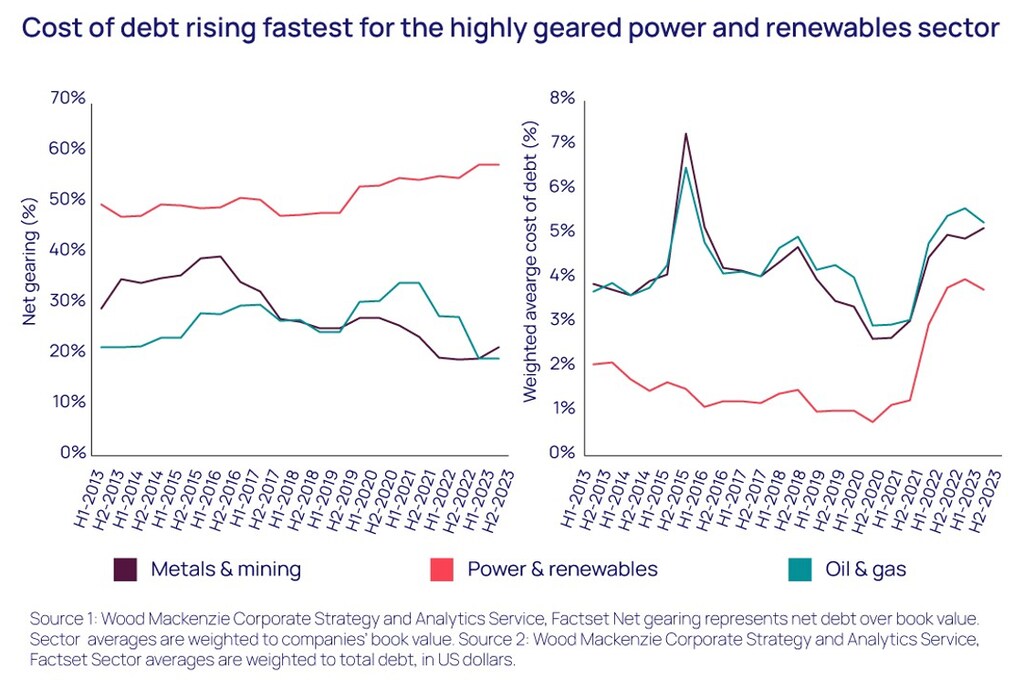
Las tasas más altas reducirán la competitividad de las energías renovables en los mercados eléctricos. Nuestro análisis muestra que un aumento del 2% en la tasa de interés libre de riesgo eleva en un 20% el costo nivelado de la electricidad de un proyecto de energías renovables, frente a solo un 11% en una central de ciclo combinado de gas.
Las empresas de petróleo y gas y de metales y minería están menos expuestas a las tasas más altas. Tras un período de estricta disciplina de capital que fortaleció sus balances, el apalancamiento promedio en ambos sectores ronda ahora el 20%.
Además, la financiación de proyectos es menos habitual en desarrollos expuestos a la volatilidad de las materias primas de petróleo, gas o minería. Entre las excepciones en la cadena de valor del petróleo y el gas están el gas natural licuado (GNL) y los proyectos de transporte y procesamiento intermedios, cuyos flujos de ingresos son relativamente estables.
¿Son las tasas más altas una mala noticia para las tecnologías verdes emergentes?
Las tecnologías incipientes, esenciales para la transición a cero emisiones netas, también requieren mucho capital y necesitarán grandes inversiones para ampliarse. Por ello, las tasas más altas supondrán otro obstáculo para poner en marcha muchos proyectos, ya sean de hidrógeno con bajas emisiones de carbono, captura, utilización y almacenamiento de carbono o captura directa de aire (DAC).
La falta de incentivos económicos tanto para la captura de carbono como para un mercado del hidrógeno constituye el principal obstáculo a la inversión en estos sectores. Sin embargo, en los proyectos que podrían avanzar, las tasas de interés más altas perjudican la rentabilidad. Los promotores tendrán que aceptar menores rendimientos o exigir precios más altos.
¿Pueden los gobiernos intervenir para compensar las tasas altas?
En un escenario ideal, los gobiernos aumentarían los incentivos para garantizar que la inversión en tecnologías con bajas emisiones de carbono no se estanque, sino que cobre impulso. Sin embargo, la deuda de muchos gobiernos y los costos de su servicio están aumentando.
Algunos podrían verse obligados a reducir las subvenciones de apoyo y los incentivos fiscales, o a recortar la inversión pública directa de capital en una economía con bajas emisiones de carbono. China ya ha alcanzado los límites de su capacidad de financiación disponible para subvencionar nuevos proyectos de generación eléctrica renovable.
¿Qué otras medidas pueden adoptar los responsables de la formulación de políticas?
Nuestro informe destacó tres medidas principales. Primero, garantizar que las subvenciones tengan el máximo impacto en la descarbonización mundial, ya que las más eficaces son específicas y no discriminatorias.
Segundo, un mercado mundial del carbono plenamente operativo y negociable es fundamental para que los países cumplan sus objetivos de emisiones. Es imprescindible finalizar en noviembre, durante la COP29 en Azerbaiyán las normas del Artículo 6.4 del Acuerdo de París, relativas al mecanismo de acreditación.
Tercero, movilizar financiación climática —del sector privado, del público o de ambos— es fundamental para apoyar la inversión verde en la mitigación del cambio climático y la adaptación a este en economías desarrolladas y en desarrollo.
Además de mejorar la disponibilidad de financiación, las llamadas «tasas verdes» podrían ofrecer tasas de interés preferenciales para financiar proyectos con bajas emisiones de carbono y contrarrestar el entorno de tasas más altas.
Es necesario actuar para financiar la transición energética
Si las tasas de interés más altas persisten, la transición a cero emisiones netas será aún más difícil.
Es probable que los consumidores y usuarios finales de energía y materias primas paguen más, y que la transición a cero emisiones netas se retrase aún más. Es necesario actuar para evitar ese resultado o, al menos, mitigarlo.
Además, el aumento de los pagos de intereses y las restricciones de deuda podrían limitar la capacidad del sector público para contribuir a financiar la transición energética, ya sea mediante inversión directa de capital o a través de subvenciones y créditos fiscales.
Los responsables de la formulación de políticas deben actuar para contrarrestar los obstáculos derivados de las tasas de interés. Ayudará eliminar los obstáculos a la aprobación de proyectos con bajas emisiones de carbono y maximizar la eficiencia de los incentivos.
También es esencial fortalecer los mercados mundiales del carbono, aumentar la eficiencia de las subvenciones y movilizar financiación verde. Un entorno de tasas de interés más altas podría ser lo que impulse a los responsables de la formulación de políticas a ponerse en marcha.