
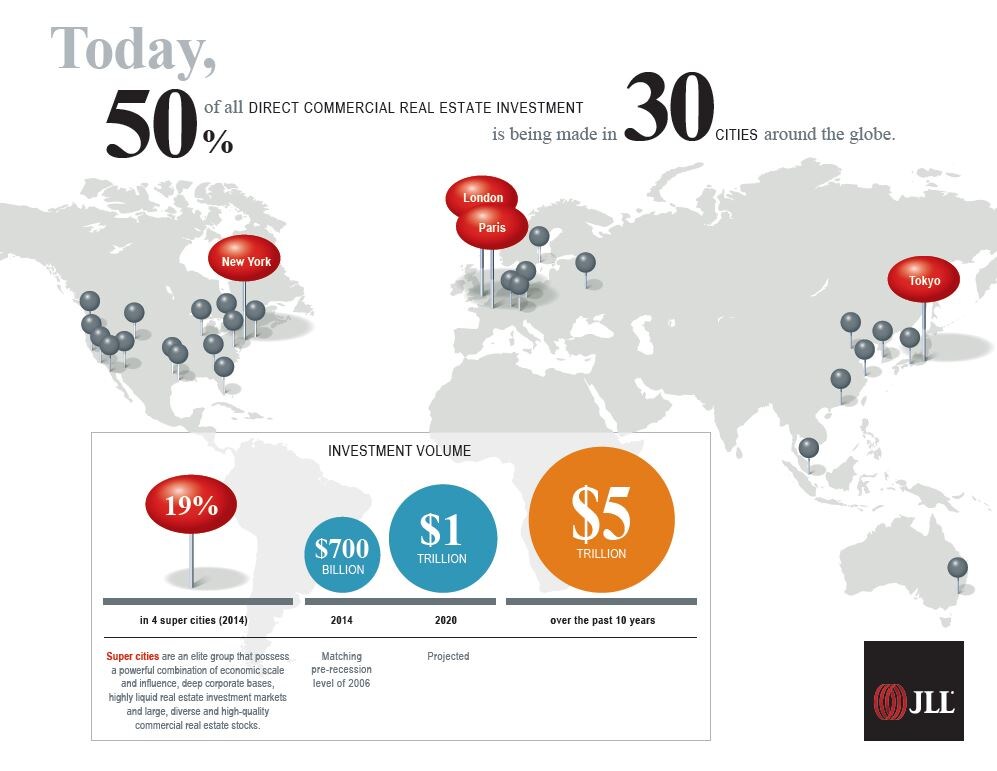
La inversión inmobiliaria directa global volvió a los niveles previos a la recesión en 2014 y debería alcanzar aproximadamente 1 billón de dólares al año en un plazo de cinco años.
Impulsada por el fortalecimiento del entorno económico mundial, se estima que la inversión directa total en bienes raíces del año pasado fue de 700.000 millones de dólares, un nivel que no se veía desde 2006, antes de la crisis financiera. La investigación que realizamos indica un aumento adicional del 10%-15% en 2015 y una inversión inmobiliaria directa anual de 1 billón de dólares para 2020.
Esperamos que las inversiones sigan creciendo porque el mercado tiene una base más sólida y sostenible que antes de la recesión, y cuenta con controles más robustos y un mayor escrutinio de las inversiones.
Entre los controles mejorados figuran una menor dependencia del apalancamiento y un mayor uso de capital propio, junto con normas de suscripción más estrictas y un mayor escrutinio por parte de los comités de inversión. Otros motivos para el optimismo son las nuevas fuentes de capital de Asia y otros mercados emergentes, así como el mayor interés por la inversión inmobiliaria directa de inversores institucionales, atraídos por los bajos tipos de interés y un entorno regulatorio en evolución.
Nuestra investigación identifica 30 ciudades que, en conjunto, recibieron la mitad de los 5 billones de dólares invertidos directamente en bienes raíces comerciales durante la última década. ¿Qué revela la investigación sobre las principales ciudades de inversión acerca de los mercados inmobiliarios actuales?
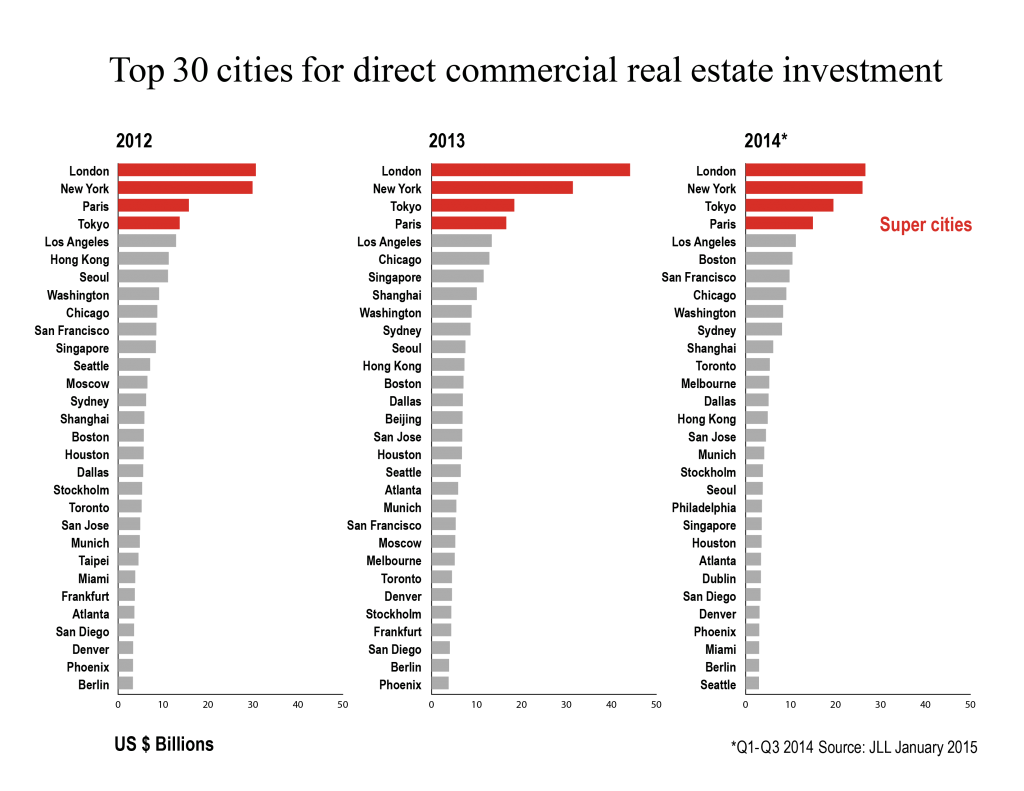
Las megatransacciones ayudaron a cuatro “superciudades” de élite a conservar sus puestos en la cima, donde se han mantenido durante los últimos años. Esas operaciones incluyeron grandes activos individuales, como las torres de oficinas Gherkin y HSBC en Londres, la torre de oficinas Pacific Century Place en Tokio, el hotel Waldorf Astoria en Nueva York y el hotel Marriott Champs-Élysées en París. Dos de las transacciones fueron realizadas por personas con un elevado patrimonio neto, una clase emergente de inversores capaz de competir con las instituciones por activos emblemáticos.
En 2014 se aceleró un desplazamiento general de las inversiones hacia ciudades de segundo nivel. Esto fue más evidente en Europa; por ejemplo, el número de transacciones en Londres y París cayó un 17% interanual, mientras que aumentó un 37% en las 20 ciudades siguientes.
En el norte de Europa, las ciudades medianas registraron niveles de inversión particularmente altos en proporción al PIB. Municipios como Dusseldorf, Hamburgo y Múnich, Ámsterdam, y las capitales nórdicas de Oslo y Copenhague atrajeron a empresas arrendatarias e inversores con mercados inmobiliarios transparentes y estables, que destacan por sus sólidas credenciales tecnológicas y medioambientales.
El crecimiento de la inversión también se extendió a ciudades como Dublín y Madrid, casi intocables hace apenas unos años. Dublín, que subió al puesto 24 en la jerarquía mundial de inversión (desde el 93 en 2013), también registró el mayor crecimiento de los alquileres de oficinas del mundo durante el último año.
En Estados Unidos, los volúmenes de inversión inmobiliaria comercial en las principales ciudades (Nueva York, Los Ángeles, Chicago, San Francisco, Washington y Boston) aumentaron un 66% interanual, frente al 37% del mercado estadounidense en su conjunto.
Algunos mercados secundarios, como Filadelfia, Miami y Charlotte, despertaron un mayor interés entre los compradores institucionales nacionales. Más allá de las operaciones emblemáticas de categoría core-plus, los compradores extranjeros no estuvieron tan activos en la mayoría de las ciudades secundarias el año pasado. Se espera que los volúmenes de transacciones en estas ciudades aumenten en 2015, a medida que salgan más activos a la venta.
La mayor parte de la inversión panasiática en 2014 se concentró en los principales mercados de Tokio, Sídney, Melbourne, Hong Kong, Singapur, Seúl, Shanghái y Pekín. Debido a los menores volúmenes y a la menor transparencia en toda la región, hubo menos interés por las oportunidades en ciudades secundarias, salvo en propiedades emblemáticas o core.
El interés por los activos multifamiliares, un foco de la actividad inversora en Estados Unidos, se extendió a países como el Reino Unido y Australia. Además, los promotores residenciales chinos se han expandido agresivamente a mercados extranjeros en los últimos años, con especial atención a Londres, Nueva York, San Francisco, Toronto y Sídney.
Autor: Colin Dyer es presidente y director ejecutivo de JLL
Imagen: La luz del sol se refleja en el “Gherkin” de Norman Foster, que se alza entre otros edificios de la City de Londres, visto desde la plataforma de observación del Monument, en la City de Londres, el 16 de febrero de 2009. REUTERS/Andrew Winning.




