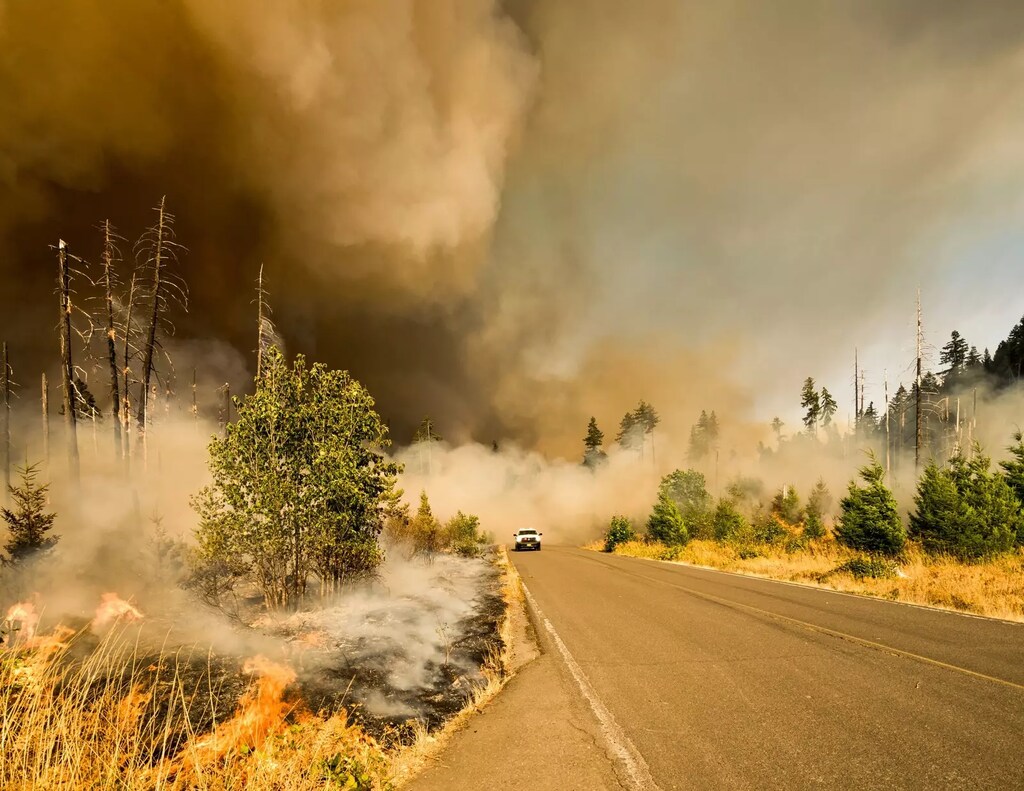
Algunas personas creen que no deberíamos usar los mercados de carbono para apoyar los bosques sanos porque los bosques pueden arder.
Herramientas como los fondos de reserva por no permanencia, que tienen en cuenta la posible pérdida inesperada de reservas de carbono, garantizan que el impacto neto siga siendo positivo, incluso si algunos bosques arden.
Las investigaciones sugieren que las empresas que son usuarias significativas de créditos de carbono descarbonizan el doble de rápido que las que no utilizan créditos de carbono.
Al recorrer los restos carbonizados de los bosques de la Columbia Británica y Alberta, es imposible escapar a la desgarradora realidad de que nada de esto tenía que haber ocurrido. Los científicos advirtieron durante mucho tiempo que la actividad humana estaba cambiando el planeta de formas peligrosas, y para 1979 ya estaba claro que habíamos invertido la función de los bosques del mundo, que de ser un sumidero natural de carbono pasaron a ser una fuente neta de emisiones de gases de efecto invernadero.
El Panel Intergubernamental sobre el Cambio Climático (IPCC) nos dice que debemos devolver esos sistemas terrestres a ser sumideros si queremos afrontar el desafío climático, y los mercados de carbono pueden ayudar a lograrlo.
Por desgracia, en algunos círculos se ha impuesto un argumento: que no deberíamos usar los mercados de carbono para apoyar los bosques sanos porque los bosques pueden arder.
El debate sobre los créditos de carbono
El argumento tiene sus raíces en dos perspectivas. La primera se refiere a una desconexión entre el ciclo de vida del CO2 y la vida útil de los bosques, mientras que la segunda refleja una percepción distorsionada de cómo se utilizan los créditos de carbono voluntarios.
Respecto al primer punto: el dióxido de carbono permanece en la atmósfera entre 300 y 1.000 años después de ser emitido. Algunos argumentan en contra de usar los bosques para absorber las emisiones industriales porque no podemos garantizar que cualquier bosque individual vaya a existir durante tanto tiempo. Pero esto solo tiene sentido si se ignoran las sombrías advertencias del IPCC sobre la necesidad de salvar los bosques ahora o correr el riesgo de no encontrar ninguno dentro de siglos.
El Verified Carbon Standard (VCS) de Verra aspira a un impacto de un siglo, lo que nos da tiempo suficiente para llegar mucho más allá de 2050, fecha para la cual necesitamos alcanzar emisiones netas cero. Hemos creado una variedad de mecanismos para lograrlo, y uno de ellos consiste en exigir que todos los proyectos forestales de carbono aporten créditos a nuestro «fondo de reserva por no permanencia».
Las contribuciones se basan en el riesgo de pérdida del proyecto en los próximos 100 años. Si un incendio, un huracán u otra catástrofe provoca una reversión, los créditos equivalentes al tamaño de la pérdida se cancelan del fondo para compensar a la atmósfera y garantizar que se mantenga el beneficio ambiental de los créditos emitidos.
Solo un proyecto ha sufrido una pérdida en el incendio actual hasta ahora: un proyecto de 40.000 hectáreas llamado BigCoast Forest Climate Initiative. Aportó algo más del 15 % de sus créditos al fondo de reserva y puede haber perdido hasta 100 hectáreas, es decir, el 0,25 % del área del proyecto.
Para poner esto en perspectiva, es una fracción minúscula de los 8 millones de hectáreas de bosques canadienses incinerados en 2023, que han liberado más de 600 millones de toneladas de dióxido de carbono a la atmósfera hasta ahora este año.
Una vez que conozcamos el tamaño exacto de la pérdida de BigCoast, las emisiones se deducirán del siguiente tramo de créditos emitidos. Si el proyecto no puede cubrir la pérdida por sí solo, se cancelarán créditos del fondo de reserva, y el proyecto deberá devolver al fondo las reservas por cualquier crédito utilizado que exceda su contribución anterior.
La gran pregunta en todo esto es cómo se calcula el riesgo, y esto también está cambiando a medida que avanza la ciencia. Cuando se creó el concepto de fondo de reserva hace más de una década, no existía un consenso científico sobre cómo estimar con precisión numérica los riesgos futuros del cambio climático. Luego llegaron dos iniciativas del IPCC: el Informe Especial sobre el Océano y la Criosfera en un Clima Cambiante (SROCC) y la Contribución del Grupo de Trabajo I al Sexto Informe de Evaluación: La base de las ciencias físicas (AR6).
Estos esfuerzos incorporaron más ciencia al análisis de riesgos, y el resultado es algo llamado enfoque de «impulsor de impacto climático» (CID) para estimar el riesgo. Los CID sintetizan el análisis de los planes de resiliencia sectorial y los impactos, así como la evaluación de la literatura sobre gestión de riesgos, para clasificar el riesgo en 33 impulsores distintos, como calor extremo, frío extremo y sequía, en áreas específicas.
Hace tres años, empezamos a explorar formas de incorporar los impactos climáticos futuros en las evaluaciones de riesgo de Verra. Contratamos a un equipo de consultoría que incluía al destacado científico del clima Daniel Ruiz-Carrascal, quien fue autor principal del AR6 del IC. Trabajando con más de dos docenas de revisores independientes, Ruiz-Carrascal y el equipo ayudaron a desarrollar una herramienta digital que estima los impactos climáticos en proyectos bajo varios escenarios de cambio climático a medio plazo. Una consulta sobre la actualización propuesta se llevó a cabo en febrero de 2022, y la herramienta final estará disponible en agosto de 2023.
En resumen, los bosques arden, pero el fondo de reserva global garantiza que el impacto neto siga siendo positivo.
Respecto al segundo punto: para algunos es un dogma que las empresas compran créditos voluntarios para librarse de un problema en lugar de abordarlo de frente, pero la investigación lo ha demostrado desde hace tiempo que lo contrario es cierto. La evidencia más reciente proviene de Trove Research. Compararon las reducciones logradas por las empresas que utilizan mercados de carbono con las de aquellas que no los utilizan, y concluyeron que «las empresas que son usuarias significativas de créditos de carbono descarbonizan el doble de rápido que las que no usan créditos de carbono». Esto no incluye las reducciones adicionales que financian a través de créditos de carbono.
Además, muestra que un número creciente de empresas sigue la «jerarquía de mitigación» que defiende Verra. Estas empresas reducen sus emisiones en línea con un escenario de calentamiento de 1,5 °C y aceleran aún más las reducciones globales utilizando el VCM para las emisiones que no pueden reducirse de inmediato. Esto está en línea con la nueva orientación de la Iniciativa de Integridad de los Mercados Voluntarios de Carbono sobre las afirmaciones, y se reforzará en la próxima guía sobre afirmaciones.
En definitiva, los ecosistemas vivos de la Tierra están perdiendo carbono de forma alarmante, y el IPCC ha advertido que debemos poner fin a esta sangría de inmediato. No podemos aplazar el tratamiento hasta que llegue una solución perfecta, y la historia demuestra que es poco probable que eso ocurra. En cambio, necesitamos tratamientos realistas y basados en la ciencia para estabilizar el planeta con emisiones netas cero. Los mercados de carbono y la inversión en la protección de los bosques son uno de los mejores tratamientos que tenemos.




