La Ley de Reducción de la Inflación se promulgó en EE. UU. en agosto de 2022.
Tiene potencial para reducir significativamente las emisiones de gases de efecto invernadero del país.
Sus disposiciones sobre mitigación del cambio climático, energía limpia e innovación energética ayudarán a sanear el medioambiente de EE. UU. y deberían tener un impacto positivo en el resto del mundo.
El 16 de agosto de 2022, el presidente estadounidense Joe Biden promulgó la Ley de Reducción de la Inflación (IRA, por sus siglas en inglés). La IRA es la ley climática más significativa aprobada hasta ahora en EE. UU. Tiene potencial para reducir significativamente las emisiones de gases de efecto invernadero (GEI) del país en los próximos años.
La legislación, de 755 páginas, aborda una gran variedad de asuntos, como la atención sanitaria, los medicamentos con receta y las recompras de acciones, y recauda casi 800.000 millones de dólares de múltiples fuentes. Sin embargo, sus disposiciones sobre mitigación del cambio climático, energía limpia e innovación energética son las que acaparan los titulares.
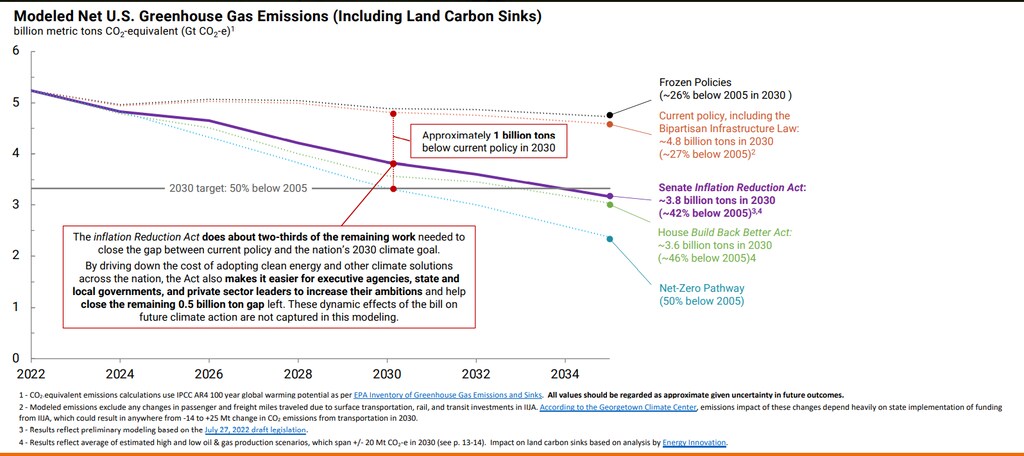
Los 369.000 millones de dólares destinados, en virtud de la Ley de Reducción de la Inflación, a iniciativas de energía limpia y mitigación del cambio climático representan un nivel sin precedentes de apoyo del Gobierno federal de EE. UU. a la transición hacia la energía sostenible. Se prevé que para 2030 la ley reduzca las emisiones de GEI de EE. UU. a aproximadamente el 40 % de los niveles de 2005. Sin la promulgación de la IRA, se esperaba que durante ese período EE. UU. redujera sus emisiones de GEI solo hasta el 26 % de los niveles de 2005.
La ley incentiva múltiples fuentes de energía limpia, como el almacenamiento de energía, la energía nuclear y los vehículos de energía limpia, el hidrógeno y la captura, utilización y almacenamiento de carbono (CCUS), siempre que sean neutras en carbono. En vez de optar por una solución de mitigación climática o priorizarla sobre las demás, este enfoque «neutral con respecto a las fuentes» reduce los riesgos asociados a elegir tecnologías ganadoras. Se centra en reducir las emisiones de GEI vinculadas a la producción de energía.
La Ley de Reducción de la Inflación amplía y crea créditos fiscales a la inversión (ITC) y créditos fiscales a la producción (PTC) para la generación de energía limpia, y permite a los productores elegir el ITC o el PTC, según cuál les convenga más.

También se considera que la promulgación de la ley supone un avance en materia de justicia social. Concede incentivos mayores a los proyectos ejecutados por trabajadores que reciben salarios más altos. La mayoría de los créditos fiscales disponibles establece un crédito fiscal básico que puede multiplicarse por cinco si el contribuyente cumple los requisitos salariales vigentes y los relativos al aprendizaje establecidos en la Ley de Reducción de la Inflación.
También elimina la incertidumbre y la imprevisibilidad que antes rodeaban a los ITC y los PTC para la energía solar y eólica, respectivamente, al restablecer su valor original y ampliarlos hasta 2033. A partir del 1 de enero de 2025, cualquier generación libre de carbono podrá optar por un ITC o un PTC según su preferencia. Además de los ITC o PTC básicos, la IRA permite acumular incentivos fiscales adicionales si los proyectos se ubican en comunidades energéticas existentes o utilizan ciertos porcentajes de hierro, acero y componentes manufacturados producidos en EE. UU.
Además, la ley ofrece a los contribuyentes la opción de recibir pagos directos (sujeta a ciertas condiciones) o transferir créditos fiscales mediante ventas en efectivo, o ambas opciones. Estas alternativas evitan la necesidad de recurrir a complejos acuerdos de financiación con capital fiscal, como los acuerdos de inversión con cambio de socio o los arrendamientos invertidos. Antes, estos acuerdos obligaban a los promotores de proyectos a buscar uno de los pocos bancos o compañías de seguros que tuviera una obligación fiscal federal equivalente para compensar dichos créditos fiscales.
La Ley de Reducción de la Inflación da un gran impulso al hidrógeno limpio
El impacto de la Ley de Reducción de la Inflación en la producción de hidrógeno limpio es quizá la nueva área más importante de incentivos a la inversión. La ley establece un crédito básico de 0,60 dólares por kilogramo de hidrógeno producido, siempre que la intensidad de carbono se encuentre en el intervalo de 0-0,45 kilogramosde CO2 equivalente (CO2e) por kilogramo de hidrógeno (H2). Si los contribuyentes cumplen los requisitos salariales vigentes y los relativos al aprendizaje, pueden optar a un crédito fiscal de 3 dólares por kg de hidrógeno. Sin embargo, la ley no incentiva la producción de hidrógeno cuya intensidad de carbono supere los 4 kg de CO2e/kg de H2. Exige adoptar un enfoque «del pozo a la puerta» para medir las emisiones del ciclo de vida.
Esto significa que probablemente el contribuyente tendrá que contabilizar las emisiones posteriores al punto de venta. Como alternativa al PTC, puede optar por un ITC. El ITC básico es del 6 %, con posibilidad de aumentarlo al 30 % si se cumplen los requisitos salariales vigentes y los relativos al aprendizaje. Además, aunque estos créditos fiscales para el hidrógeno pueden reclamarse junto con los créditos para la producción renovable de hidrógeno verde y la infraestructura de almacenamiento de hidrógeno, no pueden acumularse con los créditos fiscales disponibles para la captura, utilización y secuestro de carbono (CCUS).
Es probable que estos incentivos fiscales conviertan a EE. UU. en una de las regiones más baratas del mundo para producir hidrógeno limpio. Un pago o crédito de 3 dólares por kg del Gobierno estadounidense podría reducir el coste efectivo de producir hidrógeno verde a 0,73-3,5 dólares/kgde H2, según las estimaciones actuales de precios de Platts para la producción sin subvenciones. Como referencia, apenas en junio pasado EE. UU. puso en marcha su iniciativa para reducir el precio del hidrógeno a 1 dólar/kg para 2030.
Incentivos para múltiples fuentes de energía limpia
La Ley de Reducción de la Inflación también crea un programa de 5.800 millones de dólares, vigente hasta septiembre de 2026, para invertir en proyectos de industrias que consumen mucha energía o generan emisiones difíciles de reducir, como la producción de hierro, acero, cemento y productos químicos, e incluye instalaciones de modernización. Además, desincentiva el cierre de las centrales nucleares existentes al ofrecer créditos fiscales a la producción para las centrales en servicio desde finales de 2024 hasta 2032. También fomenta la generación eólica marina mediante la asignación de 100 millones de dólaresal desarrollo, la planificación, el análisis, la modelización y la optimización de la transmisión interregional y la integración de la electricidad producida por la energía eólica marina. Asimismo, levanta las moratorias vigentes sobre el desarrollo de la energía eólica marina en varias regiones de EE. UU.
Además, mediante el Programa de Reducción de las Emisiones de Metano, la IRA contribuye a reducir las emisiones de metano de EE. UU. Asigna 1.500 millones de dólares a la Agencia de Protección Ambiental (EPA) para apoyar la vigilancia y las iniciativas de reducción de metano en las actividades de exploración y producción de petróleo y gas, e impone una sanción por las emisiones de metano que superen las 25.000 toneladas métricas de CO2e. La sanción entra en vigor en 2024 a razón de 900 dólares por tonelada y aumenta progresivamente a 1.200 dólares por tonelada en 2025 y a 1.600 dólares por tonelada en 2026.
La IRA tiene potencial para beneficiar a todo el mundo
Es difícil predecir y aún está por verse el impacto que tendrá la Ley de Reducción de la Inflación en la transición hacia la energía limpia dentro de EE. UU. y fuera de sus fronteras, pero, sin duda, es una de las leyes más importantes aprobadas en EE. UU. en la última década o incluso antes. Será fascinante observar cómo se desarrollan sus consecuencias de segundo orden: se considera que la Energiewendede Alemania desempeñó un papel fundamental en la reducción considerable del coste de los paneles solares en todo el mundo durante la última década. En el pasado, los ITC y los PTC fueron cruciales para el crecimiento de los proyectos de energía solar y eólica en todo EE. UU. Se prevé que estos nuevos incentivos permitirán a EE. UU. avanzar significativamente en la reducción de sus emisiones de GEI y le ayudarán a alcanzar sus objetivos en virtud del Acuerdo de París.




