La industria del aluminio debe actuar ya para cumplir los objetivos mundiales de descarbonización.
Genera el 2% de las emisiones mundiales causadas por el ser humano.
2020 podría marcar un punto de inflexión para tres regiones clave productoras de aluminio: China, Estados Unidos y la UE.
Con el quinto aniversario del Acuerdo de París de Cambio Climático este diciembre y los diálogos de la Carrera hacia Cero (Race to Zero) de la COP26 a lo largo de noviembre, en preparación de la reunión de 2021, el cambio climático sigue ocupando un lugar destacado en la agenda, a pesar de los desafíos que sigue planteando la COVID-19. Esta sensación de urgencia continuada ha desencadenado una respuesta en numerosas industrias. El sector del aluminio debe acelerar las medidas para cumplir los objetivos mundiales de descarbonización.
Las industrias pesadas, que en conjunto emiten más de 10 gigatoneladas de emisiones de gases de efecto invernadero (GEI), deben descarbonizarse para cumplir los objetivos del Acuerdo de París.
El sector del aluminio desempeña un papel fundamental en este ámbito. Con 1.100 millones de toneladas de emisiones de CO2 al año, genera alrededor del 2% de las emisiones mundiales causadas por el ser humano. Se prevé que la demanda de aluminio, un material esencial para varias industrias clave, como la construcción, el transporte y la transmisión de energía eléctrica, crezca más de un 50% para 2050. Por ello, es necesario abordar las emisiones ya.
Foco en las principales regiones productoras de aluminio
2020 parece marcar un punto de inflexión para tres regiones clave productoras de aluminio: China, Estados Unidos y la UE.
Uno de los compromisos climáticos más significativos asumidos en 2020 es el objetivo de China de alcanzar su pico de emisiones en 2030 y alcanzar emisiones netas cero en 2060. Se trata de una ambiciosa meta fijada por el país con mayor huella de carbono del planeta, y tiene el potencial de transformar la forma en que el sector —y el mundo— aborda la crisis climática.
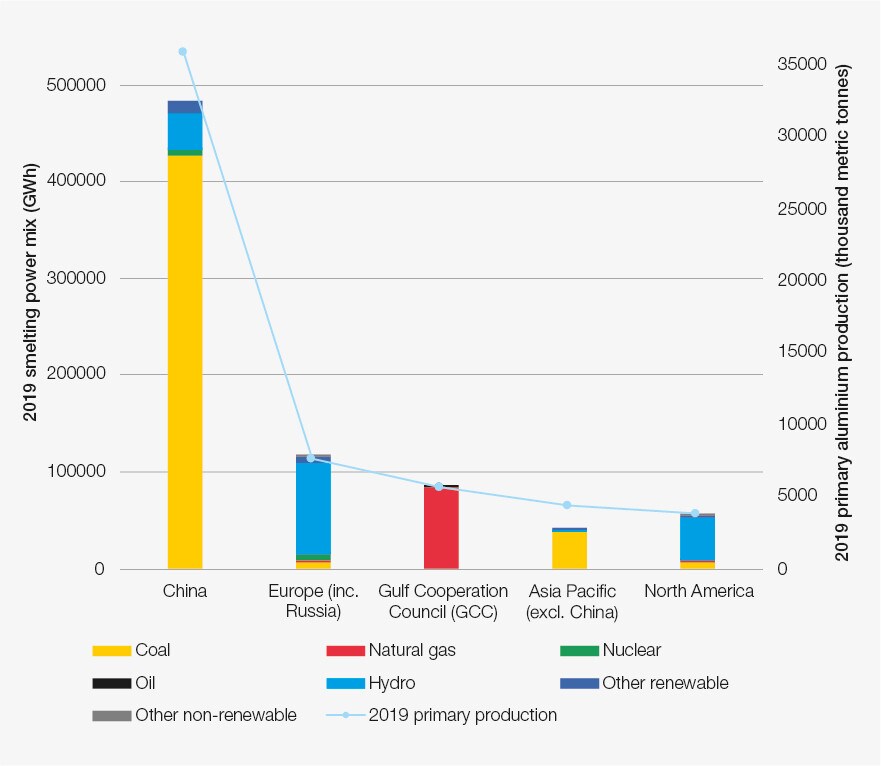
La producción de aluminio en China es un importante factor impulsor de las emisiones sectoriales de GEI debido a la gran dependencia de los productores chinos de centrales eléctricas de carbón de autoconsumo; la electricidad generada con carbón utilizada durante la fundición primaria representó alrededor del 58% de la huella de carbono sectorial en 2019.
A medida que la demanda mundial de aluminio aumente en los próximos 30 años, se prevé que sea atendida principalmente por China y el sudeste asiático. Es urgente descarbonizar el suministro de electricidad utilizado por los productores de aluminio mediante energías renovables y la captura, utilización y almacenamiento de carbono (CAUC).
Con el reciente compromiso de China de alcanzar la neutralidad de carbono en 2060, parece prometedor que el impulso para descarbonizar esté tomando fuerza en los países con altas emisiones.
Las esperanzas se centran en Joe Biden en Estados Unidos
La elección de Joe Biden como presidente electo de Estados Unidos en noviembre de 2020 probablemente llevará al país a adoptar medidas más decisivas para combatir el cambio climático. Biden ha manifestado su intención de volver a unirse al Acuerdo de París y posicionar a Estados Unidos como líder mundial en la lucha contra el cambio climático.
Ha hablado públicamente sobre sus objetivos de descarbonizar la red eléctrica estadounidense en 2035 y alcanzar emisiones netas cero en 2050. Si bien la capacidad de Biden para implementar estos cambios dependerá de la aprobación de políticas por parte del Congreso, Estados Unidos —como mayor emisor per cápita y una de las mayores economías del mundo— tiene una gran capacidad para influir en los esfuerzos internacionales de descarbonización.
El aumento del consumo en la industria de vehículos eléctricos (VE) y la expansión de la energía solar fotovoltaica (FV) incrementarán significativamente la demanda de aluminio, mientras que el sector debe descarbonizarse en paralelo.
Si el presidente electo Biden aprueba una legislación para fomentar la descarbonización en todo Estados Unidos, los productores de aluminio podrían enfrentarse a presiones competitivas basadas en la huella de carbono de sus productos.
Europa sigue elaborando su estrategia
Europa sigue fijando objetivos ambiciosos de descarbonización. En enero de 2020 se presentó el Pacto Verde Europeo, una estrategia y un plan de acción para ayudar a la UE a alcanzar emisiones netas cero en 2050. Describe la necesidad de adoptar un enfoque holístico e inclusivo para la transición hacia una economía verde, que va más allá de la descarbonización para abarcar la biodiversidad, la seguridad alimentaria y la reducción de residuos.
Los Estados miembros elaborarán políticas específicas, pero es probable que, en los próximos años, objetivos cada vez más ambiciosos impulsen nuevas políticas, como los ajustes fronterizos por carbono, las reducciones obligatorias anuales de carbono o los incentivos a la inversión en tecnologías bajas en carbono.
Si bien muchos agentes del aluminio en Europa ya se enfrentan a normativas estrictas, al tratarse de una región importadora importante, la ampliación de políticas que afectan a los productos importados determinará el nivel de participación de los agentes externos en el mercado europeo.
Un camino a seguir
Con los recientes compromisos de algunas de las regiones clave de la industria del aluminio, la colaboración internacional es más importante que nunca. Se necesitan alianzas a múltiples niveles —entre países y sectores, y dentro de los sectores— para abordar un desafío sistémico de la magnitud de la crisis climática mundial.
Parte del problema es que, junto con el aumento de la demanda de aluminio, crece el consenso sobre la necesidad de descarbonizar. Por ello, el sector del aluminio afronta varios retos, quizás el más destacado de los cuales es su elevada dependencia de la electricidad generada a partir de combustibles fósiles.
En este momento, no hay pruebas de que las emisiones de GEI hayan alcanzado su pico y hayan empezado a disminuir. Cuanto más se retrase el pico, más rápidas deberán ser las medidas para cumplir los objetivos internacionales. Como emisor significativo, el sector del aluminio necesita presentar un plan de acción sectorial para su hoja de ruta hacia la descarbonización. Ahora es el momento de centrarse en encontrar soluciones para que pueda desempeñar su papel en el logro de las ambiciones climáticas fijadas por la sociedad.
En el informe publicado recientemente «Aluminio para el clima: explorar vías para descarbonizar la industria del aluminio», el Foro y Accenture detallan posibles vías para que el sector del aluminio acelere sus esfuerzos de descarbonización. Los líderes de la industria del aluminio deben participar en el debate sobre la descarbonización, fijar objetivos ambiciosos y trabajar juntos para alcanzar las emisiones netas cero en 2050.