Ya está claro que las energías renovables, la eficiencia energética y la electrificación deben ser los motores de la descarbonización profunda que necesitamos.
Un nuevo análisis de IRENA concluye que las energías renovables son ahora la forma de energía más barata y que su capacidad aumentará de forma significativa en las próximas décadas.
Para hacer frente al cambio climático es necesario descarbonizar tanto el suministro como la demanda de energía antes de 2050. Estados Unidos, Europa y China se han comprometido a alcanzar emisiones netas cero o neutralidad de carbono a mediados de siglo, y otros países les siguen. Esto tendrá un profundo efecto en la transición energética mundial, al situar la electricidad como vector clave para descarbonizar todo el sector energético.
Las últimas conclusiones de IRENA en su World Energy Transitions Outlook se presentaron el 16 de marzo en el Diálogo de Berlín sobre Transiciones Energéticas. Ofrece un análisis en profundidad de cómo se manifestarán estos efectos, partiendo del objetivo del Acuerdo de París sobre el clima de limitar el calentamiento muy por debajo de 2˚C, y de hacer un esfuerzo por alcanzar 1,5˚C a finales de este siglo. Aunque se están considerando varias opciones para una descarbonización profunda, está claro que las energías renovables, la eficiencia energética y la electrificación se sitúan en el centro de la transición energética mundial.
Energías renovables y transición energética mundial
Si bien la mitigación del cambio climático es un poderoso impulsor del abandono de la generación eléctrica basada en combustibles fósiles, no es el único. Al mismo tiempo, la energía renovable se ha convertido en la forma más barata de generación eléctrica, y sus costes siguen bajando gracias a las mejoras tecnológicas y a las economías de escala. La cuota de la energía renovable sigue aumentando año tras año, con casi un 30 % de renovables en la combinación eléctrica mundial actual, y las renovables dominan las nuevas adiciones anuales de capacidad (véase la Figura 1, más abajo).
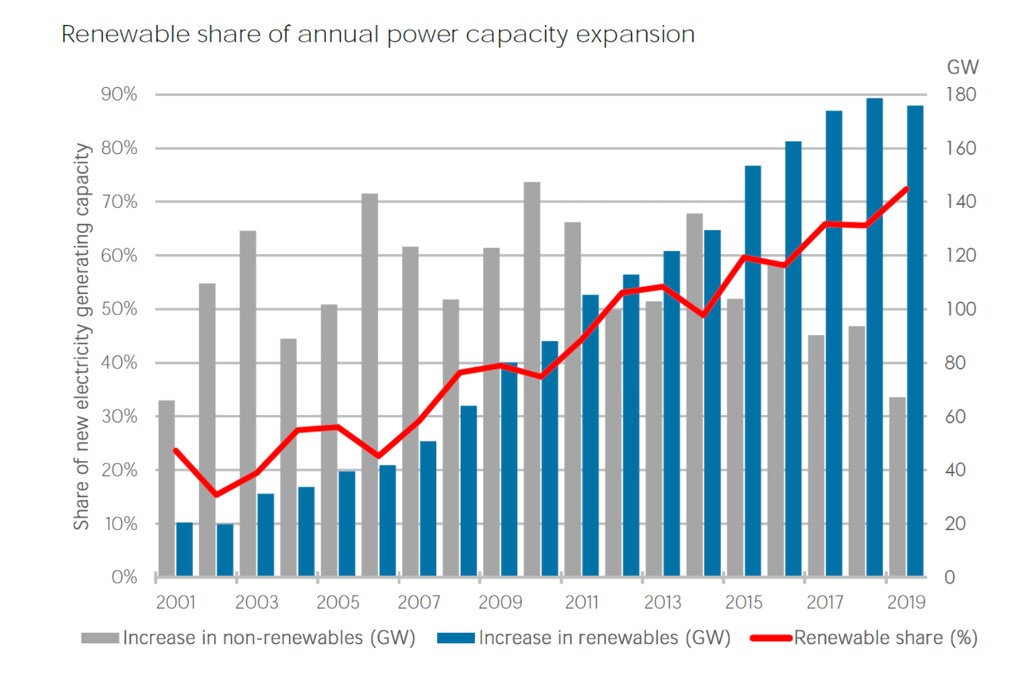
El nuevo análisis de IRENA indica que la transición hacia la generación eléctrica renovable seguirá avanzando con rapidez en todo el mundo durante las próximas tres décadas, con una cuota creciente de renovables variables (o intermitentes), como la energía solar fotovoltaica y la eólica, que crecerán especialmente deprisa. Las renovables variables dominarán el suministro eléctrico total del mundo en 2050, un cambio importante respecto a la situación actual. Sin embargo, la experiencia de todo el mundo demuestra que es posible operar sistemas eléctricos con altas cuotas de renovables variables, como se ha visto en Alemania, Irlanda y el Reino Unido, entre otros. Durante 2020, a pesar de la pandemia de COVID-19, la cuota de renovables (principalmente variables) en la generación eléctrica total fue del 40 % en Europa, un aumento de más de un 4 % en dicha cuota en comparación con 2019. Cabe destacar que la cuota de otras fuentes de generación cayó en Europa en el mismo periodo entre un 6 % y un 16 %, como ocurrió con la generación basada en carbón.
Más flexibilidad para suavizar la transición energética
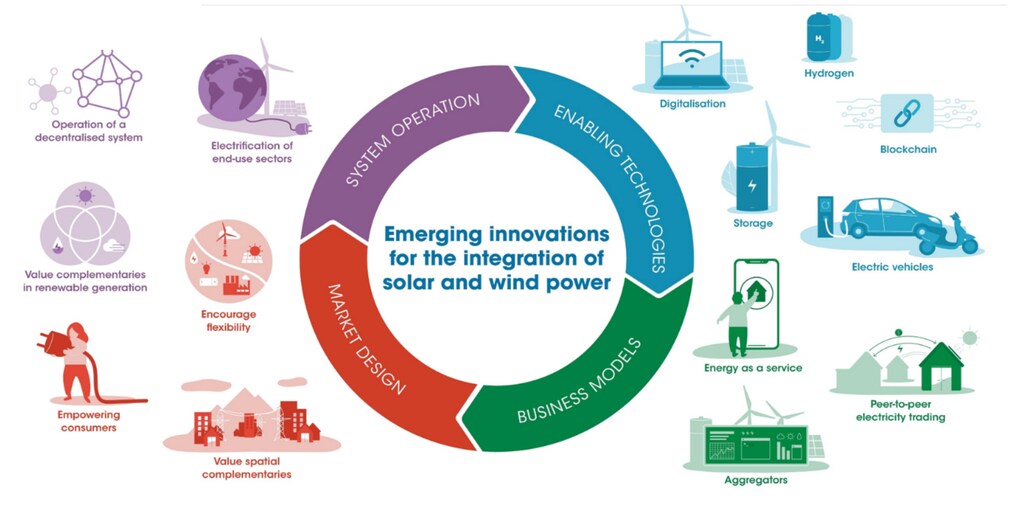
El funcionamiento de sistemas eléctricos con una alta cuota de renovables variables exige una flexibilidad mucho mayor. Hoy en día, son las centrales fósiles gestionables (es decir, centrales que pueden generar electricidad bajo demanda) las que proporcionan esa flexibilidad, pero esto cambiará a medida que disminuya su papel. IRENA ha identificado 30 opciones para aumentar la flexibilidad en cuatro pilares principales: hardware, mercados y regulación, y prácticas operativas y modelos de negocio (véase la figura 2, más abajo). Este conjunto de opciones debe desplegarse teniendo en cuenta las características específicas de cada sistema eléctrico. La demanda, en particular, ofrece posibilidades interesantes, ya que la tendencia a la electrificación da lugar a nuevas cargas conectadas al sistema, como los vehículos eléctricos, las baterías situadas detrás del contador y las bombas de calor, que, si se gestionan de forma inteligente, pueden contribuir al equilibrio de la red. Esto se ve favorecido por la rápida digitalización de los sistemas eléctricos. La tarificación por franjas horarias, los agregadores y la gestión de la demanda son algunas de las estrategias que se benefician de la digitalización, y las redes inteligentes siguen expandiéndose en todo el mundo. Aun así, muchas redes de transporte y distribución necesitarán ampliarse y modernizarse para afrontar las nuevas realidades de los sistemas eléctricos.
Asimismo, es necesario ajustar la normativa y los códigos de red para permitir el despliegue completo de las nuevas opciones de flexibilidad. Es un ámbito que merece más atención.
La electrificación, que abarca los edificios, el transporte y la industria, así como la producción de hidrógeno verde, desempeñará un papel clave en un futuro de emisiones netas de CO2 nulas.
El análisis de IRENA sugiere que hasta una cuarta parte de toda la electricidad se utilizará para la producción de hidrógeno verde. Al mismo tiempo, se producirá un cambio masivo hacia la electrificación del transporte por carretera, mientras que los combustibles sintéticos producidos a partir de hidrógeno limpio desempeñarán un papel cada vez mayor en la aviación y el transporte marítimo. Si bien una mayor eficiencia de los edificios reducirá la necesidad de calefacción y refrigeración, esto se verá compensado por el paso a las bombas de calor eléctricas. El análisis sugiere que el uso directo de electricidad y el uso indirecto para la producción de hidrógeno verde y de combustibles sintéticos derivados podrían representar el 60 % del consumo total de energía final en 2050, frente a alrededor del 21 % actual. En consecuencia, la demanda de electricidad crecerá entre 3 y 4 veces respecto al nivel actual. Esto representa un cambio enorme: el sector eléctrico se convertirá en el pilar central de la oferta y la demanda energéticas mundiales, un papel mucho más relevante que el que ha desempeñado en décadas anteriores. Los actores tradicionales del sector energético, como las compañías de petróleo y gas, que ya están atentas a esta tendencia y desarrollan estrategias para convertirse en agentes del mercado eléctrico. Está por ver quién se convertirá en el actor dominante de este mercado en las próximas décadas.
Dado el crecimiento de la demanda eléctrica y el cambio hacia la energía renovable, será necesaria una expansión masiva de la generación de energía limpia, y la planificación de infraestructuras deberá intensificarse en consecuencia. Las necesidades de inversión son considerables y es fundamental garantizar que la velocidad de despliegue de las infraestructuras esté a la altura de las necesidades de la transición energética. Para ello será necesario seguir agilizando los procesos de planificación y aprobación.
IRENA sigue trabajando con sus 164 países miembros para diseñar y aplicar estrategias de transición para la transformación del sector eléctrico, basadas en su Innovation Toolbox, Flextool, la planificación de sistemas eléctricos y los estudios de red.




