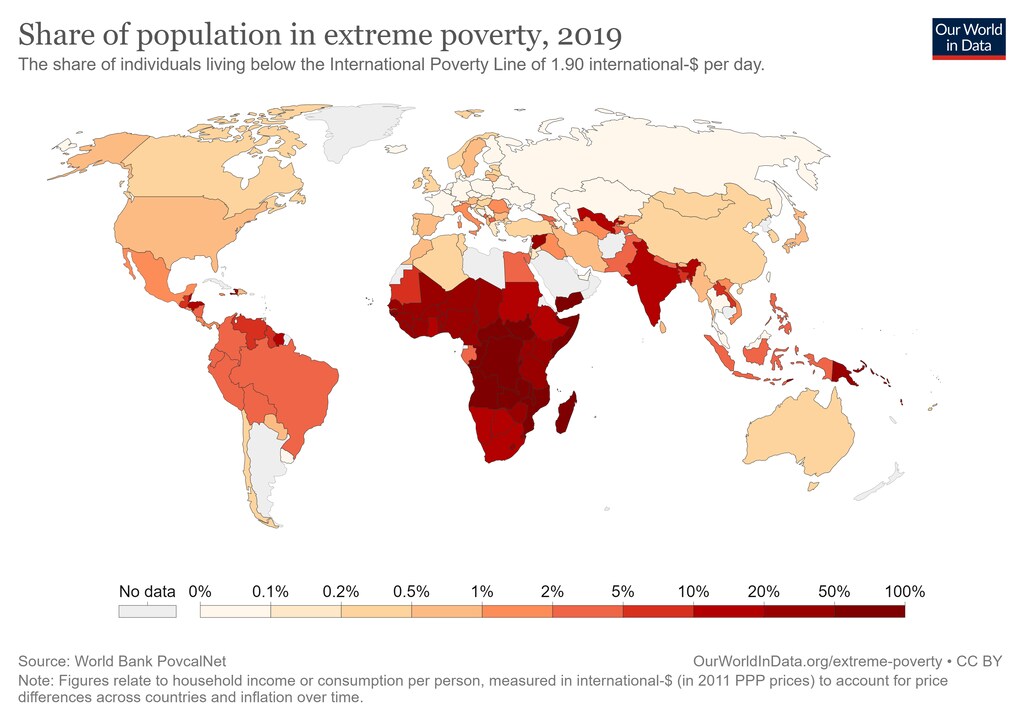
En África, 490 millones de personas (el 40 % de la población) viven en situación de pobreza extrema.
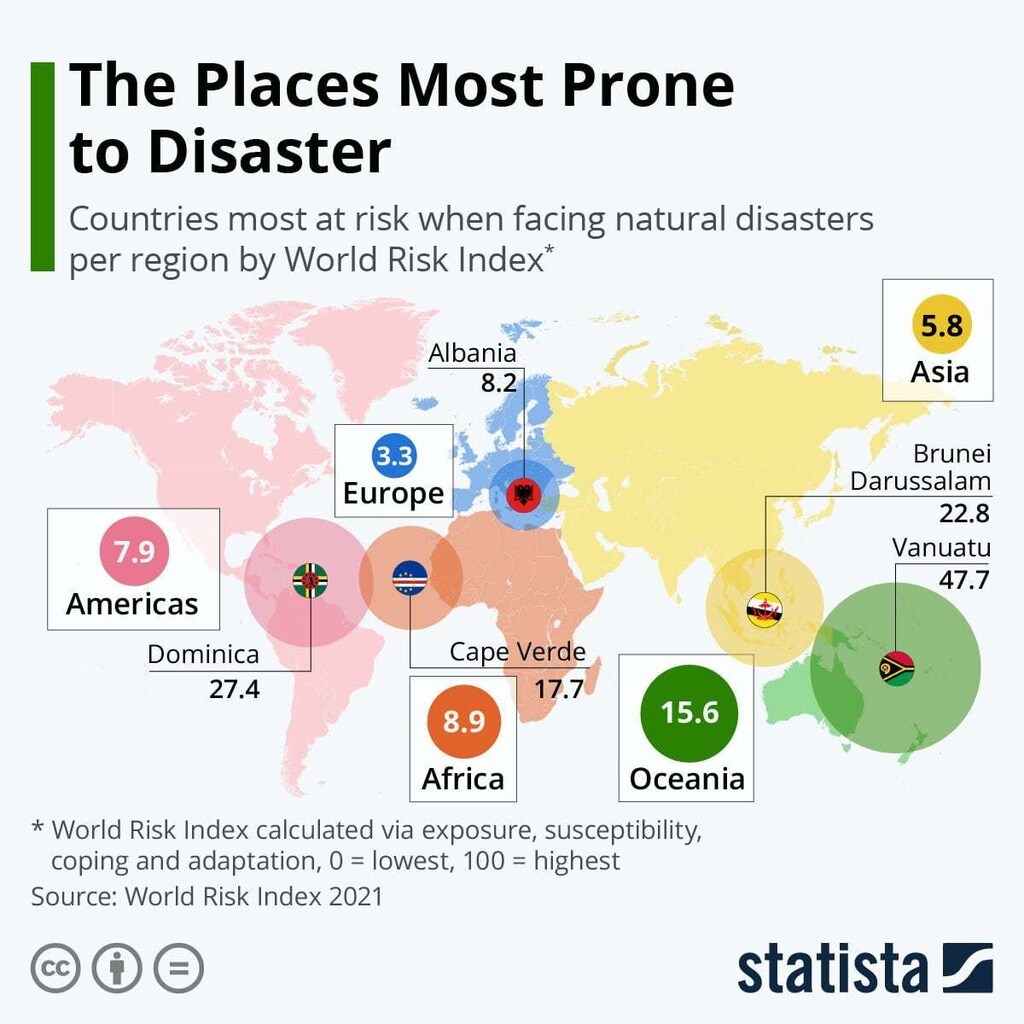
Como consecuencia, las comunidades son muy vulnerables a los desastres naturales, cuya frecuencia e intensidad aumentan debido al cambio climático.
El continente pierde entre el 5 % y el 15 % de su producto interno bruto a causa del cambio climático.
El seguro paramétrico tiene el potencial de cambiar radicalmente la forma de mitigar el riesgo de desastres en el continente africano.
El seguro paramétrico no es un concepto nuevo. Estos productos y soluciones existen desde hace más de 20 años. Sin embargo, en el continente africano, el seguro paramétrico es relativamente nuevo, pero cada vez resulta más crucial para la resiliencia climática.
También conocido como seguro basado en índices, el seguro paramétrico se diferencia del seguro tradicional en que el pago de las reclamaciones se basa en pérdidas modelizadas, que a su vez se calculan a partir de datos. En lugar de indemnizar una pérdida real, ofrece cobertura predeterminada para un fenómeno catastrófico, como un ciclón, una sequía o una inundación.
Las dos principales ventajas del seguro paramétrico son que permite pagar rápidamente las reclamaciones, por lo general a los pocos días de ocurrido el fenómeno, y que es muy escalable como programa de seguros y puede desarrollarse en cualquier parte del mundo, siempre que haya datos satelitales disponibles.
Las primas de los países que han contratado un seguro paramétrico se calculan de forma individual y los pagos de las reclamaciones se basan en directrices predeterminadas y transparentes. Se efectúa un pago si un fenómeno alcanza o supera determinados parámetros. Estos parámetros se establecen mediante un índice relacionado con el riesgo del país asegurado.
Por ejemplo, si un país suele sufrir inundaciones, el índice para medir la probabilidad de que ocurran se basaría en los niveles de precipitación. Una vez activado el índice, la liquidación es rápida y los fondos quedan disponibles para atender emergencias y se canalizan allí donde más se necesitan: para contribuir a la recuperación y la reconstrucción. Los estudios empíricos demuestran que las vidas y los medios de subsistencia están mejor protegidos cuanto antes se interviene.
Cuando ocurre un desastre
La financiación de la ayuda humanitaria sigue llegando demasiado tarde y depende de llamamientos internacionales y de que las organizaciones humanitarias den un paso al frente. Es reactiva en lugar de preventiva, y esperar la ayuda acarrea enormes costos humanos, económicos o ambientales.
Tras un desastre, los gobiernos se ven obligados a reasignar fondos del presupuesto nacional destinados al desarrollo esencial o quizá a la educación para poder responder a la crisis. Para cuando llega la ayuda a las personas más vulnerables, a menudo ya es demasiado tarde. Las consecuencias del desastre hacen que más personas caigan en la indigencia y la desnutrición y se enfrenten a la inanición, lo que refuerza la trampa de la pobreza.
Mediante el seguro paramétrico, el asegurador descarga a los gobiernos de la carga del riesgo climático y luego gestiona ese riesgo. También se elaboran planes de contingencia junto con los gobiernos, y los fondos ya están disponibles cuando se necesitan. Estos planes preaprobados garantizan que exista una estrategia para gastar los fondos en caso de desastre, lo que facilita su uso rápido y garantiza la transparencia y la rendición de cuentas, ya que el gasto efectivo puede compararse con el plan original.
El contexto africano del seguro paramétrico
La red de seguridad que ofrece el seguro paramétrico a los países más vulnerables de África es ahora más crucial que nunca. Aunque el continente alberga al 17 % de la población mundial, es un emisor reducido de CO², con tan solo el 3 %, pero sufre las peores consecuencias del cambio climático, como demuestra el fuerte aumento de los desastres naturales en los últimos años.
En 2021, los datos de la ONU indican que alrededor de 490 millones de personas en África —el 40 % de la población— viven en la pobreza extrema, lo que reduce su resiliencia y hace que sean siempre quienes más sufren los fenómenos meteorológicos extremos. Según African Economic Outlook 2022, el continente también pierde entre el 5 % y el 15 % de su producto interno bruto a causa del cambio climático.
La producción agrícola es vital para la seguridad alimentaria; los pequeños agricultores representan más del 60 % de la población económicamente activa del África subsahariana. Solo el 6 % de las tierras cultivadas cuenta con riego, y la mayor parte se concentra en cinco países. El aumento de las sequías, las inundaciones, las olas de calor y los ciclones amenaza los medios de subsistencia y las vidas.
Aunque ha aumentado el interés de la comunidad internacional por los seguros contra el riesgo de desastres, el desafío en África consiste en desmitificarlos y llevarlos de un ámbito especializado al uso generalizado. El continente aún carece de una cultura aseguradora y, para muchos gobiernos, la aparente complejidad y los beneficios intangibles del seguro paramétrico son difíciles de entender. Sin embargo, esto parece estar cambiando a medida que los gobiernos reconocen el impacto del cambio climático. En el continente hay varios proyectos piloto en marcha.
La tecnología también está ayudando a acelerar su adopción, desde los sistemas de alerta temprana que permiten la vigilancia meteorológica satelital avanzada hasta la digitalización y la inteligencia artificial, así como una mejor modelización de riesgos.
Un ejemplo a seguir
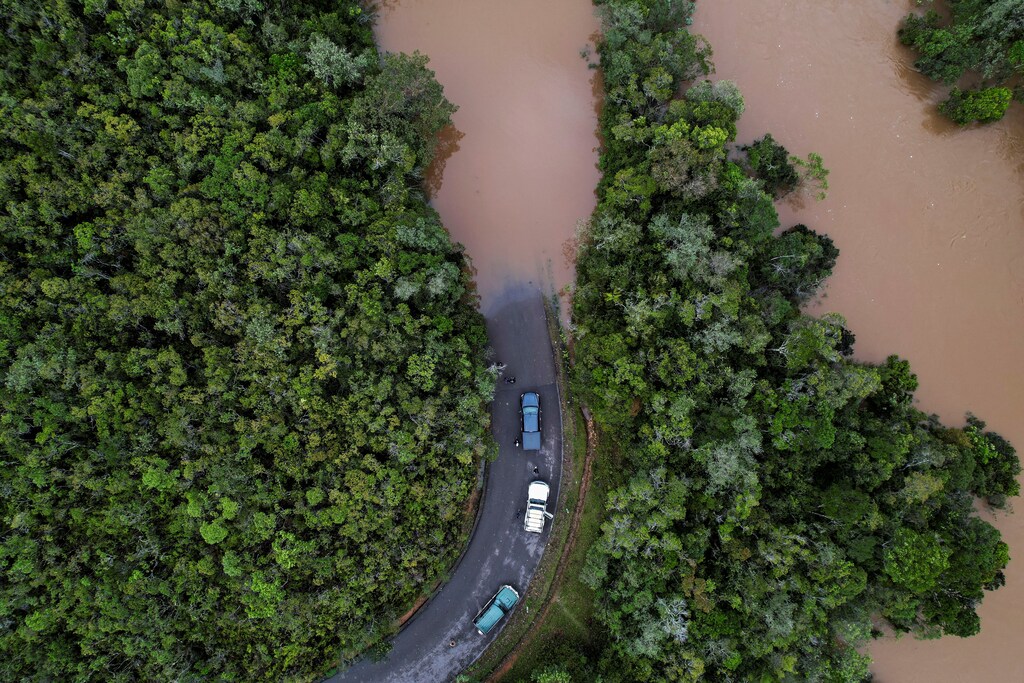
Países como Madagascar están dando ejemplo como pioneros en la adopción. Fue el primer país africano en contratar la cobertura de seguro paramétrico contra ciclones de African Risk Capacity Ltd. Tras varios fenómenos meteorológicos extremos y la devastación causada por el ciclón tropical Batsarai en 2022, ARC Ltd pagó una reclamación de 10,7 millones de dólares. La previsión de Madagascar salvó innumerables vidas, pues permitió utilizar los fondos para enviar ayuda de emergencia de forma rápida y eficaz a las zonas más críticas.
Madagascar ya había contratado cobertura contra la sequía y, en julio de 2020, tras recibir un pago, las primeras intervenciones de este seguro paramétrico incluyeron apoyo nutricional para 2.000 niños menores de cinco años y suministro de agua para 84.000 hogares.
En Malawi, el Gobierno recibió 14,2 millones de dólares para ayudar al país a recuperarse del impacto de la sequía durante la temporada agrícola 2021/2022.
¿Qué está haciendo el Foro Económico Mundial frente al cambio climático?
Seguro paramétrico: deficiencias y brecha de protección
Madagascar y Malawi son casos de estudio que demuestran la viabilidad del concepto en África, con pagos totales cercanos a los 25 millones de dólares por tan solo dos reclamaciones. Sin embargo, la Oficina de las Naciones Unidas para la Coordinación de Asuntos Humanitarios anunció recientemente que se necesitan más de 1.800 millones de dólares para intervenciones que salvan vidas en una sola región —el Cuerno de África— debido a la sequía persistente y la amenaza de hambruna. Esto vuelve a subrayar la urgente necesidad de aumentar la adopción del seguro paramétrico en el continente.
En una conferencia sobre mercados de capitales de DZ BANK celebrada en 2022, se compartieron datos aún más preocupantes sobre África. Las pérdidas aseguradas representan casi el 97 %, lo que significa que apenas se ha asegurado el 3 % de las pérdidas causadas por desastres naturales. Sin embargo, a medida que estos desastres se intensifican, se reconoce cada vez más el seguro paramétrico como una forma de fortalecer la resiliencia en los países vulnerables.
Por lo tanto, el seguro paramétrico no solo puede cambiar radicalmente la gestión del riesgo climático en África, sino que también puede ayudar a cerrar esta amplia brecha de protección.