Los seguros paramétricos son un tipo de seguro que paga una indemnización cuando se produce un evento predeterminado, como que se alcance una determinada temperatura o que caiga una cantidad concreta de lluvia.
Cada vez son más populares en los países en desarrollo como forma de ayudar a los trabajadores pobres a afrontar los efectos del cambio climático.
Existen varios sistemas de seguros paramétricos disponibles, y el coste de las primas varía según el nivel de riesgo.
Sin embargo, los seguros paramétricos no están exentos de dificultades. Por ejemplo, puede resultar difícil predecir con precisión cuándo se producirá un evento paramétrico.
Un sol brillante caía sobre el extenso mercado indio, donde Kamlaben Ashokbhai Patni se preocupaba por las joyas de latón expuestas en su puesto de madera.
Cuando sube la temperatura, el metal se ennegrece. Las perlas de plástico se desprenden.
«El color de la joya empieza a desvanecerse a medida que se calienta, lo que la hace sin valor y similar a la basura», dijo la madre de cuatro hijos, de 56 años, un día de finales de abril en que las temperaturas rondaban los 38 grados Celsius (100 °F) en la ciudad occidental de Ahmedabad.
El cambio climático elevó el calor en la ciudad hasta un récord de 48 °C (118 °F) en 2016. El año pasado, alcanzó casi 46 °C (114,8 °F).
Temperaturas tan altas pueden suponer un golpe para el negocio. Pero Patni es ahora una de las 21.000 mujeres autónomas del estado de Gujarat inscritas en uno de los primeros programas de seguros del mundo contra el calor extremo, lanzado este mes por el centro de resiliencia Arsht-Rock Foundation, una organización sin ánimo de lucro, en colaboración con la startup de microseguros Blue Marble y un sindicato.
Si las temperaturas superan con suficiente margen los promedios históricos y se mantienen así durante tres días, recibirá un pequeño pago para afrontar la situación y compensar los ingresos perdidos.
Mientras que los seguros tradicionales pueden tardar meses en pagar, con los llamados seguros «paramétricos» no es necesario demostrar las pérdidas. Pueden pagar en cuestión de días desde que se alcanza un disparador, es decir, un umbral predeterminado a partir del cual las condiciones se consideran extremas. Los pagos pueden vincularse a factores como la velocidad del viento o las precipitaciones.
Esta forma de asistencia ante desastres está en auge en todo el mundo en desarrollo, a medida que las comunidades vulnerables son azotadas por sequías, tormentas y olas de calor cada vez peores.
Pero, dado que el cambio climático avanza más rápido y causa más daños de lo que los científicos habían previsto, y que se invierte muy poco en proteger a la población, estos proyectos podrían tener dificultades a largo plazo, según más de 20 expertos del sector consultados por Reuters.
La reaseguradora Swiss RE informó de que las ventas de productos paramétricos aumentaron un 40 % entre 2021 y agosto de 2022. Los analistas del sector de Allied Market Research estiman que el mercado, valorado en 11.700 millones de dólares en 2021, podría alcanzar los 29.300 millones de dólares en 2031.
En las conversaciones anuales sobre el clima celebradas en Egipto el año pasado, organizaciones sin ánimo de lucro instaron a las naciones más ricas a ayudar a financiar los seguros paramétricos como forma de compensar a las víctimas de fenómenos meteorológicos extremos cada vez más graves.
Todavía es algo de nicho, «pero está creciendo», afirmó Ekhosuehi Iyahen, secretaria general del Insurance Development Forum, un grupo liderado por el sector que promueve los seguros en mercados no tradicionales.
El último año se han lanzado nuevos productos en América Latina, África y Asia-Pacífico. El Fondo de las Naciones Unidas para el Desarrollo de Capital, por ejemplo, desarrolló recientemente pólizas paramétricas para Vanuatu, Tonga y Fiyi que cubren los daños causados por ciclones.
Límites
Aunque los seguros paramétricos existen desde la década de 1990, los avances recientes en tecnologías satelitales han abierto zonas que antes era difícil evaluar en cuanto a daños, como islas remotas o comunidades de montaña.
Sin embargo, algunos expertos del sector cuestionan si estos productos serán financieramente viables a largo plazo, en parte por los pagos demasiado frecuentes debidos a que los riesgos climáticos aumentan más rápido de lo previsto en menos de una década. Esto podría elevar las primas.
Algunos programas ya han fracasado. El Programa de Seguros de Ganadería de Kenia, por ejemplo, apoyó a pastores afectados por la sequía con pagos por valor de 1.200 millones de chelines kenianos (8,8 millones de dólares) entre 2015 y 2021. Pero, al recaudarse solo 1.100 millones de chelines (8,1 millones de dólares) en primas, el programa funcionó con pérdidas y fue reemplazado este año por otro que ofrece, junto con los seguros, otros productos de ahorro financiero.
Actualmente, los programas de seguros en el mundo en desarrollo están subvencionados en gran medida por organizaciones sin ánimo de lucro, gobiernos nacionales o países ricos.
Muchos de los programas aspiran a que los asegurados acaben cubriendo más, si no toda, la prima. Pero el empeoramiento de los fenómenos extremos podría dificultarlo, según afirmó Viktor Roezer, investigador en resiliencia de la London School of Economics, que advirtió de que los programas podrían convertirse simplemente en un «canal distinto de ayuda».
Las entrevistas con más de una docena de grupos vinculados a este tipo de seguros revelaron que la mayoría de los productos lanzados en los últimos cinco años ya han efectuado pagos.
Los productos deben «diversificarse geográficamente: tenemos que tener programas repartidos en distintas zonas» para diluir el riesgo, afirmó Jaime de Pinies, director general del grupo Blue Marble, que desarrolló el programa contra el calor de Gujarat, así como otros programas en Colombia, Zimbabue y Mozambique.
¿Qué hace el Foro Económico Mundial en materia de soluciones climáticas naturales?
El mundo se enfrenta a crisis ambientales convergentes: la destrucción acelerada de la naturaleza y el cambio climático.
Las soluciones climáticas naturales (SCN), es decir, la inversión en programas de conservación y gestión del suelo que aumentan el almacenamiento de carbono y reducen las emisiones de carbono, constituyen una vía importante para abordar ambas crisis y generan beneficios ambientales y sociales adicionales.
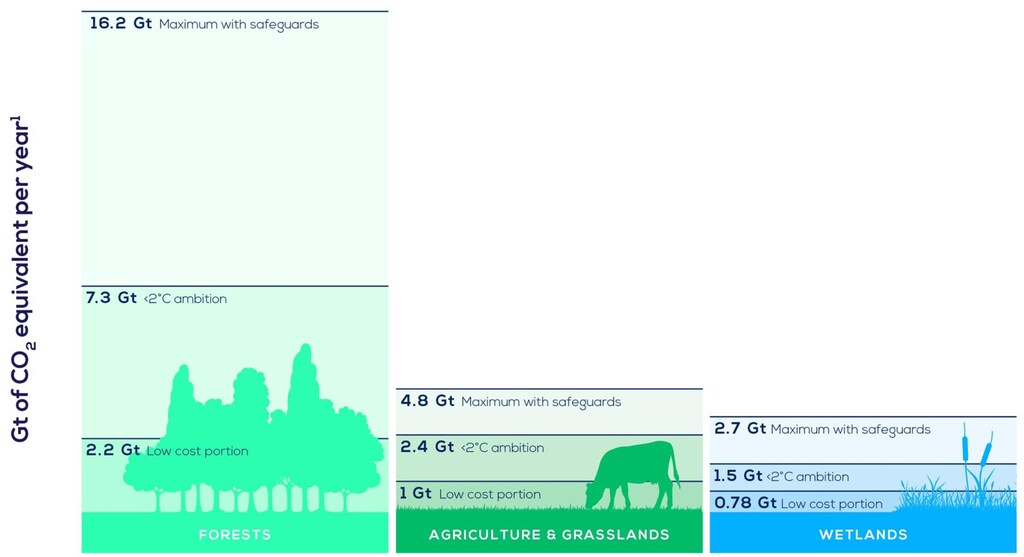
La investigación realizada para el informe del Foro Nature and Net Zero confirma las estimaciones según las cuales las SCN pueden aportar un tercio de la mitigación climática necesaria para alcanzar una trayectoria de 1,5° y 2° en 2030, y a un coste inferior al de otras formas de eliminación de dióxido de carbono. Este informe se basa en las recomendaciones de la Taskforce for Scaling Voluntary Carbon Markets, e identifica seis acciones para acelerar la ampliación de SCN de alta calidad y desbloquear los mercados mediante los esfuerzos combinados de líderes empresariales, responsables políticos y la sociedad civil.
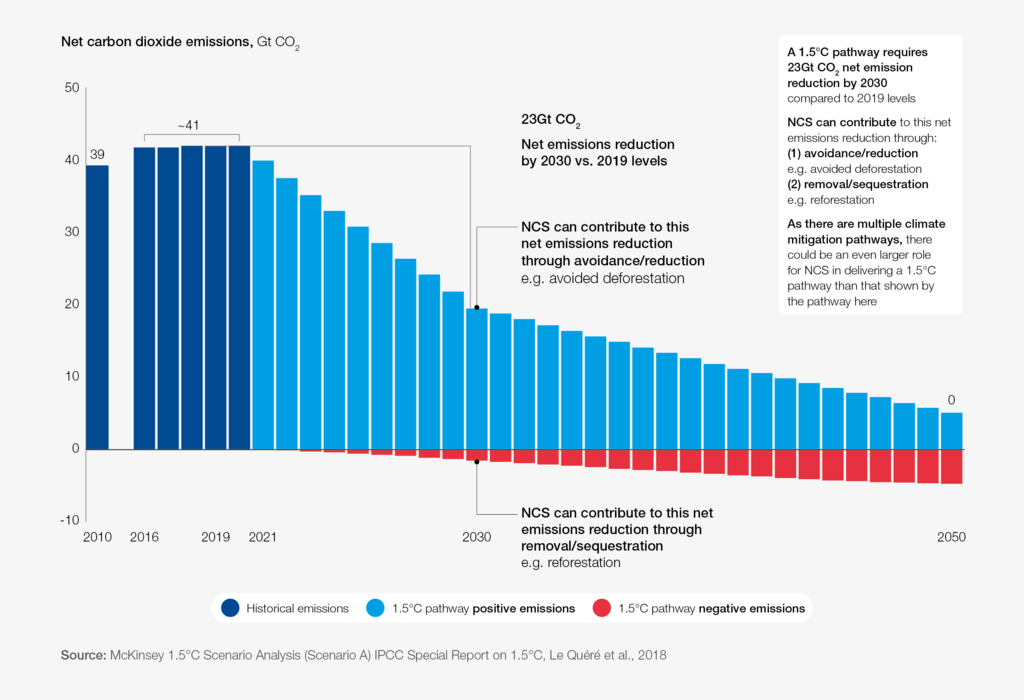
Para fomentar la colaboración, en 2019 el Foro y el World Business Council for Sustainable Development se unieron para crear la Natural Climate Solutions Alliance para reunir a actores públicos y privados con el objetivo de identificar oportunidades y obstáculos para la inversión en SCN.
Las organizaciones miembros de la Alianza SCN aportaron conocimientos especializados para elaborar la Natural Climate Solutions for Corporates, una guía de alto nivel sobre el uso creíble de créditos SCN por parte de las empresas.
Póngase en contacto para sumarse a nuestra misión de liberar el poder de la naturaleza.
Adaptación
Según los analistas del sector, una forma de evitar pagos constantes es que los gobiernos apliquen mejores estrategias para protegerse de los fenómenos meteorológicos extremos, por ejemplo, plantando cultivos más resistentes a la sequía o construyendo viviendas más frescas para protegerse del calor creciente, reduciendo así las pérdidas de forma notable. Esto podría permitir a las aseguradoras fijar umbrales más altos.
«Lo bueno de los seguros paramétricos es que pagan muy rápido y son increíblemente flexibles», afirmó Kathy Baughman McLeod, directora del centro de resiliencia Arsht-Rock Foundation, que cubre la prima de 10,30 dólares por persona en Gujarat.
«Pero debe combinarse con acciones o herramientas que reduzcan el riesgo».
La inversión para aumentar la resiliencia sigue siendo marginal en la mayoría de las economías en desarrollo, y la financiación prometida por los países más ricos aún no se ha materializado por completo.
Los países donantes movilizaron apenas 29.000 millones de dólares en 2020 para ayudar a los países más pobres a adaptarse a un mundo más cálido, muy por debajo de los 340.000 millones de dólares que, según estimaciones del Programa de las Naciones Unidas para el Medio Ambiente, se necesitarán cada año para 2030.
«En la mayoría de los casos, el gasto en adaptación es nulo», afirmó Jonathan Gonzales, director general de la startup paramétrica Raincoat, que ha desplegado cinco proyectos en Colombia, México, Jamaica y Puerto Rico.
Impactos del calor
En todo el mundo, las olas de calor que antes de la revolución industrial tenían una probabilidad de 1 entre 10 de producirse en un año cualquiera son ahora casi tres veces más probables, y son 1,2 °C (2,2 °F) más cálidas, según un estudio de 2022 publicado en la revista Environmental Research Letters.
Los científicos prevén que la situación empeore: según el estudio, estas olas de calor se volverán casi seis veces más probables si las emisiones de gases de efecto invernadero continúan sin control y el mundo alcanza un calentamiento de 2 °C (3,6 °F).
En el caso del programa contra el calor de Gujarat, asegurado por ICICI Lombard con la Asociación de Mujeres Trabajadoras Autónomas (SEWA) como titular colectivo de la póliza, el cálculo que determina el disparador varía en cinco distritos. Se basa en las expectativas de temperatura derivadas de las tendencias históricas a lo largo de seis ciclos de evaluación de 10 días.
En Ahmedabad, por ejemplo, los pagos se producen cuando las temperaturas suman entre 134 °C (273 °F) y 138 °C (280 °F) a lo largo de tres días, evaluadas mediante datos satelitales. La póliza puede pagar varias veces, hasta un máximo de 85 dólares.
«Para las mujeres en situación de marginación, soportar temperaturas extremas durante tres días aumenta directamente las probabilidades de enfermedad o muerte», afirmó Sahil Hebbar, médico que atiende a las mujeres de SEWA que trabajan en la construcción, la recogida de basura y el desguace de buques.
Los pagos de los seguros les permiten comprar cosas como guantes para proteger las manos de herramientas metálicas ardientes, o ventiladores para refrescarse y evitar el agotamiento por calor.
De haber estado vigente el programa de seguros el año pasado, habría supuesto pagos medios de 28 dólares por persona, según de Pinies, de Blue Marble.
Sentada con sus joyas en el mercado, Patni afirmó que, si las temperaturas subieran más, destinaría el dinero del pago a medicamentos para aliviar los dolores de cabeza relacionados con el calor.
«Paso 15 horas cada día en el puesto... en verano se hace difícil quedarme aquí», dijo.
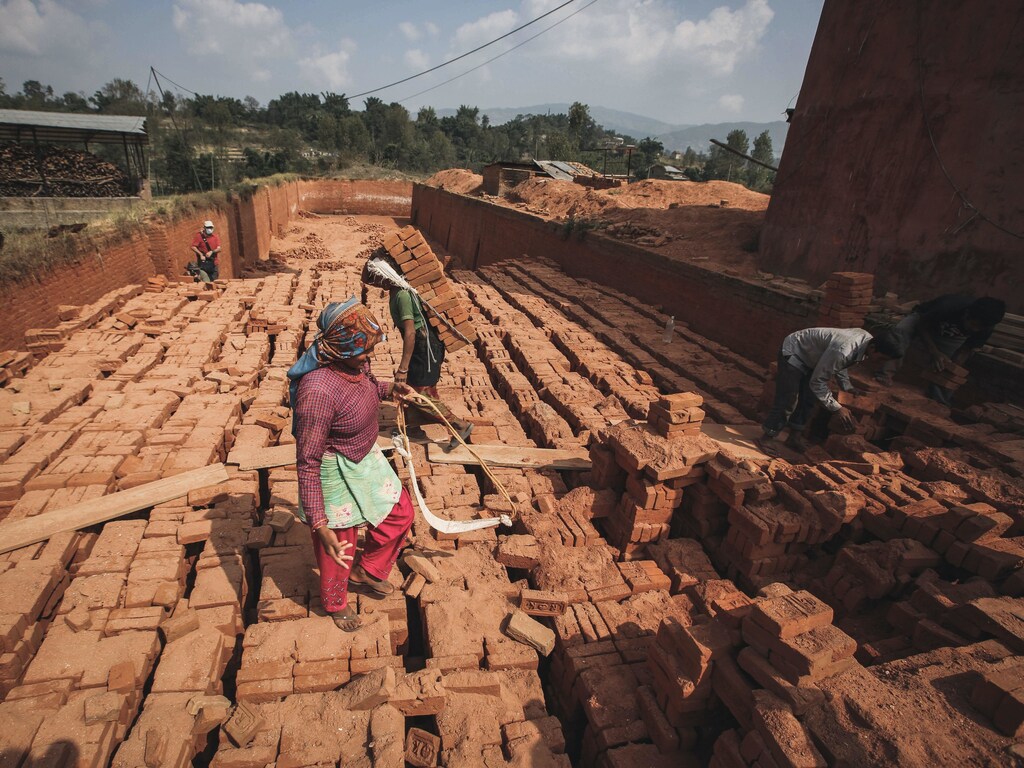
En otra parte de la ciudad, Heena Kamlesh Parmar, de 26 años, trabaja como jornalera en una obra de construcción, donde se levanta un complejo residencial de gran altura, y gana 350 rupias (4,25 dólares) al día.
El calor le hace querer tomarse un descanso de transportar ladrillos para descansar a la sombra, afirmó, pero teme que eso pueda derivar en una reducción de su salario.
Si recibe un pago, afirma Parmar, «lo usaré para comprar cosas para mi casa, cosas para comer».





