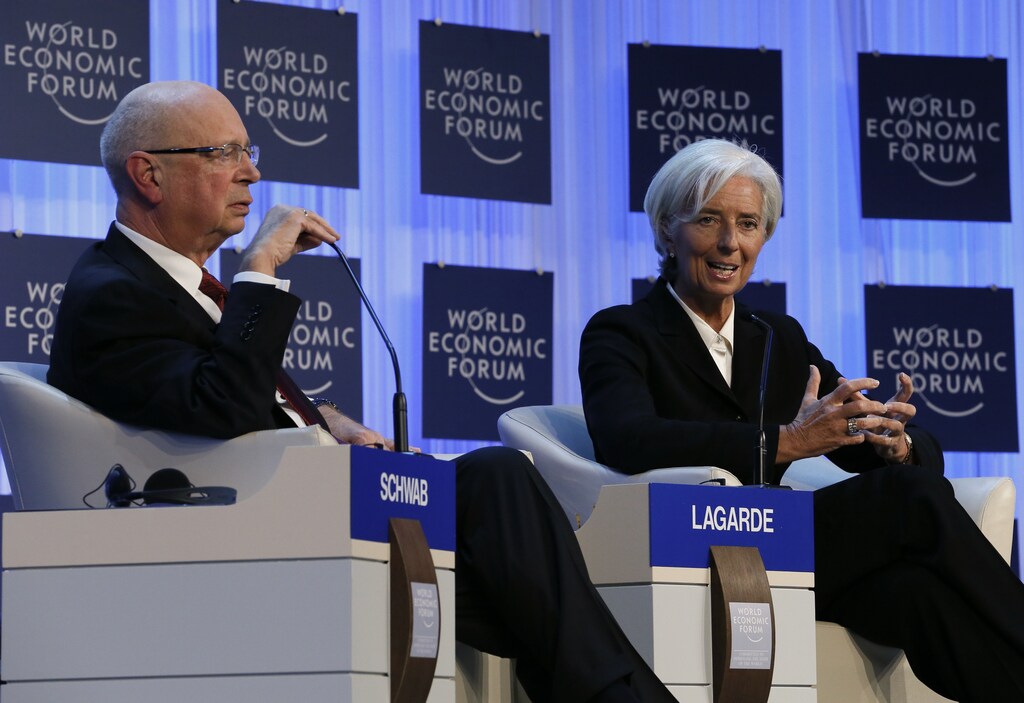
Klaus Schwab, fundador y presidente ejecutivo del Foro Económico Mundial, conversó con Christine Lagarde, presidenta del Banco Central Europeo, como parte del programa TIME 100 Talks, el 1 de septiembre.
Debatieron sobre la recuperación de la COVID-19, el cambio climático, la desigualdad y otros temas.
Lea la transcripción completa a continuación.
A continuación, se recoge un diálogo entre Klaus Schwab, fundador y presidente ejecutivo del Foro Económico Mundial, y Christine Lagarde, presidenta del Banco Central Europeo. TIME lo publicó el 1 de septiembre como parte de los programas TIME 100 Talks.
Soy Klaus Schwab, fundador y presidente ejecutivo del Foro Económico Mundial. Tengo el gran placer de mantener hoy un diálogo con la presidenta del Banco Central Europeo, Christine Lagarde. Presidenta Lagarde, creo que nos conocimos por primera vez hace unos 20 años, cuando usted era una abogada muy destacada. Desde entonces, también ha desarrollado una carrera como política, economista, estadista y banquera.
Conociendo y admirando sus perspectivas globales y, diría yo, sus responsabilidades globales, me gustaría centrar nuestro diálogo en lo que considero los cuatro grandes desafíos a los que nos enfrentamos en este momento: por supuesto, la COVID-19, el cambio climático, la inclusión y, especialmente, la paridad de género y, por último, la cuarta revolución industrial: hasta qué punto podemos aprovechar las nuevas tecnologías para que sirvan a la humanidad y no la perjudiquen.
Si me permite abordar el primer tema, la COVID, que, por supuesto, ha determinado nuestras vidas y ha tenido consecuencias trágicas para muchas personas. Estamos en cierto modo en una encrucijada, porque, aunque se vacuna a muchísima gente, todavía quedan muchas incógnitas. Así que mi pregunta sería: ¿cómo ve el camino de vuelta a la normalidad, si es que existe una nueva normalidad?
Y también, si puedo plantear una cuestión relacionada con su función en la lucha contra la COVID, ¿cuál es el papel de los bancos centrales? Hemos oído hablar del FMI y de los derechos especiales de giro, que podrían utilizarse para movilizar 50.000 millones de dólares, pero ¿cuál es su opinión sobre el camino de vuelta a la normalidad?
Christine Lagarde: Muchas gracias, Klaus. Sí, han sido 20 años de viajes felices juntos, en los que nos hemos cruzado en numerosas ocasiones, hemos observado el mundo tal como avanza e intentado encontrar formas de mejorarlo, si era posible. Y quisiera felicitarle por sus esfuerzos en ese camino.
Para abordar su pregunta sobre la COVID y su uso de la expresión “volver a la normalidad”. Permítame remontarme a lo que hemos vivido en los últimos dos años, porque creo que eso va a determinar en realidad cómo hacemos la transición hacia una nueva forma de conducirnos, en todos los aspectos. Hemos sufrido una enorme conmoción para la economía mundial, que nos golpeó de frente y que, en realidad, nos hizo darnos cuenta de que la salud importaba mucho más que la economía y las finanzas, al menos a corto plazo.
Y, a diferencia de lo ocurrido durante la gran crisis financiera de 2008, hubo claramente una determinación por centrarse en restablecer la salud, asegurar los ingresos de las personas siempre que fuera posible y tratar de controlar la pandemia que acababa de caer sobre el mundo.
Por supuesto, al principio hubo algunos tropiezos. Pero, en conjunto, los responsables políticos hicieron un buen trabajo al abordar los problemas, reaccionando con gran rapidez y contundencia. Y, desde luego, porque usted preguntó por el Banco Central Europeo y por lo que pueden hacer los bancos centrales, con una respuesta masiva en términos de liquidez, de disponibilidad de las divisas que demandaban todos los agentes económicos y de sostenibilidad de esos planes para contribuir a la financiación de la economía.
Así que una cosa en la que confío algo es que aprendimos de la crisis anterior. Aprendimos que no podíamos postergar las decisiones, que no podíamos ir despacio, que no podíamos mirar hacia dentro. Lo aprendimos por las malas en aquel momento. ¿Conoce ese dicho del mercado bursátil de que o se va a lo grande o se vuelve a casa? Pues todos fuimos a lo grande para combatir lo que estaba ocurriendo. Al mismo tiempo, adoptamos medidas muy extrañas, ya sabe: confinamientos y cierres de nuestras economías, estas formas casi medievales de hacer frente a esta pandemia.
Y luego, gracias en muchos sentidos a la globalización (y estaré encantada de ampliarlo), en muy poco tiempo logramos vacunas, algo insólito. Desde una pandemia que comenzó en febrero, tuvimos vacunas disponibles en diciembre. Normalmente, se tarda más de cinco años en experimentar y crear una vacuna eficaz. Esta vez fueron nueve meses, frente a cinco años. Y esto es, en gran medida, una historia de globalización.
Así que, en primer lugar, aprendimos de los errores del pasado y de que debíamos ir a lo grande y rápido. En segundo lugar, nos beneficiamos de la globalización y logramos vacunas con gran rapidez.
Si no vacunamos a todo el mundo, como deberíamos, la COVID-19 volverá para perseguirnos y volverá para hacernos daño.
Christine Lagarde
Estamos saliendo de esta pandemia con economías estabilizadas, con, en cierto modo, pocas perturbaciones duraderas. Si se observan los niveles de desempleo en las economías avanzadas, la pandemia apenas ha dejado daños. Si se observa el nivel del PIB, el tamaño de nuestras economías, volveremos a los niveles previos a la pandemia a finales de año.
Así que hemos luchado con empeño, hemos respondido bien y ahora salimos con una situación que todavía requiere mucha atención. Pero me parece que ahora los responsables políticos tienen que ser casi quirúrgicos: ya no se trata de un apoyo masivo, sino de un apoyo concreto y focalizado en aquellos sectores que han resultado gravemente afectados.
Además de apoyar la recuperación, debemos vacunar. Si no vacunamos a todo el mundo, como deberíamos, la COVID-19 volverá para perseguirnos y volverá para hacernos daño. Para ello, el mundo debe ser un poco más generoso. Y, al ser generoso, estará sirviendo a sus propios intereses. Como sabe, me desconcierta que toda la comunidad mundial no pueda reunir 50.000 millones de dólares para atender la vacunación en aquellos países del mundo donde solo está vacunado el 2 % de la población, me refiero a los países de bajos ingresos.
Hemos destinado, en apoyo fiscal, unos 6 billones de dólares; lo que se necesita es el 1 % de esa cifra para vacunar al mundo. Así que creo que, para avanzar hacia esta nueva normalidad, nos guste o no la palabra, debemos anticiparnos y vacunar y, después, aprender las lecciones de lo que acabamos de atravesar.
Creo que el mundo en el que viviremos llevará las marcas de la COVID. Con ello quiero decir que no viajaremos de la misma manera, tan oportunista y aleatoriamente como lo hacíamos. Probablemente no nos relacionaremos socialmente de la misma forma, tan cerca unos de otros. Y probablemente avanzaremos hacia una mejor protección de la biodiversidad y del clima de lo que habríamos hecho de otro modo.
Así que sinceramente espero y creo que la COVID-19, que ha hecho daño a tantos de nosotros y ha causado tantas dificultades en el mundo, nos enseñará algunas lecciones para el futuro y nos ayudará a avanzar más rápido en lo que considero las prioridades para el mañana.
Schwab: Christine, usted ha mencionado que debemos aprender de sorpresas como esta, y que debemos pensar en grande y actuar con rapidez. Pues bien, podría aplicar el mismo principio al cambio climático. Y si observamos el último informe del IPCC, ya no nos encontramos en una situación en la que podamos combatir el cambio climático. Quizá ya hayamos causado daños irreversibles a nuestro planeta. Mi pregunta sería: ¿qué pueden hacer instituciones como el BCE y también los bancos centrales para que la política monetaria contribuya realmente a una vida más sana y a un planeta sano?
Y, en realidad, ¿cuáles serían las implicaciones de la lucha contra el cambio climático y de la preservación de la naturaleza y la biodiversidad para nuestro modelo económico? Muchas personas temen que nos cueste caro y que suponga una reducción de nuestro estilo de vida y de nuestra calidad de vida. ¿Podemos combinar el impulso hacia una economía verde con el coste económico?
Lagarde: Son preguntas excelentes. Permítame abordar la primera. ¿Qué papel pueden desempeñar los bancos centrales en la lucha contra el cambio climático? Y se trata de una cuestión muy controvertida. Hay algunos pensadores tradicionales que creen que los bancos centrales deberían mantenerse totalmente al margen de ese ámbito y concentrarse exclusivamente en la inflación y la estabilidad de precios. Yo mismo discrepo firmemente de esa postura.
La lucha contra el cambio climático debería ser una de las consideraciones que tengamos en cuenta al determinar la política monetaria.
Christine Lagarde
En el BCE, hemos concluido ya nuestra revisión estratégica, la primera en 17 años. Y tuve la fortuna de que todo el Consejo de Gobierno acordara por unanimidad que la lucha contra el cambio climático debería ser una de las consideraciones que tengamos en cuenta al determinar la política monetaria. Así que, al menos, el Banco Central Europeo considera que el cambio climático es un componente importante para decidir la política monetaria.
¿Por qué es así? Porque, evidentemente, el cambio climático repercute en la estabilidad de precios. Le pondré un ejemplo muy sencillo que, en realidad, ocurre en el sector financiero. Para protegerse de muchas de las consecuencias del cambio climático que sufriremos, los agentes económicos tendrán que contratar coberturas de seguros mucho más elevadas. Las primas de seguro subirán y, por tanto, las compañías aseguradoras tendrán que reorientar sus actividades.
Y ese es solo un ejemplo del sector financiero. Si pienso en las sequías, en la agricultura, en la subida del nivel del mar, etcétera, afectará a la producción agrícola, afectará a los lugares donde vive la gente, afectará no solo a nuestra forma de vida, sino también al coste de la vida, y eso debe integrarse claramente en el análisis que llevamos a cabo.
Una segunda observación: el cambio climático sí repercute en la valoración de los activos, porque supone un riesgo para las empresas. No solo para los activos que poseen, sino también para los productos que fabrican. Y esto todavía no se registra bien en la actualidad.
Así pues, podría argumentarse que, sin una divulgación y una información adecuadas sobre esos riesgos, es probable que los activos estén mal valorados y mal registrados. Desde el punto de vista contable, deberían tener en cuenta los beneficios futuros, así como los riesgos aplicables. Muchos bancos centrales, no todos, pero sí muchos, poseen bonos corporativos. ¿Están bien valorados esos activos? ¿Deberían identificarse mejor, junto con los riesgos que conllevan? Esa es la segunda razón.
Dicho esto, también estoy muy dispuesta a reconocer que los actores clave en la lucha contra el cambio climático y en la preservación de la biodiversidad no son los bancos centrales. Están los parlamentos, los gobiernos y los reguladores, que deben decidir y convencer al público de que estos asuntos afectan realmente a su vida y deben tenerse en cuenta.
A veces hay que tomar decisiones difíciles, como fijar un precio a las emisiones de carbono o regular la actividad de modo que algunas cosas resulten más caras. Y eso me lleva a su segunda pregunta. ¿Podemos llegar a ese equilibrio entre luchar contra el cambio climático, preservar la biodiversidad y, al mismo tiempo, garantizar un crecimiento suficiente para responder a las legítimas demandas de la población? Y mi primera respuesta, Klaus, para ser firme, es que para tener una forma de vida necesitamos la vida. Y a medio plazo, tenemos amenazas importantes en el horizonte que podrían causar la muerte de cientos de miles de personas.
Así que debemos pensar primero en la vida. Debemos pensar en segundo lugar en la forma de vida. ¿Cómo podemos unirnos para asegurar la primera prioridad, que es la vida, y también proteger la forma de vida que tiene la gente? Y asegurarnos de que el coste no sea tan alto para algunas personas que simplemente no puedan soportarlo. Creo que el equilibrio que alcancemos probablemente requerirá cierta redistribución, porque está claro que las personas más expuestas y menos privilegiadas son las que van a necesitar ayuda.
Y en el marco del Acuerdo de París, en 2015, se decidió que todas las naciones aportarían un fondo de 100.000 millones de dólares para ayudar a los países menos desarrollados a adaptarse al cambio climático. Pero eso todavía no se ha producido. Y debía haberse hecho en 2020. Es cierto que la COVID-19 ocurrió y probablemente tengamos uno o dos años de prórroga. Pero, según los cálculos de la ONU, seguimos en 79.000 millones de dólares, y no en los 100.000 millones que deberían ponerse a disposición de los países menos desarrollados.
Schwab: Christine, usted ha hablado de la vida. Pienso muy a menudo en que la esperanza de vida de mis nietos será tal que, con suerte, estarán vivos en la transición al siglo siguiente. Y cuando miro el calentamiento global, soy consciente de la responsabilidad que realmente tenemos. Lo mismo ocurre con la desigualdad, otro problema global que requiere atención urgente.
Hemos visto que una tendencia hacia la desigualdad ya existía antes de la COVID y se ha acelerado enormemente. Algunas personas incluso dirían que las políticas fiscales y monetarias necesarias de los últimos 18 meses contribuyeron en cierta medida a aumentar la desigualdad. Pero, por otro lado, ayudaron a salvar puestos de trabajo.
Así que la cuestión está abierta: varios factores son difíciles desde el punto de vista conceptual. Es un asunto complejo. Hay cambios estructurales en la industria, con el avance hacia las empresas de plataforma. Existe desigualdad económica entre las personas en una economía posterior a la pandemia, definida por una mayor digitalización y flexibilidad. Y, por supuesto, también tenemos el hecho de que muchas personas han abandonado la población activa o siguen en paro. Y, sin embargo, en algunos países hay tantas vacantes como personas desempleadas.
Así que se trata de un desajuste de competencias y, probablemente, debemos hacer mucho más para reciclar y mejorar las cualificaciones de las personas. Desde su posición, ¿cómo contribuiría a abordar este problema de la desigualdad?
Lagarde: Me gusta cómo plantea la pregunta, Klaus, porque creo que aún no está claro si el apoyo monetario y fiscal que se prestó durante la crisis de la COVID agravó las desigualdades o las redujo; desigualdades que, evidentemente, no habrían surgido si se hubieran abordado adecuadamente. Me refiero aquí a los empleos perdidos, las fábricas cerradas, la reducción de los ingresos: todo eso, creo, ha sido bien atendido por las autoridades fiscales y monetarias de todo el mundo. Así que dejemos eso a un lado. Yo tiendo a creer que los bancos centrales tenían que hacer lo que hicieron y que, de no haber puesto en marcha esos planes masivos de suministro de liquidez y apoyo, nos encontraríamos en una situación peor, que habría perjudicado más a los menos privilegiados, a las personas más expuestas y a las más pobres, porque habrían sido las primeras en perder. No lo digo para tener tranquilidad de conciencia como banqueros centrales, pero creo que, por desgracia, tenemos que lidiar con los contrafácticos.
Entonces, ¿cómo podemos contribuir en el futuro a reducir esas desigualdades? Seguiremos apoyando la economía, seguiremos garantizando y procurando la estabilidad de precios, seguiremos centrados en nuestra misión. Y eso no bastará para reducir las desigualdades.
Cómo podemos dar a las mujeres una mejor oportunidad, porque en la crisis de la COVID estuvieron en peor situación, es un ámbito que deberíamos explorar.
Christine Lagarde
Sabe, Klaus, me preocupan especialmente las desigualdades que sufren las mujeres. Durante la crisis de la COVID, quienes más sufrieron fueron realmente las mujeres. Fueron las más expuestas a la COVID porque trabajaban en los sectores de cuidados, enfermería y hospitales. Fueron las que estuvieron en primera línea, en empleos menos cualificados y peor remunerados. Y cuando había que elegir entre el hombre y la mujer en casa para quedarse a cuidar de los mayores o de los hijos pequeños, a menudo fue la mujer la que se quedó en casa.
Así que mi esperanza es que todos reconozcamos que los programas de mejora y recualificación profesional son necesarios de cara al futuro para adaptarnos a estas nuevas formas de hacer negocios; podemos ofrecer un beneficio especial a quienes más se han visto afectados, en particular a las mujeres. Estoy convencida de que, cuando se les da la oportunidad de recualificarse y de adquirir nuevas competencias para reincorporarse a la economía, las mujeres prosperarán y querrán hacerlo. No sé desde el punto de vista constitucional en muchos países si eso puede lograrse, porque en general existe el principio de igualdad de acceso, igualdad de oportunidades y todo lo demás. Y sabemos que la situación no es tan igualitaria.
Pero cómo podemos dar a las mujeres una mejor oportunidad, porque durante la crisis de la COVID estuvieron en peor situación, es un ámbito que deberíamos explorar. Sigue siendo asombroso que, en los países de la OCDE, siga habiendo una gran brecha salarial, y el índice del Foro Económico Mundial que mide cuán cerca o lejos estamos de la igualdad indica claramente que estamos muy lejos de alcanzar esa igualdad salarial, de oportunidades y de acceso a la educación para las mujeres de todo el mundo.
Schwab: Estoy totalmente de acuerdo con usted en que los bancos centrales y las autoridades fiscales no tuvieron otra opción que actuar. Y, a veces, hay que lidiar después con las consecuencias no deseadas o imprevistas, o con los efectos negativos de tales decisiones.
Pero volviendo a la paridad de género, quisiera hacerle una o dos preguntas, quizá personales. La primera es que, cuando miramos a las mujeres en puestos de liderazgo, vemos relativamente pocas en el sector financiero en comparación con el resto de la economía. Entonces, ¿qué se puede hacer para garantizar que haya más mujeres en la banca y en la comunidad financiera en puestos de liderazgo?
Y la segunda, que es más personal: ¿cuáles son las mayores lecciones que ha aprendido? Es decir, usted es una mujer que llegó a la cúspide del FMI, del Gobierno francés y del BCE. ¿Cómo le diría a una mujer que puede avanzar como merece, a pesar de la discriminación sistémica que todavía sufren las mujeres?
Lagarde: Gracias, Klaus, por esa pregunta sobre las mujeres en las finanzas. Solo unas cifras para empezar, porque a menudo subestimamos la situación. Si se observa el sistema bancario mundial, solo el 3 % de los consejeros delegados de los bancos son mujeres. Si nos fijamos solo en Europa y tenemos en cuenta los bancos y todas las instituciones financieras, siguen siendo menos del 9 % los consejeros delegados o presidentes que son mujeres. Es un número espantosamente pequeño.
Si se considera, por otro lado, que en el hogar, quienes en la mayoría de los casos controlan las finanzas, son las mujeres. Así que existe un complejo insidioso que les impide incorporarse a las finanzas, a la banca y al mundo financiero en general.
Cuando sí entran en ese mundo, lo hacen extraordinariamente bien. Hay estudios que demuestran que las mujeres evalúan mejor los riesgos y que su rendimiento es, como mínimo, igual al de los hombres. Entonces, ¿qué tendría que ocurrir para que entraran en las finanzas? Sinceramente, no lo sé. Creo que, como en otros sectores, será una combinación de: autoconfianza, muy necesaria; modelos a seguir, que hoy escasean; y educación. Y creo que en ese frente deberían existir becas, apoyo e incentivos especiales para animar a las niñas a estudiar matemáticas y ciencias en general, porque están infrarrepresentadas más adelante en la vida, en las finanzas, pero también en la tecnología y la economía. Y son ámbitos en los que las ciencias, las matemáticas y la tecnología son la base del sistema educativo. Así que se necesita un esfuerzo enorme, pero deben utilizarse incentivos, becas y cualquier medida que funcione.
En el Banco Central Europeo, tenemos una beca especial que hemos puesto en marcha para que las mujeres cursen un máster en economía, y funciona. De hecho, estamos contratando a mujeres excepcionalmente talentosas. Así que el dinero habla, a menudo. Becas, incentivos, todo eso debe ponerse en marcha para atraerlas. Porque no podemos tener un mundo en el que la mitad de la población esté representada solo por un 3 %.
Y, respecto a su segunda pregunta, ¿qué me ayudó más personalmente? Lamento decirlo, pero creo que fue el amor. Eso fue lo que más me ayudó. Porque el amor que recibí de mis padres, de mi familia, de mis maridos y de mis hijos me ha dado la confianza para ignorar algunos de los ruidos que oí por el camino. Y la confianza importa enormemente. Cuando se pasa de un ámbito de trabajo a otro, uno se pregunta: ¿podré realmente hacerlo? Y las mujeres a menudo se preguntan: ¿podré hacerlo? Los hombres rara vez lo hacen. Aceptan el reto. Siguen adelante. No se preparan tanto, pero no dudan de sí mismos desde el principio. En muchos casos, las mujeres dudan de sí mismas desde el principio, y he hablado con muchísimas de ellas. Así que no diré que el amor sea el camino, pero sí es un buen nutriente para la confianza, que a su vez es fundamental para asumir riesgos. Y sí, en mi vida asumí riesgos, profesionalmente.
Schwab: Christine, usted hace hincapié en la autoconfianza. Pero yo también diría que deberíamos confiar más en las mujeres. Confieso que todos mis asuntos financieros están en manos de mi esposa. No he hecho ninguna transacción bancaria en los últimos veinte años. ¡Y no me va nada mal con ello!
Así que hemos abordado los grandes temas. Hemos hablado de la COVID-19, de la crisis climática y de la desigualdad. Como sabe, mi preocupación particular, después de haber acuñado el concepto de cuarta revolución industrial, es cómo utilizar la tecnología en beneficio de la humanidad y cómo cooperar a escala mundial. Y quiero centrarme en un aspecto de esta revolución: las monedas digitales, o, mejor dicho, las monedas digitales descentralizadas, como Bitcoin.
¿Cuál es su postura sobre estas monedas descentralizadas? En su opinión, ¿pueden contribuir a la estabilidad financiera o representan una amenaza? Y si mal no recuerdo, usted ha sugerido que el BCE podría crear una moneda digital en los próximos cuatro años: ¿cuáles serían los beneficios de un paso así y qué escollos podría entrañar? ¿Reforzaría o debilitaría la posición del euro a escala global?
Lagarde: ¡Ojalá dispusiéramos de otra hora, Klaus, para abordar esa cuestión! Pero intentaré centrarme en algunos aspectos.
En primer lugar, considero que las criptomonedas que se presentan como tales no son en absoluto monedas. Son activos especulativos cuyo valor fluctúa con el tiempo. Se presentan como monedas, pero no lo son. Por ello, creo que todos los agentes del sector financiero y los reguladores deberíamos llamar a las cosas por su nombre. Un activo es un activo y debe regularse como tal; debe ser supervisado por los reguladores y supervisores de activos, pero no debe pretender ser una moneda, porque no lo es.
La segunda categoría son las monedas estables. Se trata de instrumentos creados por algunas de las grandes empresas tecnológicas; Facebook es, sin duda, un ejemplo destacado, aunque existen muchos otros. Las monedas estables pretenden ser una moneda, pero en realidad están totalmente vinculadas a una moneda de curso legal. Por ejemplo, algunas afirman que pueden utilizarse para transacciones, pero su valor se mantendrá exactamente alineado con el dólar. Muy bien, pero, de nuevo, llamemos a las cosas por su nombre. Si es así, [los emisores de estas monedas] también deben garantizar a quienes las poseen que podrán canjearlas por dólares. Por tanto, esos emisores deberían respaldar sus monedas con tantos dólares como monedas en circulación tengan. Esto debe comprobarse, supervisarse y regularse, de modo que los consumidores y usuarios de estos instrumentos estén efectivamente protegidos frente a posibles tergiversaciones. Creo que la historia más reciente ha demostrado que esas monedas de reserva no siempre han estado disponibles ni han sido tan líquidas como se pretendía.
La tercera categoría son las monedas digitales que el Banco Central de China lleva siete años experimentando y que el BCE ha decidido experimentar durante los próximos dos años antes de tomar una decisión final sobre su puesta en marcha. El Banco de Inglaterra está estudiando un enfoque similar, y la Reserva Federal publicará en breve un documento para determinar qué camino seguirá.
En el Banco Central Europeo creemos que debemos estar preparados y disponer de la tecnología necesaria para responder a las demandas de los clientes. Si los clientes prefieren utilizar moneda digital en lugar de billetes y efectivo, esta debe estar disponible, y debemos atender esa demanda. Además, debemos asegurarnos de contar con una solución de base europea, segura, accesible en condiciones favorables, que pueda utilizarse como medio de pago en términos razonables y que no ponga en peligro el conjunto del sistema bancario, lo cual debe formar parte integrante de la propuesta.
Esta es la razón por la que hemos decidido poner en marcha un experimento de dos años para asegurarnos de que podemos responder a esa demanda: disponibilidad, al igual que el efectivo está disponible y seguirá estándolo, pero como preferencia del consumidor; la seguridad y protección del dispositivo; la facilidad de uso; un coste reducido; y formas de realizar transacciones que sean reconocidas y aceptadas no solo en la zona del euro, sino en todo el mundo.
Schwab: Gracias, Christine, por esta aclaración, porque creo que existe mucha desinformación sobre estos nuevos tipos de monedas o divisas. Creo que hoy hemos analizado a fondo algunas de las grandes cuestiones y que usted también ha aclarado algunas de ellas. Los bancos centrales se consideran instituciones muy abstractas que afectan a nuestras vidas solo de forma indirecta, pero creo que usted ha demostrado que es muy importante contar con un liderazgo en los bancos centrales que contribuya de verdad a hacer de este mundo un lugar mejor. Y creo que usted está liderando este proceso. Muchas gracias no solo por participar en este diálogo, sino también por liderar la mejora del estado del mundo.
Lagarde: Muchísimas gracias, Klaus.
Encuentre todos nuestros podcasts aquí.
Suscríbase: Radio Davos; Meet the Leader
Únase al World Economic Forum Podcast Club en Facebook.




