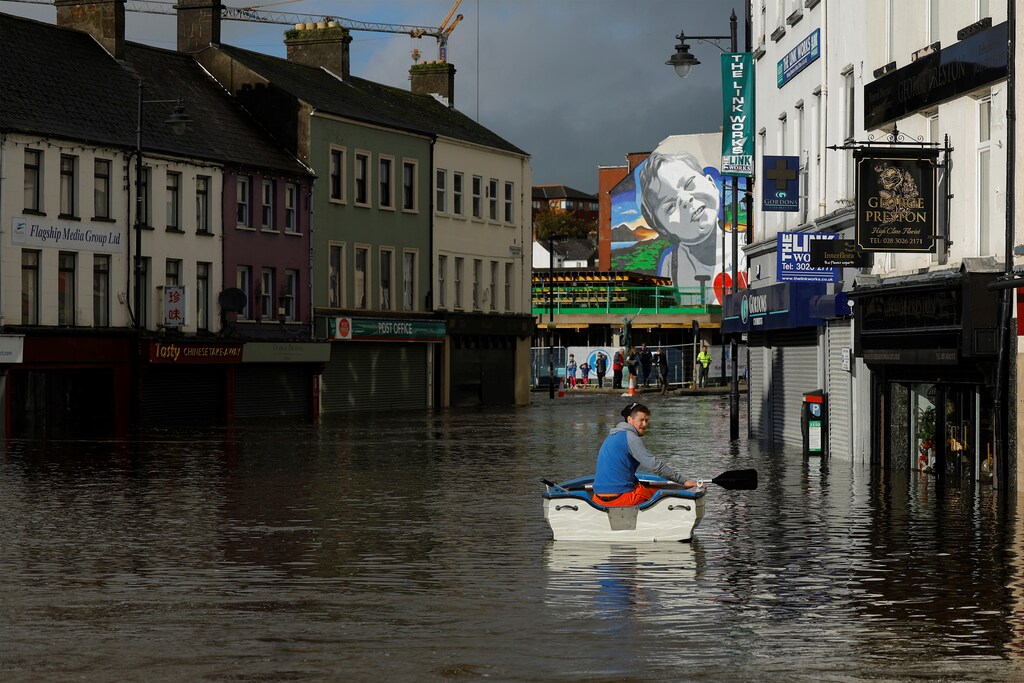
El aumento de los costes de los seguros es una de las formas más visibles en que el cambio climático afecta a las finanzas de los hogares y a las decisiones de inversión, impulsado por los fenómenos meteorológicos extremos, la inflación y la creciente exposición al riesgo.
La asegurabilidad se ha situado en primera línea de la agenda global, en un contexto de panorama de riesgos cada vez más complejo.
La iniciativa del Foro Económico Mundial Insurability in a Changing World tiene como objetivo reunir a aseguradoras, inversores, responsables de políticas y líderes del sector para crear modelos de resiliencia basados en el territorio que mejoren los resultados en materia de asegurabilidad.
La asegurabilidad de los activos se está convirtiendo en una señal económica temprana del aumento del riesgo, impulsada por una serie de factores, entre ellos la concentración de la exposición y la frecuencia e intensidad cada vez mayores de los fenómenos meteorológicos extremos.
De hecho, las pérdidas aseguradas totales a nivel mundial por catástrofes naturales alcanzaron los 145 000 millones de dólares en 2025 y esta cifra ha superado los 100 000 millones de dólares en cada año desde 2020.
En la Reunión Anual del Foro Económico Mundial celebrada en Davos a principios de este año, la asegurabilidad se situó en primera línea de la agenda global. En un contexto de panorama de riesgos cada vez más complejo, aseguradoras, inversores, líderes de infraestructuras y responsables de políticas se reunieron para afrontar un desafío común: qué ocurre cuando el riesgo de fenómenos meteorológicos extremos empieza a convertirse en una certeza y a alterar los modelos tradicionales de seguros.
La asegurabilidad, en su esencia, es la capacidad de transferir el riesgo a un precio y en condiciones económicamente viables. En las zonas propensas al riesgo, esa capacidad está sometida a presión. Desde los fenómenos meteorológicos extremos hasta el rápido desarrollo urbano en zonas de alto riesgo, la asegurabilidad se está convirtiendo en una limitación material para las decisiones empresariales, los flujos de inversión y la resiliencia económica de los territorios.
La iniciativa del Foro Económico Mundial Insurability in a Changing World tiene como objetivo abordar estos desafíos reuniendo a aseguradoras, inversores, responsables de políticas y líderes del sector para afrontar este desafío de frente.
Los fenómenos meteorológicos extremos impulsan el aumento de las primas de seguro
A medida que los fenómenos meteorológicos extremos se vuelven más frecuentes e intensos, la asequibilidad y la disponibilidad del seguro de propiedades se ven presionadas en las zonas de alto riesgo.
El mercado residencial muestra señales de alerta. En algunas zonas de Estados Unidos (EE. UU.), especialmente en lugares expuestos a incendios forestales, algunas comunidades han visto subir sus primas de seguro. En los cuatro años hasta 2022, los propietarios de viviendas situadas en el 20 % de los lugares de mayor riesgo pagaron, de media, un 82 % más que los de las zonas con el 20 % de menor riesgo climático.
Mientras tanto, el mercado de inmuebles comerciales ofrece una historia más matizada. Esto se debe a que varios factores inciden en la fijación de precios de los seguros, incluido el ciclo del mercado asegurador, que puede enmascarar las tendencias relacionadas con el clima en un mercado más blando.
Una dimensión que a menudo pasa desapercibida es la naturaleza territorial del riesgo. Los activos no funcionan de forma aislada, ya que su «límite de asegurabilidad» depende de la resiliencia del territorio que los rodea. Una instalación concreta puede estar diseñada con altos estándares de resiliencia, pero si los sistemas de drenaje pluvial de los que depende son inadecuados o las zonas de amortiguación para la reducción del riesgo de incendios forestales son insuficientes, la reducción del riesgo a nivel de activo por sí sola puede no ser suficiente para reducir significativamente el riesgo.
Estas dependencias pueden afectar directamente a la continuidad de la actividad empresarial, a los resultados de los seguros y, en última instancia, a la valoración de los activos. Por ello, es necesario comprender mejor las dependencias territoriales y vincular las medidas de reducción del riesgo territorial con los resultados de suscripción e inversión.
Qué debe cambiar para afrontar los desafíos de la asegurabilidad
Deben tenerse en cuenta cuatro principios para afrontar estos desafíos y avanzar hacia nuevos modelos de asegurabilidad de los activos físicos.
Mejores datos territoriales: Muchos problemas de asegurabilidad se deben a una escasa visibilidad del riesgo. Aunque disponemos de datos cada vez más detallados a nivel de activo, necesitamos datos mejorados para la toma de decisiones sobre el riesgo y sobre su impacto territorial. Recurrir a los avances en el análisis geoespacial, al conocimiento de los gobiernos locales y al modelado del riesgo físico puede ofrecer a todas las partes una comprensión más clara del riesgo y del beneficio de las intervenciones.
Mecanismos de financiación innovadores: Necesitamos mecanismos de financiación innovadores que puedan incentivar la inversión en resiliencia territorial y aportar la capacidad de los mercados de capitales para distribuir los riesgos de forma más eficaz. Esto exige alinear los incentivos entre los agentes, ya que quien paga puede no ser el mismo que quien se beneficia.
Asociaciones público-privadas: Los gobiernos desempeñan un papel en la creación de las condiciones para mejorar la resiliencia territorial: esto incluye invertir en infraestructuras compartidas, como los activos energéticos o hídricos, de los que dependen las empresas y los hogares.
Certificaciones y normas: Cuando los edificios cumplen normas de resiliencia verificadas, las aseguradoras pueden fijar precios del riesgo con mayor precisión y transmitir señales explícitas al mercado, como ocurre con la norma «Fortified Roofs» del Insurance Institute for Business & Home Safety, de EE. UU., utilizada más recientemente como parte del primer «bono de resiliencia» del mundo. Necesitamos normas similares en lo que respecta a la resiliencia territorial.Insurance Institute for Business & Home Safety Fortified Roofs standard, most recently used as part of the world’s first ‘resilience bond’. We need similar standards when it comes to place-based resilience.
Mejorar la asegurabilidad a gran escala
Dos innovaciones recientes están llevando estos principios a la práctica y sus beneficios ya son visibles.
A principios de 2025, varios organismos gubernamentales nacionales y locales se unieron en el Reino Unido para poner en marcha el piloto del Severn Valley Water Management Scheme (SVWMS), un programa de gestión de inundaciones a escala de cuenca para hacer frente a las inundaciones graves.
La iniciativa implementará la gestión natural de inundaciones y zonas de almacenamiento de crecidas para gestionar toda la cuenca fluvial. Con el apoyo de Marsh y Oliver Wyman, SVWMS está buscando canales de financiación de inversión privada para facilitar la colaboración del sector privado. Entre los beneficios figuran la reducción de los costes de reparación, de las primas de seguro y de las ganancias económicas más amplias.
En América Latina y el Caribe, el Urban Infrastructure Insurance Facility, dirigido por Gobiernos Locales por la Sostenibilidad (ICLEI) junto con Marsh Risk y Guy Carpenter, integra la transferencia de riesgos en la resiliencia territorial. Esto permite disponer de liquidez inmediata tras los desastres mediante la agrupación de riesgos a nivel municipal y la diversificación de la exposición, un modelo que ayuda a las empresas a estabilizar sus flujos de caja, a presupuestar de forma más previsible las inversiones en resiliencia y a atraer inversión público-privada.
Este enfoque también demuestra cómo aseguradoras, municipios y promotores pueden colaborar para reducir el riesgo concentrado y acelerar la recuperación, haciendo que los proyectos de infraestructura sean más viables para la financiación y más resilientes frente a los fenómenos meteorológicos extremos.
Ambos ejemplos demuestran la misma idea: se requieren flujos de capital hacia intervenciones que mejoren la asegurabilidad a gran escala, y no solo en el nivel de activos individuales.
Mirando hacia el futuro, a medida que se intensifican los riesgos climáticos
A medida que se intensifican los riesgos climáticos, las limitaciones a la asegurabilidad se traducirán cada vez más en limitaciones al capital. Los activos y territorios que puedan demostrar resiliencia estarán en mejores condiciones para atraer tanto inversión como condiciones de seguro favorables.
El desafío ahora es pasar de esfuerzos fragmentados a una acción coordinada. Esto exige vínculos más sólidos entre aseguradoras, inversores, gobiernos nacionales y locales y proveedores de infraestructuras, así como una comprensión compartida del riesgo en el nivel en que se experimenta: los territorios, no solo los activos.
Ese es el centro de la iniciativa Insurability in a Changing World del Foro Económico Mundial. Reuniendo a líderes de distintos sectores, su objetivo es traducir la reducción del riesgo territorial en decisiones sobre asegurabilidad, fijación de precios y asignación de capital.




