La descarbonización de las emisiones de alcance 3 a lo largo de las cadenas de valor es un desafío complejo y significativo para muchas empresas.
Esto resulta especialmente difícil en Asia, que alberga gran parte de la producción y del comercio mundial de bienes intermedios.
El Foro Económico Mundial, en su informe Acelerar la descarbonización de la cadena de valor para el crecimiento empresarial: perspectivas desde Asia, destaca las oportunidades derivadas de las acciones de descarbonización de la cadena de valor en los distintos sectores de la región.
La descarbonización del alcance 3 es una de las fronteras más complejas y significativas de la acción empresarial, ya que las emisiones a lo largo de las cadenas de valor suelen representar la mayor parte de las emisiones de carbono de las empresas en todos los sectores, pero se producen al margen del control directo de estas.
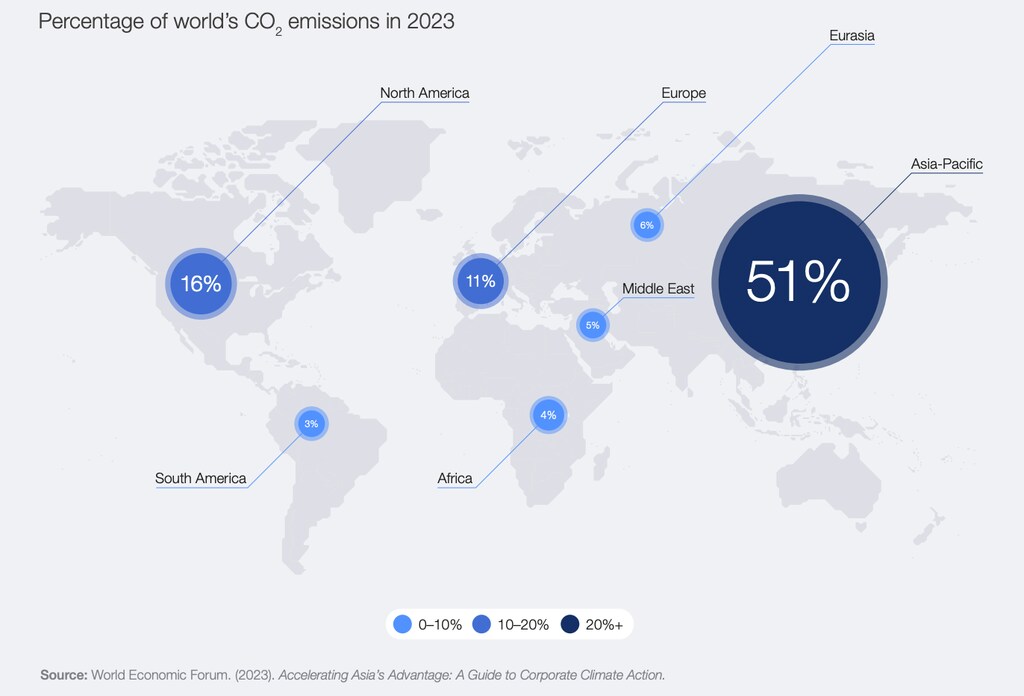
En el caso de Asia, esto es especialmente difícil, dado que la región ha albergado gran parte de la producción industrial mundial y aún concentra más de un tercio del comercio mundial de bienes intermedios. Su extraordinaria capacidad manufacturera y su posición como nexo comercial también implican que representa la mitad de las emisiones anuales de carbono a nivel mundial. Por su parte, las emisiones del alcance 3 suelen representar entre el 65 % y el 95 % de la huella de carbono de una empresa, mientras que las acciones para reducirlas suelen seguir siendo insuficientes.
Sin embargo, la historia de las emisiones del alcance 3 de Asia no es solo de desafío, sino también de oportunidad. Cada vez está más claro que la región se está convirtiendo en un motor clave del crecimiento mundial y de la innovación verde.
Por ejemplo, Asia impulsó más de la mitad del crecimiento del PIB mundial en 2024, y lidera algunas de las innovaciones verdes más importantes, como la fotovoltaica, las baterías de potencia y los vehículos eléctricos, y cuenta con el número de empresas con objetivos climáticos validados con base científica de crecimiento más rápido, con un aumento previsto del 134 % entre finales de 2023 y finales del segundo trimestre de 2025.
El libro blanco del Foro Económico Mundial Acelerar la descarbonización de la cadena de valor para el crecimiento empresarial: perspectivas desde Asia, destaca las oportunidades derivadas de las acciones de descarbonización de la cadena de valor en los distintos sectores de la región, y esboza tanto acciones a corto plazo como estrategias a largo plazo para el éxito. Los principales casos de uso del sector de las empresas asiáticas demuestran en conjunto que la descarbonización no es simplemente un coste, sino un catalizador de la transformación y la creación de valor.
El caso de negocio de la descarbonización de la cadena de valor en Asia
Al abordar las emisiones a lo largo de sus cadenas de valor, las empresas no solo pueden identificar y mitigar los riesgos físicos y de transición que amenazan las cadenas de suministro y el valor de los activos, sino también reforzar su resiliencia general.
Reforzar la eficiencia operativa de los proveedores y de los socios de las fases posteriores mejora las estructuras de costes y facilita un acceso más fiable al capital. Al mismo tiempo, acelerar la descarbonización de la cadena de valor aumenta la competitividad empresarial y abre nuevas fuentes de crecimiento, ya que los clientes, los reguladores y los inversores priorizan cada vez más los productos bajos en carbono y las cadenas de suministro transparentes y sostenibles.
Estas son tres áreas que refuerzan el caso de negocio de la descarbonización de la cadena de valor en Asia.
1. Abordar los riesgos físicos y de transición
Los datos de CDP indican que, en la región Asia-Pacífico, un promedio del 79 % de las empresas identificó riesgos ambientales con impactos financieros sustanciales, por encima del promedio mundial del 67 %, lo que convierte a la región en aquella donde la conciencia sobre el riesgo ambiental está más extendida. Las empresas de toda Asia reconocen la relevancia de los riesgos relacionados con el clima, siendo la política (32 %) y los riesgos físicos agudos (19 %) las principales preocupaciones.
Los fenómenos meteorológicos extremos y el grado de preparación de los mecanismos nacionales de fijación del precio del carbono y de los marcos regulatorios emergentes relacionados con el comercio están remodelando el panorama empresarial. Las empresas que actúan con antelación están mejor posicionadas para evitar el aumento de los costes de cumplimiento, reforzar la resiliencia de la cadena de suministro y fortalecer la confianza de los inversores y de los clientes.
2. Mejorar la eficiencia y el rendimiento financiero
Mejorar la eficiencia energética y optimizar el uso de los recursos siguen siendo pasos fundamentales para reducir las emisiones operativas directas y, además, actúan como un catalizador crítico de la descarbonización en toda la cadena de valor.
En la región Asia-Pacífico, las empresas informan de una ganancia financiera media de 36,5 millones de dólares gracias a la acción medioambiental, frente a una inversión de 4,5 millones de dólares, es decir, un rendimiento ocho veces superior. Las medidas de reducción de emisiones más eficaces en la región incluyen los procesos de producción energéticamente eficientes y el despliegue de fuentes de energía de bajo carbono. Este enfoque de dentro hacia fuera ofrece una sólida plataforma para atraer inversiones, reforzar la resiliencia y garantizar la competitividad a largo plazo en una economía baja en carbono.
3. Aumentar la competitividad y generar nuevos ingresos
La transición ya no se limita al cumplimiento normativo; se ha convertido en una fuente de ventaja competitiva y en un catalizador de nuevas oportunidades de ingresos. Por ejemplo, al invertir en la reutilización de residuos de construcción, las iniciativas de economía circular de SCG (Siam Cement Group) no solo reducen la intensidad de carbono de la producción de cemento, sino que también prolongan el ciclo de vida de los materiales.
Por su parte, China State Construction Engineering Corporation comenzó a desarrollar su servicio de consultoría en evaluación de carbono tras haber optimizado de forma continuada, durante tres años consecutivos, su propia evaluación de emisiones de carbono a nivel de grupo, con capacidades notablemente mejoradas.
Mediante el desarrollo de productos bajos en carbono, modelos de negocio circulares y soluciones verdes innovadoras, las empresas pueden satisfacer las expectativas, cada vez mayores, de clientes y partes interesadas en cuanto a cadenas de valor sostenibles.
Al mismo tiempo, los segmentos de mercado en expansión, configurados por la demanda baja en carbono, amplían las oportunidades comerciales y refuerzan el valor de marca. Por tanto, integrar la sostenibilidad en la estrategia empresarial básica no solo mitiga el riesgo, sino que también mejora el posicionamiento en el mercado y favorece la rentabilidad a largo plazo.
Hoja de ruta en cuatro pasos para movilizar a las empresas
En línea con el libro blanco del Foro Económico Mundial Oportunidades «sin excusas» para abordar las emisiones del alcance 3 en la fabricación y las cadenas de valor, presentamos casos de uso específicos de la región y del contexto procedentes de empresas líderes que muestran cómo la acción empresarial en la descarbonización de la cadena de valor podría reducir las emisiones de carbono en todos los alcances y, lo que es más importante, cómo les permite convertir estas acciones en ganancias a corto plazo y en creación de valor a largo plazo.
Esta es la hoja de ruta en cuatro pasos para animar a las empresas a pasar a la acción.
1. Empezar desde dentro: reforzar la gobernanza interna y la gestión del carbono
Fijar objetivos de forma proactiva se ha convertido en una necesidad estratégica. Las empresas que adoptan objetivos alineados con la ciencia y miden los impactos de carbono tanto a nivel corporativo como de producto demuestran madurez operativa ante los inversores y compradores globales, reducen los riesgos de transición y desbloquean el acceso a la financiación verde.
2. Empoderar a la cadena de suministro: colaborar y compartir recursos para permitir la descarbonización en toda la cadena
La participación de la cadena de suministro es esencial para reducir las emisiones del alcance 3. Los líderes de la cadena de valor que coinvierten en las capacidades de sus proveedores pueden pasar de relaciones puramente transaccionales a relaciones verdaderamente estratégicas. Las plataformas de datos compartidos, los modelos de reparto de costes y una mentalidad de colaboración ayudan a cerrar brechas de capacidad, distribuir los costes de la transición y reducir los riesgos sistémicos.
Por ejemplo, en 2025, Siemens había ayudado a más de 500 proveedores clave en China a acelerar su camino de reducción de carbono, desempeñando un papel importante en el apoyo a Siemens a nivel mundial para reducir un 60 % las emisiones de CO₂ en sus propias operaciones.
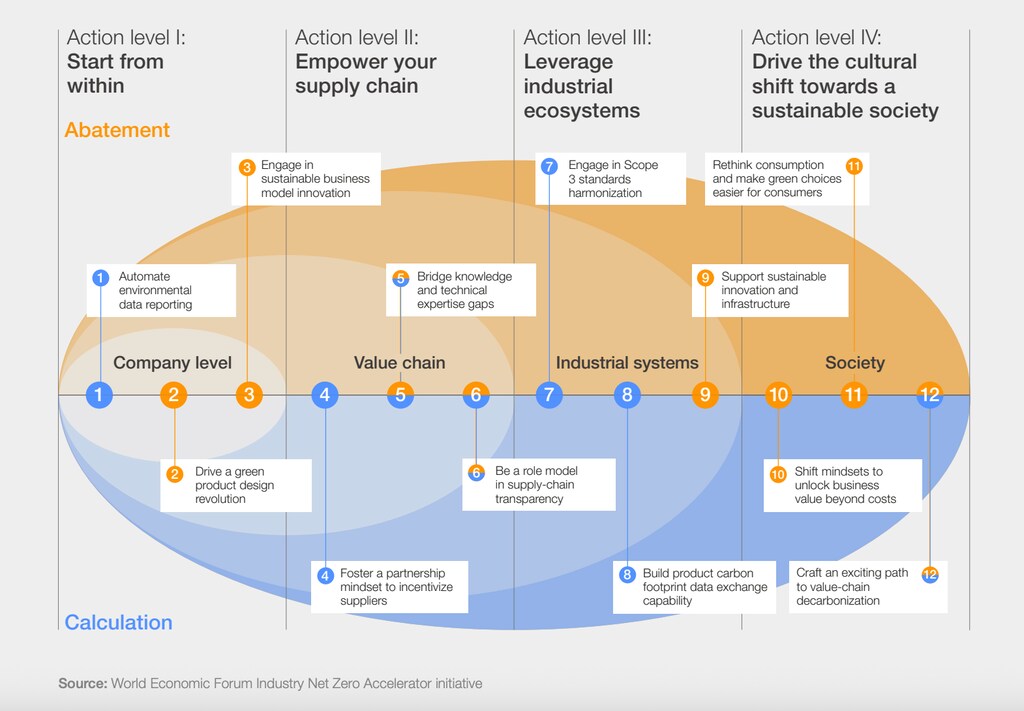
3. Aprovechar los ecosistemas industriales: promover la estandarización y la transformación basada en plataformas
Mediante la creación de protocolos unificados, infraestructuras compartidas y plataformas digitales, los ecosistemas industriales pueden reducir duplicidades, disminuir los costes de transacción y acelerar la adopción de soluciones bajas en carbono.
Por ejemplo, la empresa de energía digital Envision’s modelo de parque industrial de cero emisiones de carbono —que integra energía verde, almacenamiento de energía, combustible verde y plataformas unificadas de gestión del carbono— ha pasado de ser un proyecto piloto a convertirse en una norma nacional emergente, con réplicas en varios países del mundo.
Por su parte, State Grid Corporation of China ha creado una plataforma de gestión de compras y cadena de suministro de un billón de yuanes, que ha ahorrado 77.783 millones de RMB (11.000 millones de dólares) en costes de compra, con el desarrollo de 147 almacenes verdes y 33 almacenes de cero emisiones de carbono.
4. Impulsar los cambios culturales y sociales: hacer del desarrollo bajo en carbono un valor compartido
Pasar de una mentalidad de cumplimiento mínimo a una verdadera apropiación de los objetivos climáticos es esencial para lograr un impacto duradero, y la transformación exige integrar los valores bajos en carbono en las organizaciones y en la sociedad.
La empresa de comercio electrónico JD.com, por ejemplo, lo ilustra a través de su plataforma SCEMP-AI, que se ajusta a las normas internacionales y vincula de forma innovadora la reducción de emisiones de los comerciantes con incentivos para los consumidores, habiendo logrado más de 700 toneladas de reducción de emisiones de carbono incluso durante su fase piloto.
La descarbonización de la cadena de valor es una oportunidad estratégica
La descarbonización de la cadena de valor no es una carga para las empresas, sino una oportunidad estratégica para que las empresas asiáticas logren un crecimiento sostenido en consonancia con nuestros objetivos climáticos y medioambientales más amplios. Se estima que la transición desbloqueará un mercado potencial de 3 billones de dólares.
Con un apoyo alineado en los ámbitos político, financiero, tecnológico y cultural, las empresas de Asia pueden convertir acciones fragmentadas en ventajas industriales sistémicas y prepararse para ser líderes mundiales en la transición hacia una economía baja en carbono.
El futuro pertenece a las empresas y regiones que integran la acción climática en su estrategia central e impulsan el crecimiento mediante la innovación verde, y Asia está bien posicionada para liderar.




