El sector inmobiliario afronta una enorme brecha de financiación para sus planes de cero emisiones netas, al ritmo y con la escala necesarios para adaptarlos a un futuro bajo en carbono.
Los gobiernos desempeñan un papel fundamental al proporcionar mecanismos de financiación directa, fomentar las alianzas público-privadas y crear políticas transparentes.
A medida que el mercado se recupera de los recientes retos económicos, en 2025 habrá una oportunidad para iniciar proyectos de descarbonización y acelerar la transición hacia una economía baja en carbono.
El sector inmobiliario afronta una enorme brecha de financiación para sus planes de cero emisiones netas, al ritmo y con la escala necesarios para adaptarlos a un futuro bajo en carbono.
No se trata solo de inversión de capital, sino de utilizar la deuda como palanca para impulsar la acción.
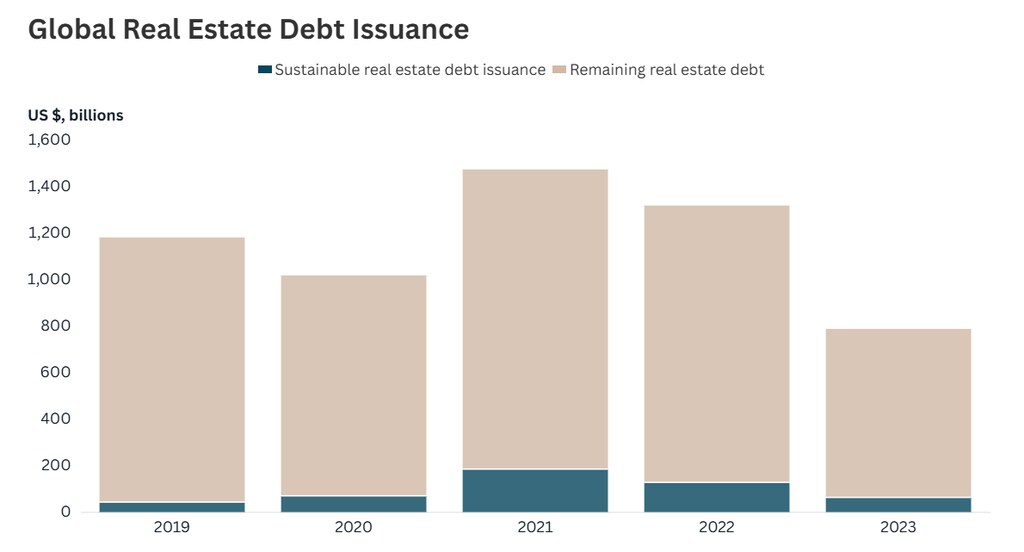
Más del 90 % de los 5,8 billones de dólares de deuda inmobiliaria emitidos en los últimos cinco años no tienen asociados indicadores clave de rendimiento (KPI) climáticos.
Las instituciones financieras llevan mucho tiempo considerándose parte del problema del cambio climático. Es hora de replantear ese discurso. Ante los crecientes riesgos climáticos y el aumento de la regulación, los bancos y otros prestamistas financieros se encuentran en una posición única para impulsar la descarbonización del sector inmobiliario. Esto puede lograrse liberando fondos para rehabilitar con éxito el 80 % de los edificios existentes que seguirán en pie en 2050, gestionando así el riesgo de manera más eficaz.
JLL estima que solo en el Norte Global, los propietarios de inmuebles comerciales necesitarán casi 2 billones de dólares en financiación de deuda durante las próximas dos décadas para reformar los inmuebles de oficinas. En el mercado industrial de Europa, Oriente Medio y África (EMEA), se necesitarán 80.000 millones de dólares solo para modernizar el parque existente de más de 10 años.
Sin embargo, el dinero existe; solo es cuestión de ponerlo a disposición de una forma que tenga sentido para los prestamistas, los prestatarios y el medio ambiente.
Esto requerirá actuar en tres ámbitos clave:
Crear productos financieros adecuados a su finalidad
Mejor contabilización de los futuros riesgos ambientales, sociales y de gobernanza (ESG)
Mayor participación del sector público para impulsar las regulaciones y prestar apoyo financiero
Es momento de las finanzas verdes de nueva generación
Incluso con el fuerte aumento de los compromisos de cero emisiones netas, la adopción de las finanzas verdes sigue siendo baja. De los 7,1 billones de dólares en deuda sostenible emitida en los últimos cinco años, solo el 7 % se destinó al sector inmobiliario, y apenas el 12 % de los bonos verdes se utilizó para descarbonizar edificios.
Esto se debe en parte a la falta de alineación entre las partes interesadas en cuanto a precios y estrategia. Las ofertas actuales de finanzas verdes a menudo no ofrecen incentivos suficientes a los prestatarios. Las alianzas entre bancos, prestatarios y asesores inmobiliarios podrían ayudar a configurar mejor las condiciones de los préstamos para fomentar su adopción, y los asesores podrían garantizar KPI específicos de cada activo para demostrar beneficios directos.
Un ejemplo innovador es la Green Buildings Tool lanzada por el Commonwealth Bank de Australia. Esta herramienta gratuita para clientes recomienda acciones y estima los costes necesarios para mejorar la eficiencia energética, la descarbonización y las energías renovables in situ, ayudando a las empresas a superar el obstáculo inicial del coste de la consultoría.
Abordar el reto de los datos de los prestamistas
El mundo bancario también debe evolucionar en otros ámbitos. Hoy en día, muchos prestamistas subestiman el riesgo de un mal comportamiento en materia de emisiones y de obsolescencia de los edificios. Este descuido supone una amenaza para sus carteras de préstamos y obstaculiza el flujo de financiación para proyectos de rehabilitación a gran escala.
El problema radica en recopilar datos ESG precisos sobre los edificios, lo cual es fundamental para evaluar los riesgos futuros más allá de las valoraciones actuales del mercado y evitar mantener préstamos sobre activos varados. Un análisis de JLL de 46.600 edificios en 14 ciudades muestra que el 65 % de los edificios de oficinas y el 75 % de los edificios multifamiliares se enfrentan al riesgo de quedar varados de aquí a 2030 si no se actúa para mejorar su rendimiento.
Para cerrar esta brecha de información, las capacidades avanzadas de modelización, como las que ofrecen los asesores inmobiliarios, están ayudando cada vez más a los bancos y prestamistas a evaluar y mitigar los riesgos.
Mientras algunos prestamistas siguen pasando por alto los riesgos de transición, los reguladores no. A partir de enero de 2025, las Normas Internacionales de Valoración (IVS) exigen que las valoraciones incluyan factores relacionados con los criterios ESG.
Este cambio permitirá a los bancos identificar los activos de bajo rendimiento, estimar los gastos de capital necesarios y colaborar con los propietarios de edificios para desarrollar productos de financiación vinculados a la sostenibilidad, impulsando la inversión para mejorar el rendimiento de los edificios.
El papel del gobierno
El sector privado no puede desbloquear por sí solo las finanzas verdes a gran escala. Los gobiernos desempeñan un papel fundamental al proporcionar mecanismos de financiación directa, fomentar las alianzas público-privadas y crear políticas transparentes. La mayoría de los prestamistas desea más regulación en este ámbito.
Varias iniciativas gubernamentales ya muestran resultados prometedores. En EE. UU., el programa Commercial Property Assessed Clean Energy (C-PACE) ha invertido más de 7.000 millones de dólares en más de 2.500 proyectos, ofreciendo préstamos a largo plazo y a tipo fijo que se transfieren con la propiedad del inmueble. De forma similar, empresas patrocinadas por el gobierno, como Fannie Mae y Freddie Mac, ofrecen productos de hipotecas verdes con condiciones favorables para los prestatarios que invierten en mejoras del rendimiento de los edificios.
En Europa, la subvención Federal Subsidy for Efficient Buildings (BEG) del gobierno alemán, gestionada por el banco KfW, apoya tanto las renovaciones eficientes como la nueva construcción. La Better Buildings Partnership del Reino Unido ha elaborado orientaciones para que los propietarios de edificios incorporen los riesgos y oportunidades de sostenibilidad en sus decisiones de adquisición.
Aunque estas iniciativas son un gran comienzo, se necesita más para impulsar el cambio a nivel mundial. Más exenciones fiscales, programas financiados y subvenciones podrían ayudar a reforzar la inversión en iniciativas ambientales, sociales y de gobernanza.
La transparencia es otro factor crítico. El Global Real Estate Transparency Index 2024 de JLL destaca que muchos países y estados están pasando de las directrices voluntarias a la divulgación obligatoria del rendimiento de emisiones de los edificios. El coste de la inacción para los propietarios de edificios aumentará rápidamente en los próximos años.
Es momento de actuar
A medida que el mercado se recupera de los recientes retos económicos, en 2025 habrá una oportunidad para iniciar proyectos de descarbonización y acelerar la transición hacia una economía baja en carbono. Actuar es cada vez más la opción empresarial inteligente para obtener beneficios financieros, desde el ahorro de costes operativos hasta la protección del valor a largo plazo.
Los prestamistas y los bancos deben reconocer por igual los beneficios económicos de movilizar la financiación climática y desbloquear el enorme potencial del sector inmobiliario sostenible.
El camino por delante no está exento de obstáculos. Persisten los retos para alinear los intereses de las partes interesadas, estandarizar las métricas de sostenibilidad y ampliar los programas piloto exitosos. Sin embargo, las posibles recompensas, tanto para el planeta como para las empresas actuales, son considerables.
El sector inmobiliario cuenta con todas las herramientas, la experiencia y la tecnología necesarias para descarbonizar de forma eficaz. Los bancos tienen el poder de impulsar la innovación, incentivar las renovaciones ecológicas y transformar por completo el panorama de las finanzas inmobiliarias. Juntos, realmente podemos descarbonizar el entorno construido de maneras que beneficien al planeta, a las personas y a las empresas.




