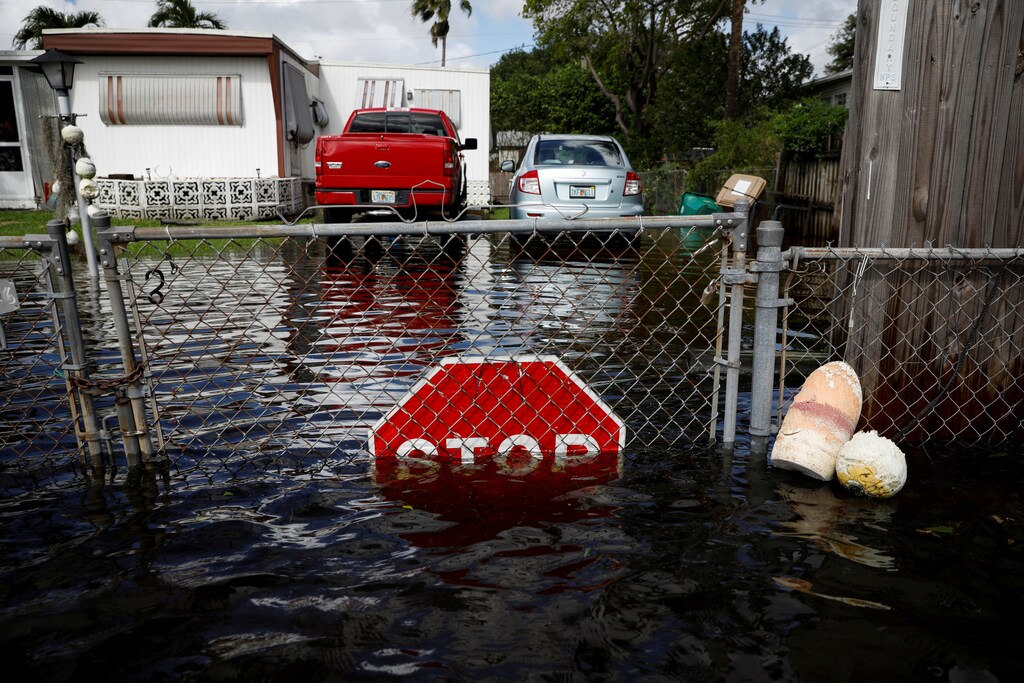
El cambio climático está aumentando el riesgo y la gravedad de las inundaciones en todo Estados Unidos.
Se prevé que el coste de los fenómenos meteorológicos extremos y del aumento del nivel del mar ascienda a 32.000 millones de dólares para 2051.
Alarmantemente, muchas de las viviendas en riesgo de las zonas de Florida, California, Carolina del Sur y Texas no están obligadas a contar con seguro contra inundaciones.
El aumento del nivel del mar y los fenómenos meteorológicos extremos podrían causar este año 20.000 millones de dólares en daños por inundaciones a viviendas estadounidenses en riesgo, cifra que ascenderá a 32.000 millones de dólares para 2051, según una investigación de la fundación sin ánimo de lucro First Street Foundation, con sede en Nueva York, publicada el lunes.
«El aumento de la conciencia sobre el riesgo de inundación y el encarecimiento de los futuros costes de los seguros afectan a la percepción del valor, lo que repercutirá en los mercados inmobiliarios», afirmó Matthew Eby, fundador y director ejecutivo de First Street Foundation.
El coste de los daños por inundaciones fue de aproximadamente 17.000 millones de dólares anuales entre 2010 y 2018, según el testimonio https://science.house.gov/imo/media/doc/Grimm%20Testimony.pdf del representante de la Agencia Federal para la Gestión de Emergencias (FEMA), Michael Grimm. First Street no dispone de estimaciones comparables para 2020 ni para 2019.
Unos 4,3 millones de viviendas, concentradas en Florida, California, Carolina del Sur y Texas, corren el riesgo considerable de sufrir daños económicos por inundaciones este año, según muestra el informe. La mayoría no está obligada por el gobierno estadounidense a contar con seguro contra inundaciones. Si todas ellas contrataran un seguro federal, las tarifas del Programa Nacional de Seguros contra Inundaciones (NFIP) tendrían que aumentar 4,5 veces para cubrir el riesgo, según el informe. La prima media actual del NFIP para estos 4,3 millones de viviendas es de 981 dólares.
Tomando como estudio de caso el condado de Miami-Dade, en Florida, una investigación anterior de First Street https://firststreet.org/flood-lab/published-research/mckinsey-report-will-mortgages-and-markets-stay-afloat-in-florida mostró que las viviendas que habían sido inundadas tenían un descuento de precio del 3 %. Las viviendas situadas cerca de otras propiedades y carreteras inundadas tenían un descuento del 11 %.
Este riesgo de inundación se ha infravalorado en los mercados respaldados por hipotecas e inmuebles debido a los mapas de inundación del gobierno federal, que están desactualizados.
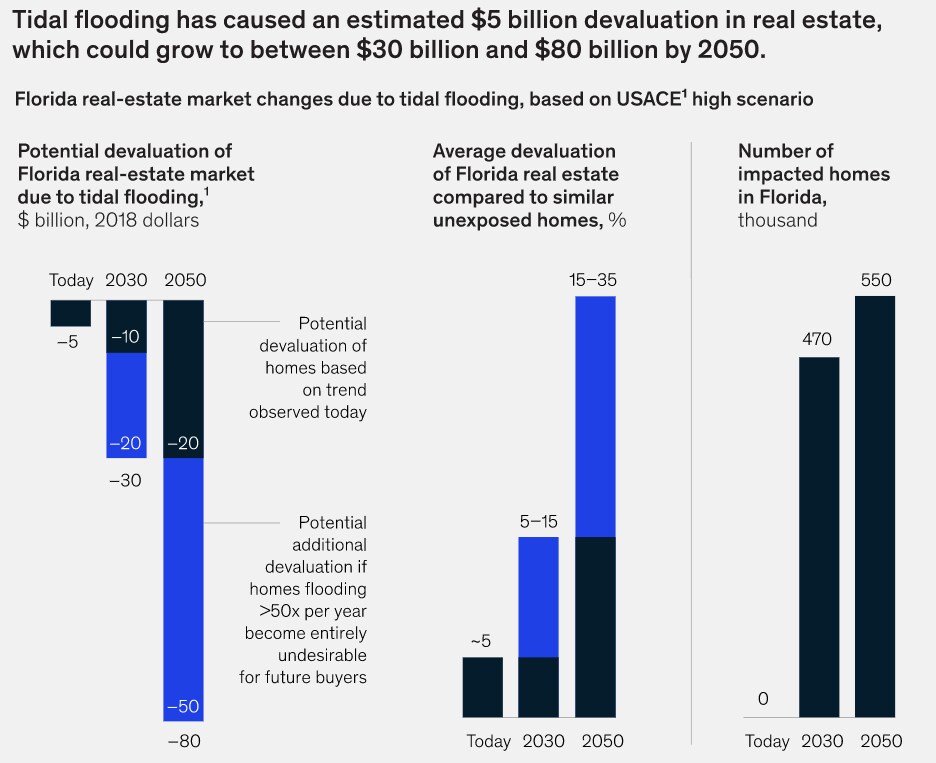
El número de propiedades con un riesgo considerable de inundación este año es aproximadamente un 70 % superior al estimado por los mapas de la FEMA, según First Street https://www.reuters.com/article/us-usa-floods-real-estate/from-new-york-to-houston-flood-risk-for-real-estate-hubs-ramps-up-idUSKBN2400YV. Los mapas de la FEMA se utilizan para determinar las tarifas del seguro federal contra inundaciones y como base de las evaluaciones de riesgo que realizan las entidades hipotecarias, las grandes inmobiliarias y los inversores.
«En general, observamos que la mayoría de las empresas inmobiliarias comerciales no comprende actualmente bien lo que este cambio podría significar para la revalorización de los activos», afirmó Eby.




