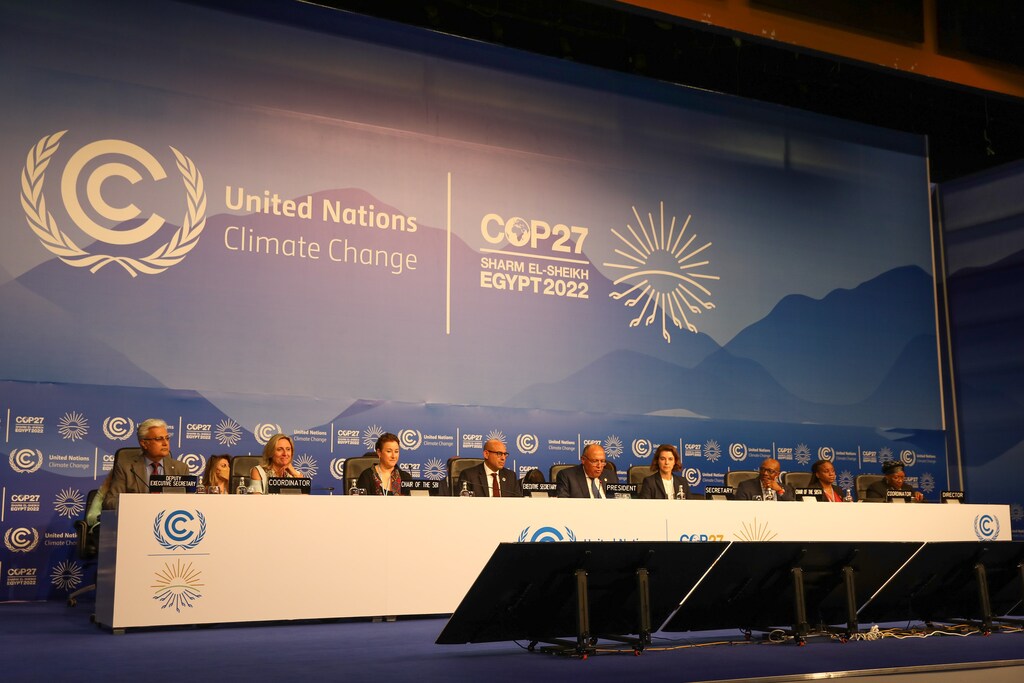
La COP27 se centró en poner en práctica los compromisos financieros clave.
La seguridad energética, la mejora de los datos y los mercados voluntarios de carbono alimentarán la puesta en práctica de las estrategias financieras debatidas en la COP27.
Los inversores y las instituciones financieras deben encontrar las oportunidades y afrontar los riesgos que presentan una transición energética compleja y un mundo cambiante.
El ambiente en la COP27 fue apagado. La guerra en Ucrania, la crisis energética, la inflación desbordada, las sequías estivales y el fuerte aumento de los costes de capital de los proyectos pesaron sobre las expectativas de los inversores y de los líderes empresariales. Subyacía a todo ello la preocupación de que la ambición de limitar el calentamiento global a 1,5 grados Celsius esté en riesgo.
El año pasado, en la COP26, las finanzas ocuparon el centro de la escena con Mark Carney al anunciar una alianza de 450 bancos, inversores y otras instituciones financieras comprometidas con el cero neto. Este año, el enfoque fue más la implementación, con el anuncio de algunas iniciativas nuevas, como el programa de Indonesia. Observé la aparición de tres temas financieros:
1. Usar la seguridad energética para impulsar políticas verdes
Los inversores y las empresas intentaron desentrañar lo que la guerra en Ucrania y la crisis energética significaban para la agenda verde y las oportunidades de inversión. Es probable que la Ley de Reducción de la Inflación (IRA) de Estados Unidos acelere enormemente el cambio hacia energías más limpias. Sabemos que el paquete ha puesto en juego 374 000 millones de dólares, pero sospecho que el consenso aún podría subestimar el impacto potencial en conjunto.
El dinero en juego es mucho mayor. Según Kaya Advisory, hay cerca de 1 billón de dólares en medidas fiscales y incentivos crediticios relacionados para apoyar la seguridad energética y una implantación más rápida de las energías renovables en todos los programas. Además, hay una claridad de 10 años en los incentivos. Estados Unidos se está convirtiendo rápidamente en uno de los lugares más atractivos para desarrollar tecnologías renovables. Casi todas las empresas de energías renovables con las que me reuní están reescribiendo su plan a medio plazo, incluida una cadena de suministro más resiliente, para aprovechar la situación. El capital privado y los bancos están empezando a orientarse con decisión hacia las oportunidades de inversión.
Aunque cada país hará distintas concesiones entre la seguridad energética, la asequibilidad energética y las consideraciones medioambientales, el foco en la seguridad energética está acelerando la carrera hacia las renovables en Europa, Japón y Australia. (Hemos observado un aumento de cinco veces en la ambición de la Unión Europea para esta década, aunque Europa era originalmente hostil a la IRA de Estados Unidos.) Pero, como muchos inversores prevén una desglobalización, riesgos geopolíticos continuos y que los balances europeos se amplíen, Estados Unidos sale ganando. Europa ocupa un lugar muy bajo en la lista de opciones.
Aunque la carrera hacia la energía limpia no está exenta de obstáculos. Un veterano del sector eólico me dijo que espera que este año se cierren menos operaciones en Europa que el anterior, ya que las empresas regatean por pagar de más por el potencial del terreno y tienen dificultades para obtener financiación atractiva. Esto está lejos de ser ideal para Europa. Hubo señales tentativas de utilizar los presupuestos estratégicos de la UE para cubrir estas brechas, o los proyectos corren el riesgo de desmoronarse.
La seguridad energética ha supuesto una importante reevaluación de la necesidad de seguir invirtiendo en combustibles fósiles durante la transición. «Un paso atrás, pero dos pasos adelante gracias a la seguridad energética», afirmó un consejero delegado. Mientras que los activistas climáticos cuestionaban a los bancos y a los inversores que todavía financian los combustibles fósiles, lo que no se comenta a menudo es que los gobiernos son con frecuencia los primeros en presionar a los bancos para que sigan financiándolos, o incluso en ofrecer garantías y financiación directamente.
2. Necesitamos mejores métricas
La descarbonización rápida exige cambios profundos que transformen industrias y procesos. ¿Tenemos las medidas adecuadas para proteger las carteras frente al riesgo de transición, alinearlas con las oportunidades cambiantes y cumplir los requisitos normativos?
Muchos inversores y financiadores temen que las medidas y los marcos iniciales tengan dificultades para seguir el ritmo del cambio que necesitamos y que no aprovechen al máximo todos los nuevos datos.
Por ejemplo, ha quedado claro que las finanzas deben financiar la reducción de emisiones, en lugar de limitarse a fijar objetivos nominales generales y aproximados de reducción de las emisiones financiadas, lo que podría empujar indirectamente los préstamos o las inversiones hacia la sombra. «La reducción de emisiones en el mundo real, no en la cartera de papel», fue el lema para muchos. Pero muchas de las primeras métricas de riesgo pueden incentivar el comportamiento equivocado. Por ejemplo, la ratio de activos verdes de la UE, que divide los préstamos en verdes o no verdes, no capta los matices de la transición y puede desalentar sin querer el tipo de financiación necesaria.
Otro desafío es configurar un conjunto de métricas que permitan comprender mejor los riesgos o mostrar avances en el cambio, así como evitar el greenwashing. Muchos se preguntaron si el informe de alto nivel de la ONU que examina los compromisos voluntarios de cero neto era tan exigente que podría tener la consecuencia no deseada de frenar el crecimiento de los compromisos públicos de las empresas con la ambición climática.
Las conversaciones estaban llenas de ideas sobre lo que podría funcionar. Los inversores debatieron qué métricas con conciencia climática podrían respaldar la transición y ser coherentes con los marcos regulatorios nacionales en los que operaban sus empresas. En un mundo en el que el 80 % de la energía sigue procediendo de combustibles fósiles, ayudar a los emisores tradicionales a transformar sus operaciones y cadenas de suministro es clave. Por eso es crucial centrarse en las «finanzas caqui» o en el ecologismo de lo gris. En este sentido, la idea presentada por CPP Investments’ Richard Manley para dividir las emisiones de una empresa en tres: las que son técnica y económicamente viables en la actualidad; las que son técnicamente viables, pero aún no económicamente; y las que no son reducibles.
3. Los mercados voluntarios de carbono podrían despegar
En la COP27 también percibí un sentido de urgencia bienvenido sobre la necesidad de establecer créditos de carbono sólidos, negociables y asegurables, generando así fuentes fiables de ingresos que puedan destinarse a la financiación de los esfuerzos de mitigación y adaptación. Un mercado legítimo, creíble y eficiente de compensaciones de carbono sería una forma poderosa de canalizar más capital hacia proyectos que reduzcan las emisiones o las eviten.
Una línea clave de las conversaciones fue cómo superar las limitaciones de los mercados voluntarios de carbono actuales e impulsar un mercado mayor. Los créditos por valor de 2 000 millones de dólares se negociaron en 2021, casi cuatro veces más que el año anterior, con unos 500 millones de créditos, que representan 500 millones de toneladas de CO2 equivalente, cambiando de manos, según Ecosystem Marketplace.
Hasta ahora, la compra y venta de estos créditos ha sido opaca. Los precios no están estandarizados. Muchos proyectos no cumplen lo que prometen. Los compradores no pueden estar seguros de que lo que obtienen sea real y los vendedores no pueden ser considerados responsables.
Se pusieron de manifiesto organismos y narrativas en competencia. El Consejo de Integridad del Mercado Voluntario de Carbono y la Iniciativa de Integridad de los Mercados Voluntarios de Carbono intentan definir normas viables. Mientras tanto, el informe McKenna, que fue extremadamente duro con el greenwashing corporativo, adoptó un tono más positivo sobre las compensaciones de carbono. En la COP27, Michael Bloomberg anunció el Global Carbon Trust para ayudar a estandarizar los créditos.
Aparte de los argumentos filosóficos y prácticos sobre la integridad o los créditos de carbono —y los tipos de cambio—, llamó la atención que hubo mucho más interés en los créditos de carbono este año, especialmente para las actividades de difícil reducción. Será interesante ver cuánta financiación se inclina hacia este crecimiento potencial. Dicho esto, se reconoce que esto será una pequeña parte de la ayuda a los 2 billones de dólares en financiación que podrían necesitar los mercados emergentes, según un nuevo informe de Lord Nicholas Stern.
Lo que no se habló: el perro que no ladró
Las finanzas y las empresas guardaron mucho más silencio este año sobre objetivos y avances, lo que algunos activistas atribuyen al «silencio verde». También refleja la complejidad de las concesiones que las empresas intentan gestionar al construir conjuntos de datos, así como la desconfianza constante entre las finanzas y la sociedad.
La alianza de Mark Carney ayudó a llevar el riesgo climático a los consejos de administración de bancos y gestoras de activos y a sus procesos cotidianos de gestión de riesgos, pero es fácil olvidar que ningún banco tenía objetivos para 2030 basados en la ciencia el año pasado. Ahora 53 bancos los tienen, aunque queda mucho trabajo por delante.
En resumen: en el último año se ha producido un cambio profundo en la comprensión por parte de las finanzas de cómo aprovechar las oportunidades mientras se afrontan los riesgos de la transición energética, pero se está haciendo mucho más por debajo del radar.
Conclusión
En 2022, la macroeconomía —impulsada por enormes oscilaciones macroeconómicas e inflexiones de política— regresó con fuerza. Esto también implica una enorme revalorización de los proyectos con conciencia climática, a pesar de la oportunidad secular potenciada por las políticas de seguridad energética. La crisis energética de los años setenta tuvo efectos duraderos. Sin duda, también los tendrá la actual. La clave está en encontrar las oportunidades y afrontar los riesgos que presenta una transición energética compleja y un mundo cambiante.




