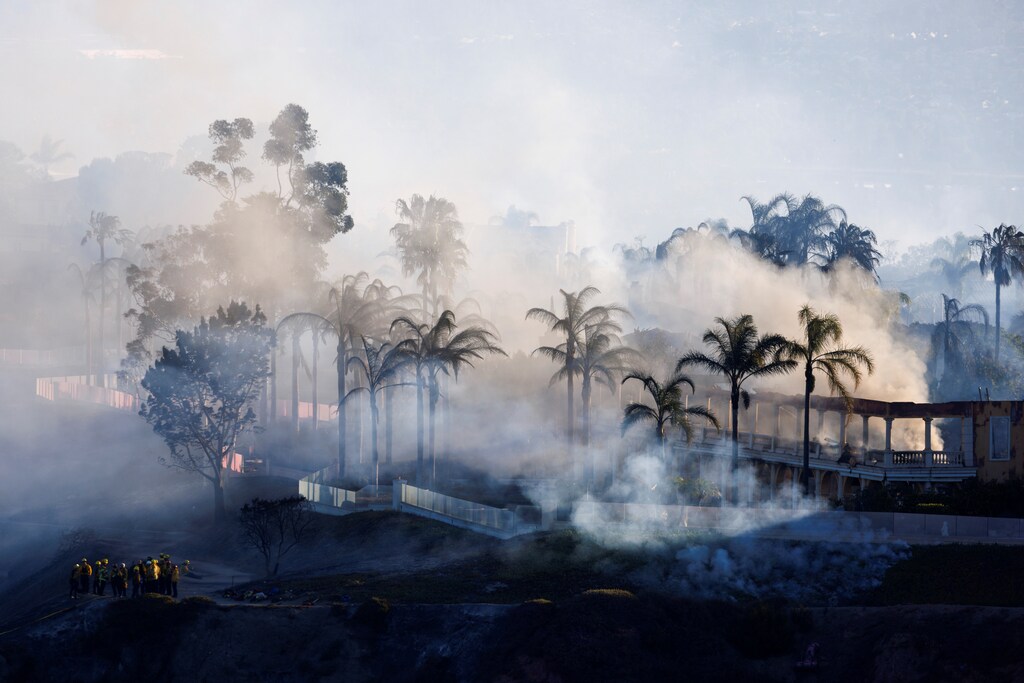
A medida que el cambio climático provoca más desastres naturales, el sector asegurador está subiendo las tarifas, reduciendo las coberturas y abandonando por completo algunos mercados.
Las dos mayores aseguradoras de California han anunciado que ya no ofrecerán cobertura, lo que refleja una tendencia más amplia de empresas que se retiran de zonas expuestas a riesgos.
Los responsables políticos y las aseguradoras deben trabajar juntos para proteger a las comunidades y economías vulnerables de los riesgos climáticos en cascada.
El cambio climático plantea un dilema para el sector asegurador. En los últimos años, los fenómenos meteorológicos extremos se han producido con mayor frecuencia, intensidad e impredecibilidad, lo que trastoca los modelos climáticos y las estrategias de gestión de riesgos que utilizan las aseguradoras en todo el mundo.
Los peligros climáticos amenazan cada vez más a las economías y sociedades de todo el mundo, provocando un récord histórico de olas de calor en Europa, inundaciones sin precedentes en el sur de Asia, y, más recientemente, incendios forestales en Canadá que han teñido de un tono distópico gran parte del noreste de Estados Unidos.
Los periodos prolongados de sequía severa y baja humedad están aumentando la duración de la temporada de incendios forestales a un ritmo significativamente más rápido de lo que habían previsto inicialmente los modelos climáticos.
Desde la década de 1980, la temporada de incendios forestales se ha ampliado un 27 % a nivel mundial, con aumentos especialmente pronunciados en la Amazonia, el Mediterráneo y los bosques occidentales de Norteamérica. Según nuevas investigaciones, que muestran que el mundo podría alcanzar un calentamiento de 2,7 ºC a finales de este siglo, el cambio climático está provocando incendios forestales más grandes y más frecuentes en gran parte del mundo.
Los incendios forestales se convierten en una crisis del sector asegurador
La crisis de los incendios forestales se está convirtiendo en una crisis del sector asegurador. En las últimas semanas, dos de las mayores aseguradoras del estado estadounidense de California han decidido dejar de ofrecer nuevas pólizas de seguro de hogar.
State Farm y All State, que representan más de 20 % de la cuota de mercado en el estado más poblado de Estados Unidos, dejarán de ofrecer cobertura tanto para bienes inmuebles residenciales como comerciales. Según estas empresas, el aumento de la exposición a catástrofes, los incrementos históricos de los costes de construcción por encima de la inflación y un mercado de reaseguros complicado han hecho que ofrecer pólizas sea financieramente insostenible.
Las recientes pérdidas de la empresa en el mercado de seguros contra incendios forestales hablan por sí solas: durante la temporada de incendios de 2017-2018, el sector asegurador del estado perdió el equivalente a dos décadas de beneficios.
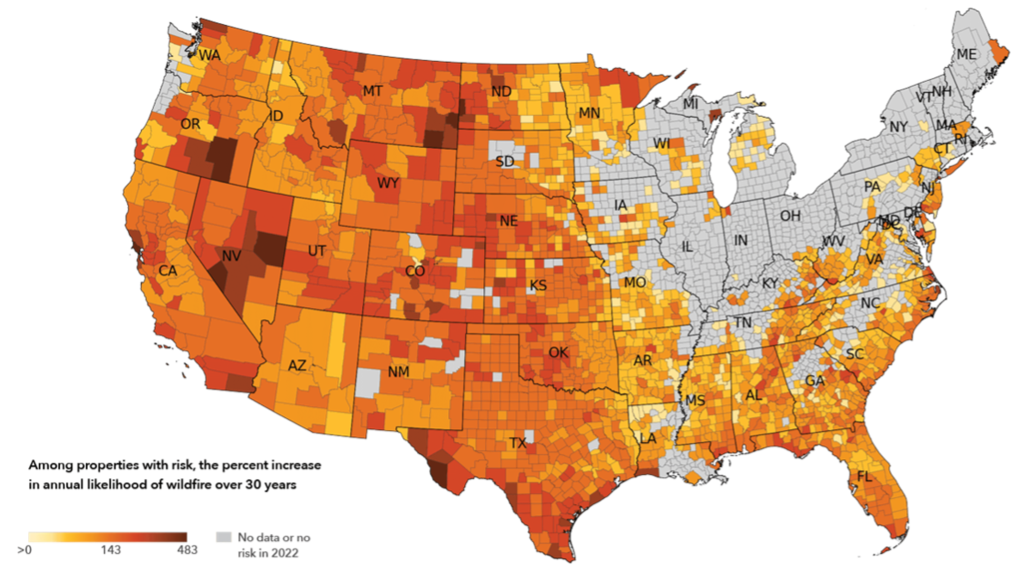
Gran parte del estado corre el riesgo de convertirse en un «desierto asegurador», agravando la ya dramática crisis de la vivienda de California, impidiendo que los propietarios accedan a una hipoteca mensual, paralizando la nueva construcción y amenazando la salud económica a largo plazo de las comunidades en zonas expuestas a riesgos.
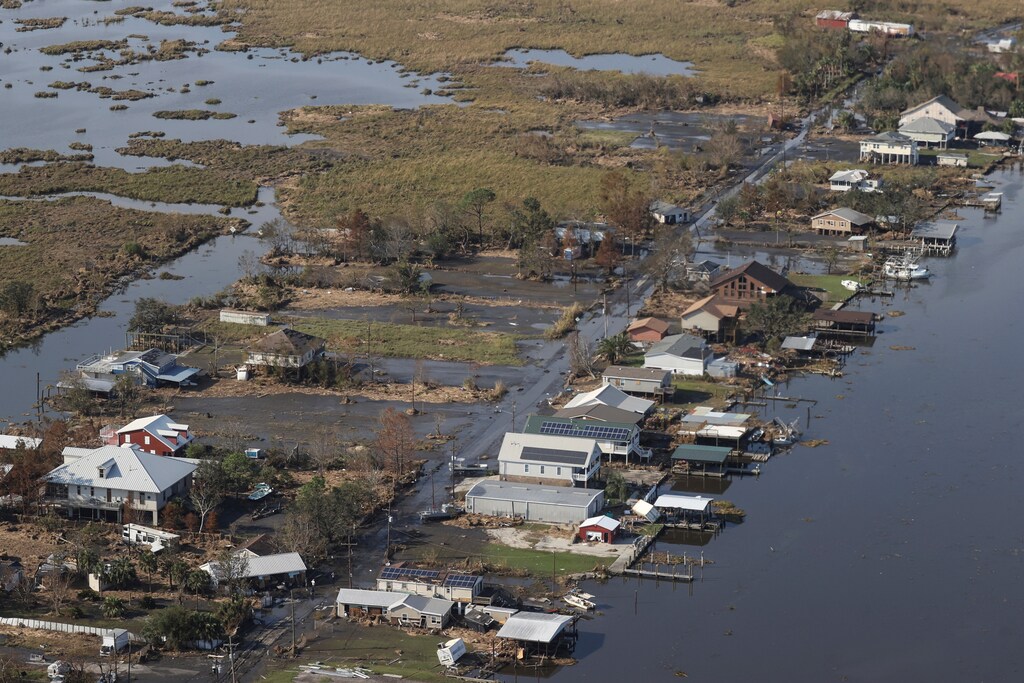
Esta tendencia refleja la del mercado de seguros contra inundaciones en estados propensos a huracanes, como Florida y Luisiana. Florida lleva desde 1992, cuando el huracán Andrew inició una tendencia de décadas en la que las aseguradoras se retiran de ciudades costeras como Miami y Nápoles, luchando por mantener un mercado asegurador estable.
Asegurar estas zonas costeras, en medio de temporadas de huracanes más largas e intensas, ha puesto a prueba los balances de las aseguradoras: en los dos últimos años consecutivos, estas han registrado pérdidas netas de suscripción que superan los 1.000 millones de dólares.
Luisiana atraviesa una crisis del sector asegurador, agravada por las temporadas de huracanes sin precedentes de 2020 y 2021. El estado ofrece ahora millones en subvenciones para intentar atraer de nuevo a las aseguradoras al estado.
Aunque un panorama de riesgos climáticos volátil plantea importantes desafíos para el mercado asegurador, existen soluciones que pueden aprovecharse para gestionar estos riesgos en cascada.
Los sistemas de alerta temprana mejorados y nuevas tecnologías, como la inteligencia artificial (IA) están mejorando la previsión y la mitigación, mientras que las inversiones en infraestructuras de adaptación también son fundamentales para proteger a las comunidades y economías de los peligros climáticos.
La inversión en adaptación ya está en marcha en California, donde las nuevas normativas desincentivan la construcción en zonas propensas a incendios e incentivan los tejados resistentes al fuego y el espacio no combustible en la parte inferior de los muros de las viviendas.
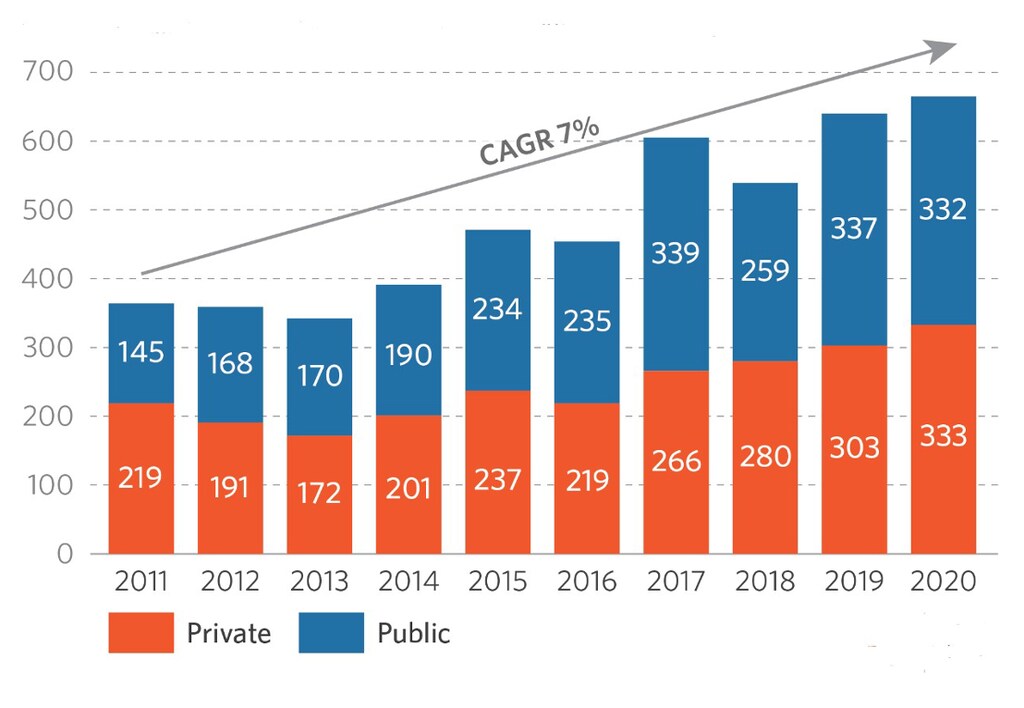
El argumento empresarial para ampliar la inversión en adaptación nunca había sido tan claro: los peligros climáticos impulsados por el calor ya están causando 202 millones de dólares en pérdidas al día y podrían amenazar 80 millones de empleos a tiempo completo para 2050.
Siete desastres en Estados Unidos en 2023 ya han causado más de 1.000 millones de dólares en daños, y es probable que estas cifras sigan aumentando con temporadas de incendios forestales más intensas y prolongadas.
Reforzar la colaboración entre los responsables políticos, los reguladores y el sector asegurador también es clave para mantener la cobertura en zonas propensas a desastres. Dos de los mayores desafíos para las aseguradoras de California —el elevado coste del reaseguro y los estrictos límites para fijar precios al riesgo de incendios forestales— pueden resolverse mediante soluciones políticas.
Las aseguradoras y los responsables políticos pueden unirse para ajustar las normativas y los límites de fijación de precios del riesgo catastrófico que reflejen con precisión este entorno volátil de peligros climáticos. Esto exige lograr un equilibrio delicado entre la adopción de normativas que garanticen pólizas de seguro asequibles y disponibles para propietarios, inquilinos y empresas.
Al mismo tiempo, las políticas que impiden la fijación de precios en función del riesgo pueden acabar asfixiando al sector asegurador, a medida que las aseguradoras abandonan mercados clave. Además, a diferencia de lo que ocurre en cualquier otro estado de Estados Unidos, las aseguradoras de California asumen la totalidad del coste del reaseguro.
Dado que los reaseguradores tienen cada vez menos interés en cubrir el riesgo climático en el estado, las políticas que refuercen el acceso al reaseguro y trasladen una parte de estos costes a los tomadores de seguros parecen ser un camino pragmático para evitar que California se vuelva asegurable.
California debería considerarse un caso de estudio para muchas otras regiones del mundo en riesgo de convertirse en desiertos aseguradores. A medida que cambia la naturaleza fundamental del riesgo catastrófico, los responsables políticos y las aseguradoras deben impulsar nuevas estrategias y reforzar sus alianzas para proteger a las economías y comunidades vulnerables de todo el mundo.




