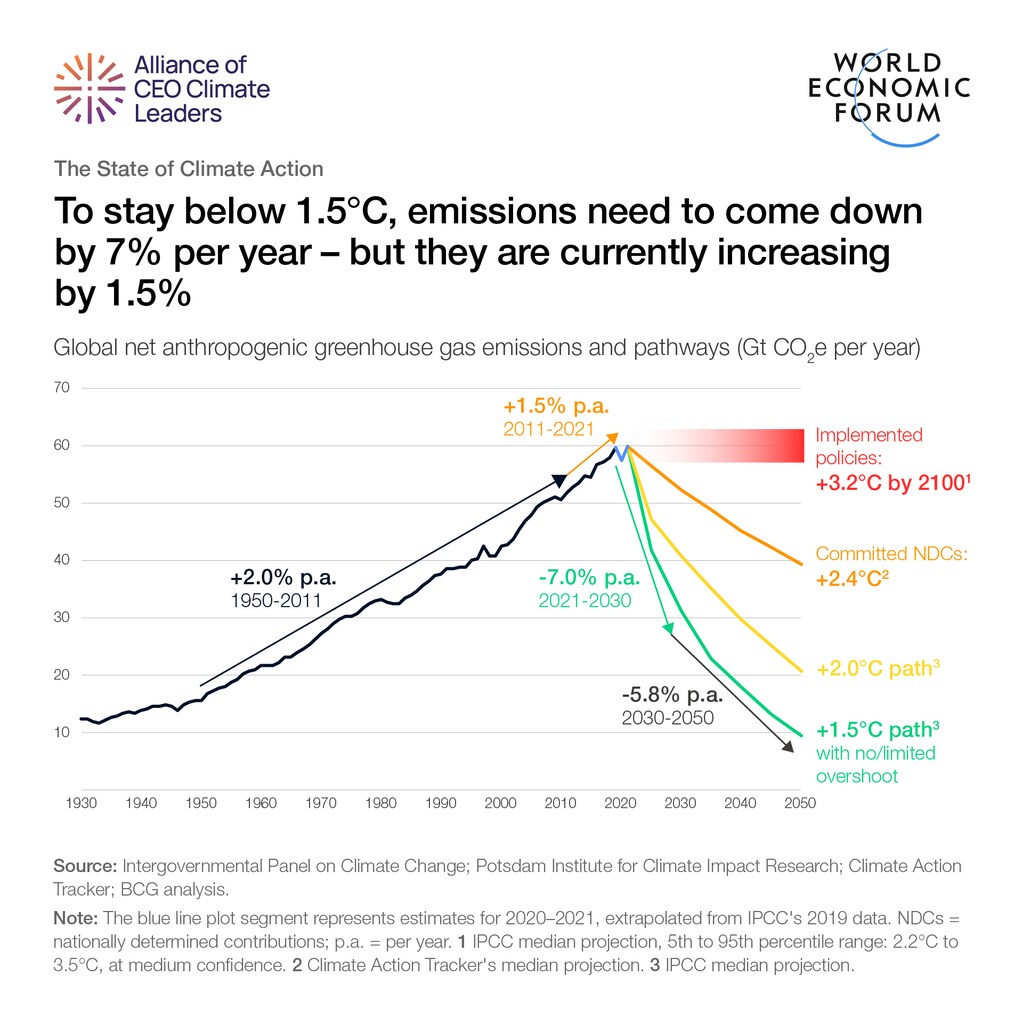
Alcanzar 1,5 °C exige ahora una reducción anual de las emisiones del 7 % para 2030, más que el impacto de la COVID-19, y frente a la tendencia actual de un aumento anual del 1,5 %.
Se necesita un aumento drástico de las acciones de mitigación y adaptación, lo que exige que los responsables de decisiones públicos y privados se centren en prioridades a corto plazo con un impacto desproporcionado.
Un nuevo informe del Foro Económico Mundial y Boston Consulting Group explica por qué y ofrece recomendaciones.
El objetivo del Acuerdo de París sobre el Clima de limitar el calentamiento global a 1,5 °C corre ahora peligro de quedar fuera de alcance. Amplias zonas de Europa y Rusia ya se han calentado más de 2 °C, y el Ártico, más de 4 °C. En este punto, limitar el calentamiento global a 1,5 °C requeriría una reducción anual del 7 % de las emisiones globales —más que el impacto de la COVID-19— cada año hasta 2030.
Sin embargo, se prevé que las emisiones de este año sigan aumentando, y los avances siguen siendo insuficientes en todos los frentes, desde los compromisos y políticas nacionales hasta la acción climática empresarial, el escalamiento de tecnologías verdes y la financiación.
Si nuestra trayectoria de descarbonización no cambia, los esfuerzos de adaptación no bastarán para afrontar el futuro hacia el que nos dirigimos. Tanto si 1,5 °C sigue siendo alcanzable como si no, cada décima de grado importa mucho, porque los impactos climáticos crecen de forma exponencial. Por tanto, no hay más opción que redoblar de manera drástica los esfuerzos de mitigación.
Compromisos y acciones insuficientes
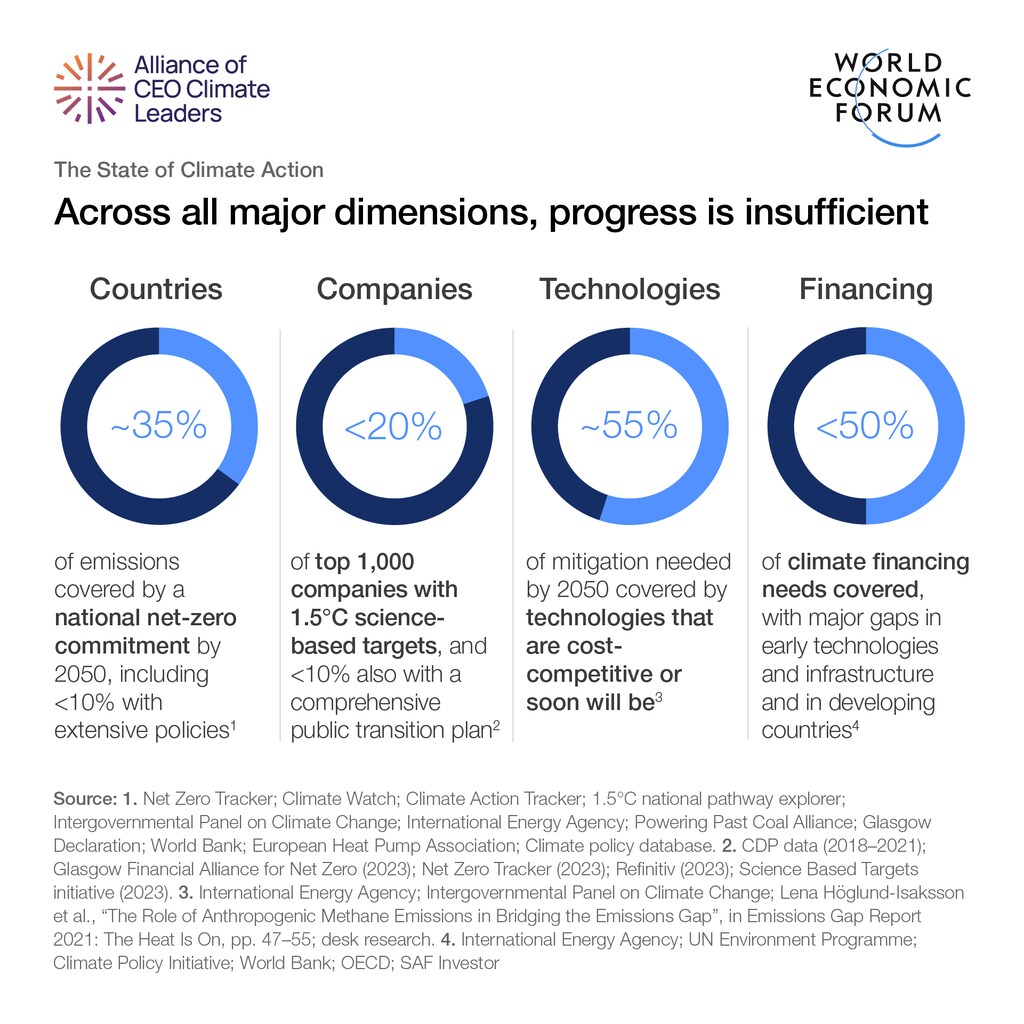
A mediados de 2023, la proporción de las emisiones globales cubiertas por objetivos nacionales de cero neto superó el 80 %, frente a prácticamente cero hace solo unos pocos años. Sin embargo, solo un tercio de las emisiones globales está cubierto por objetivos de cero neto para 2050, fecha aproximada necesaria para mantener el límite de 1,5 °C. La brecha a más corto plazo es aún más significativa, ya que solo el 20 % de las emisiones también está cubierto por Contribuciones Determinadas a Nivel Nacional que se encuentran casi bien encaminadas hacia 1,5 °C. Se necesitan con máxima urgencia compromisos y acciones más firmes por parte de los diez mayores emisores, cuyos objetivos de emisiones para 2030 y 2050 representan la mitad de la brecha con respecto a 1,5 °C. Cerrar esta brecha exige un aumento sustancial del apoyo financiero y técnico de las economías de ingresos altos a las de ingresos bajos.
En el ámbito empresarial, el progreso de los últimos años también ha sido considerable. El número total de empresas con compromisos de objetivos basados en la ciencia alineados con 1,5 °C se ha multiplicado por más de seis entre finales de 2020 y agosto de 2023. Sin embargo, la trayectoria actual aún está muy lejos del nivel necesario: menos del 20 % de las 1.000 empresas más grandes del mundo ya han fijado este tipo de objetivo, y casi el 40 % no tiene ningún compromiso de cero neto. Incluso muchas de las empresas más destacadas solo están dando los primeros pasos, centrándose en medidas de «sin arrepentimiento», como las energías renovables y la eficiencia, pero muy poco en tecnologías menos maduras.
Cerrar la brecha tecnológica y de financiación
La mayoría de las tecnologías verdes necesarias para alcanzar el cero neto ya existen, pero aquellas que son o pronto serán competitivas en costos —como la eficiencia, la energía renovable y los vehículos eléctricos— solo cubrirían alrededor del 55 % de las emisiones globales. Otras, incluidas las tecnologías de «descarbonización profunda» como el hidrógeno, la captura, utilización y almacenamiento de carbono (CCUS) y la captura directa de aire, aún se encuentran en las primeras etapas de desarrollo y escalan con demasiada lentitud. Incluso muchas tecnologías competitivas, como los vehículos eléctricos y la eficiencia energética de los edificios, todavía no escalan con la rapidez suficiente. Para ponerse al día, la innovación y el escalamiento industrial deben acelerarse a niveles casi sin precedentes.
En 2022 persistía una brecha de más de 2 billones de dólares en la financiación climática, con importantes carencias en tecnologías e infraestructuras incipientes: bioenergía, hidrógeno, combustible sostenible para aviación, CCUS y almacenamiento en baterías recibieron en conjunto solo alrededor del 2 % de los fondos globales de mitigación de 2022. La brecha es el doble de grande en los países de ingresos bajos que en los de ingresos altos, ya que los primeros tienen menor disponibilidad de capital y mayores riesgos percibidos.
Corregir el rumbo de la acción climática
Evitar las peores consecuencias del cambio climático exige un aumento drástico de la acción de mitigación. Esta urgencia solo aumentaría si cruzáramos los umbrales de 2,0 °C o 2,5 °C. Las prioridades a corto plazo que deben acelerarse incluyen:
Desbloquear compromisos y acciones nacionales más audaces y rápidas, en particular para reconstruir la infraestructura energética, involucrar a los sectores de altas emisiones, reducir las emisiones de metano y aplicar ambiciosas prácticas gubernamentales de compras verdes.
Nivelar las condiciones para la descarbonización mediante mecanismos como la fijación de precios del carbono, los sistemas de comercio de emisiones y los mecanismos de ajuste en frontera por carbono. Respaldar esfuerzos audaces en la naturaleza, la alimentación y la agricultura relacionados con la deforestación, la reforestación y la agricultura regenerativa, de forma coordinada con la acción climática.
Reforzar las acciones gubernamentales para eliminar los obstáculos a la transición. Agilizar los procesos de autorización, construir la infraestructura y las cadenas de suministro necesarias, respaldar las inversiones que reduzcan el riesgo de acceso a materias primas y mejorar las competencias de la fuerza laboral, en particular la de quienes transitan desde industrias basadas en combustibles fósiles.
Orientar el foco de las empresas hacia objetivos más ambiciosos para ellas mismas y sus cadenas de suministro. Esto debe incluir una mayor transparencia en las inversiones materiales, los riesgos y los avances alineados con el nuevo marco de reporte de la ISSB. Cuando sea posible, debe incluirse la eliminación de carbono y contabilizarse para alcanzar los objetivos de las empresas, en particular cuando las trayectorias de reducción difícilmente lograrán el cero neto.
Escalar masivamente las tecnologías de alto impacto y la infraestructura necesaria, aprovechando iniciativas como la Ley de Reducción de la Inflación de EE. UU. o enfoques similares para acelerar la inversión en tecnologías económicamente viables con potencial para un impacto desproporcionado (energía solar fotovoltaica, eólica y vehículos eléctricos) y en opciones en fase temprana que necesitan llegar al mercado con mayor rapidez (hidrógeno verde, combustible sostenible para aviación y CCUS).
Aumentar la financiación climática para el Sur Global mediante el fortalecimiento de la financiación bilateral (como JETPs) y de los bancos multilaterales de desarrollo, movilizar más capital privado y canalizar más financiación filantrópica hacia el clima. Esto debe ir de la mano con acuerdos internacionales más amplios que beneficien a todas las partes.
Cada uno de estos elementos ofrece una oportunidad sustancial de mejora, con un impacto de escala gigatonelada. A medida que nos acercamos a puntos de inflexión en cascada, se necesita una colaboración más profunda entre países, empresas y sectores para acelerar la acción. La tarea que tenemos por delante es abrumadora, pero los contundentes hallazgos de este documento deben utilizarse como catalizador para fortalecer la determinación global y corregir de inmediato el rumbo actual.
Consulte el documento técnico publicado recientemente de forma conjunta por el Foro Económico Mundial y Boston Consulting Group El estado de la acción climática: se necesita una corrección de rumbo importante, de +1,5 % a −7 % de emisiones anuales para obtener más información.




