El mundo está cambiando, y mucho más rápido que nunca. Asia, en particular, se urbaniza a una velocidad vertiginosa: según estimaciones de las Naciones Unidas, bastante más de la mitad de sus 4.500 millones de habitantes vivirá en ciudades en 2026.
Hoy, 31 de las 47 megaciudades del mundo –definidas como ciudades con al menos 10 millones de habitantes– se encuentran en Asia. Quince de ellas están en China.
¿Qué impulsa a las personas a trasladarse a las ciudades? La oportunidad y la tecnología. Las iniciativas de infraestructura transfronterizas facilitan el acceso y la interconectividad, al vincular rutas terrestres y marítimas y acercar a las sociedades. China y los mercados emergentes de Asia superarán a los mercados desarrollados en el futuro previsible.
Son cifras optimistas. Pero, como ocurre con cualquier recompensa, también existen riesgos. El calentamiento global está provocando la subida del nivel del mar y modificando los patrones de precipitación. Las lluvias excesivas, los incendios forestales, las sequías y otros fenómenos meteorológicos extremos se producen con más frecuencia a causa del cambio climático.
Entre 2014 y 2017, Asia sufrió 55 terremotos, 217 tormentas y ciclones, así como 236 casos de inundaciones graves, que afectaron a 650 millones de personas y provocaron la muerte de al menos 33.000 personas. El año pasado, Asia registró 104 eventos catastróficos, lo que representa un tercio de todos los eventos catastróficos del mundo.
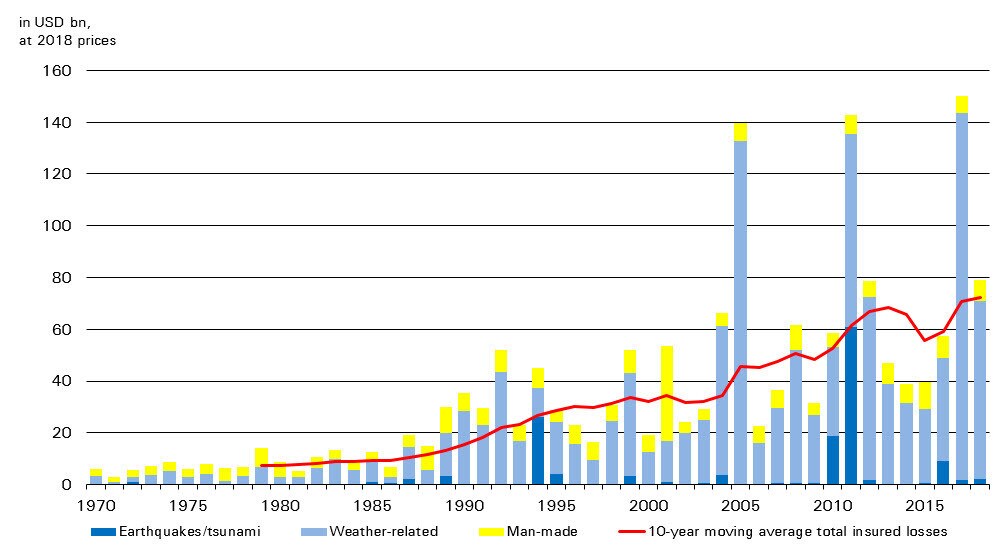
La confluencia de la urbanización, el crecimiento demográfico y el cambio climático, a una escala sin precedentes en la historia de la humanidad, ha generado un impacto cada vez mayor en nuestras sociedades. En 2018, las pérdidas económicas totales causadas por catástrofes naturales y desastres de origen humano en todo el mundo ascendieron a 165.000 millones de dólares, pero el coste para la sociedad va más allá de las cifras monetarias.
Las tormentas o sequías devastadoras que afectan a zonas agrícolas, en particular a los principales productores de alimentos como China e India, amenazan nuestra seguridad alimentaria y los medios de vida de millones de agricultores y familias. La carrera por atender las necesidades de vivienda, alimentos y agua, así como los problemas de saneamiento tras un desastre natural, son bombas de relojería epidémicas.
La fortaleza de las alianzas
Se necesita una acción rápida para garantizar la sostenibilidad a largo plazo de nuestras sociedades frente a los embates de la naturaleza. Y se requiere una acción colaborativa sólida en todos los niveles de la sociedad: gobiernos, empresas, instituciones financieras, re/seguros e individuos.
El seguro solo cubrió alrededor de la mitad de las pérdidas de 165.000 millones de dólares en 2018, lo que significa que el resto tuvo que cubrirse mediante el desvío de fondos públicos, donaciones, ayudas y asistencia.
Diez años después de la crisis financiera mundial, el mundo no es más resiliente a las perturbaciones. El sector de re/seguros puede desempeñar un papel crucial, absorbiendo esas perturbaciones en beneficio de la sociedad, y cuenta con una capitalización sólida para hacerlo.
Según las estimaciones de Swiss Re, la capacidad total de re/seguros, incluido el capital alternativo, superaba los 2 billones de dólares a finales del año pasado. Por otro lado, las pérdidas aseguradas acumuladas por catástrofes naturales en 2017 y 2018 sumaron 219.000 millones de dólares, algo más del 11% de la capacidad disponible.
Un marco normativo favorable fortalece las soluciones del mercado de capital privado (como los valores vinculados a seguros), aprovecha los balances de los bancos multilaterales de desarrollo y fomenta la inversión sostenible. Esta es una de las claves para ser más resilientes ante el aumento de los costes y el impacto del cambio climático.
Las medidas adecuadas ayudan. El año pasado, más del 50% de los pagos de seguros se destinaron a ayudar a las poblaciones afectadas a afrontar las consecuencias de lluvias torrenciales, deslizamientos de tierra e inundaciones provocadas por marejadas ciclónicas.
Por ejemplo, el condado de Mao, en China, trabaja con socios para ofrecer el primer programa de catástrofes naturales a nivel de condado del país, que prevé pagos en caso de desastre y basados en condiciones acordadas previamente para contribuir a los esfuerzos de rehabilitación, socorro y reconstrucción. De manera similar, el gobierno filipino duplicó su seguro paramétrico –que prevé realizar un pago cuando se produce un evento desencadenante– para cubrir los grandes eventos de tifones y terremotos en 25 provincias de uno de los países más propensos a desastres del mundo.
Adopción de la tecnología
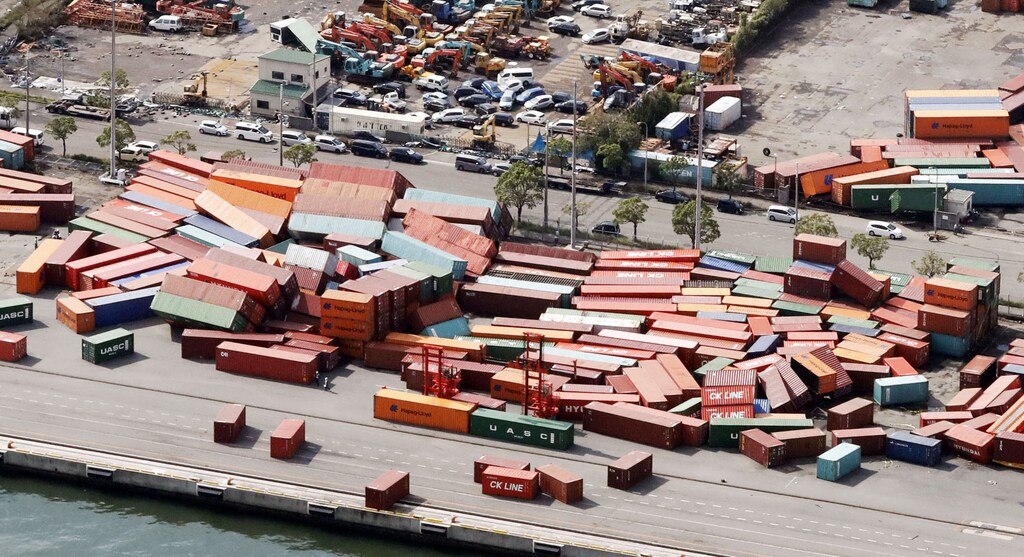
Al mirar atrás a los acontecimientos de 2018, las señales son claras. La dependencia de datos históricos para estudiar, analizar y definir estrategias frente a los fenómenos climáticos se ha vuelto insuficiente. Las pérdidas sin precedentes derivadas del tifón Jebi en Japón han llevado al sector de re/seguros a revisar los enfoques existentes en evaluación, modelización y gestión de riesgos.
Lo veo como una invitación abierta al sector de re/seguros a dar un paso al frente y liderar el cambio. Se necesita un nuevo enfoque que gestione el riesgo tanto en función de la gravedad como de la frecuencia, para reforzar la resiliencia frente al impacto del cambio climático en las sociedades urbanas. Esto incluye adoptar y desarrollar tecnologías que mejoren la recopilación de datos, la evaluación y la tramitación de siniestros en situaciones de emergencia.
Las imágenes por satélite, los drones y la automatización son tecnologías ya disponibles en un mundo que se digitaliza rápidamente y que pueden optimizar la eficiencia de la evaluación de daños en tiempo real y la gestión de siniestros.
Como comunidad, el sector de re/seguros ha acumulado un inmenso conocimiento y experiencia en materia de riesgos. Si logramos adoptar la tecnología de forma eficaz, alcanzar un mayor acceso y transparencia de los datos, y aplicar capacidades analíticas avanzadas, podremos marcar la diferencia en nuestras alianzas con los gobiernos y las partes interesadas privadas para fortalecer la resiliencia de nuestras sociedades.
Hacia un crecimiento sostenible
La degradación ambiental, la sobrepoblación de las ciudades, la congestión del tráfico y el aumento de la contaminación –subproductos de la urbanización y de la quema de combustibles fósiles– han acelerado el ritmo del cambio climático.
Reducir las emisiones de gases de efecto invernadero para limitar el calentamiento global, a la vez que se satisfacen las necesidades energéticas de una población en crecimiento, es uno de los mayores desafíos de las sociedades actuales, un desafío que no puede superarse sin una transición hacia sistemas energéticos más resilientes y bajos en carbono.
Un esfuerzo concertado para fomentar los negocios, las industrias y las inversiones sostenibles puede impulsar la aceleración de la transición. Mediante una estrecha colaboración entre los sectores público y privado, los responsables políticos pueden establecer un marco regulatorio basado en el riesgo para las inversiones en factores ambientales, sociales y de gobernanza (ESG), y destacar la importancia de los factores ESG en el análisis del desempeño financiero.
Con el enorme desarrollo de infraestructuras que se está produciendo en Asia, se dan las condiciones propicias para estimular y desbloquear inversiones en un desarrollo con bajas emisiones y resiliente al clima. A nivel mundial, las necesidades de financiación de infraestructuras son enormes. En Asia. Se necesitan 1,7 billones de dólares al año hasta 2030 si la región quiere mantener su impulso de crecimiento, sacar a sus ciudadanos por encima del umbral de pobreza y responder al cambio climático.
Los activos mundiales de re/seguros ascienden a aproximadamente 30 billones de dólares. Incluso un aumento bajo de un solo dígito puede liberar una cantidad significativa de capital para su inversión en proyectos de infraestructura robustos y de alta calidad que impulsen el desarrollo económico y la resiliencia social. Un entorno de inversión más favorable y un marco regulatorio claro y coherente serán esenciales para fomentar mayores inversiones en infraestructuras.
Hoy existen soluciones innovadoras y tecnologías avanzadas que podemos utilizar para comprender mejor el cambio climático y prepararnos con antelación. El Acuerdo de París y otras iniciativas gubernamentales son pasos distintos que movilizan a la comunidad mundial de todos los sectores hacia un objetivo común. Las alianzas sólidas entre los sectores público y privado seguirán siendo la clave para un mañana más resiliente y sostenible.




