Antes de 2030, las economías emergentes necesitarán una inversión mundial masiva de 66 billones de dólares en infraestructuras.
La Iniciativa de la Franja y la Ruta ofrece un nuevo paradigma de desarrollo mediante la inversión verde en infraestructuras bajas en carbono.
Un nuevo informe del Foro Económico Mundial y PwC destaca cómo las finanzas, la tecnología baja en carbono y los marcos normativos pueden respaldar esta transición.
Las decisiones actuales sobre inversión en infraestructuras fijarán las trayectorias de emisiones durante décadas y podrían determinar la capacidad del mundo para alcanzar el objetivo del Acuerdo de París de limitar el aumento de la temperatura global a bastante menos de 2 °C.
Las economías de mercados emergentes y en desarrollo (EMDE) afrontan necesidades energéticas cada vez mayores a medida que crecen, se industrializan y se urbanizan. Se prevé que la demanda de electricidad en las EMDE crezca a un ritmo aproximadamente tres veces superior al de las economías avanzadas. Entre 2020 y 2030, por ejemplo, se espera que la demanda de electricidad aumente más del 50 % en el Sudeste Asiático y África, y más del 60 % en India.
Cada país tendrá sus propias circunstancias, prioridades y recursos. Se necesitará un ecosistema complejo de partes interesadas públicas y privadas para facilitar proyectos de infraestructura financiables, respaldados por normas internacionales y políticas climáticas con visión de futuro.
1. Tecnologías bajas en carbono viables y competitivas
Las tecnologías bajas en carbono, desde la energía solar y eólica hasta el almacenamiento en baterías y los vehículos eléctricos (VE), son tecnológicamente factibles y comercialmente viables. Un auge de proyectos de la Iniciativa de la Franja y la Ruta (BRI) que desplieguen estas tecnologías estaría en consonancia con el compromiso de China de septiembre de 2021 de «apoyar a los países en desarrollo para que desarrollen energía verde y baja en carbono y no construir nuevos proyectos de generación eléctrica con carbón en el extranjero».
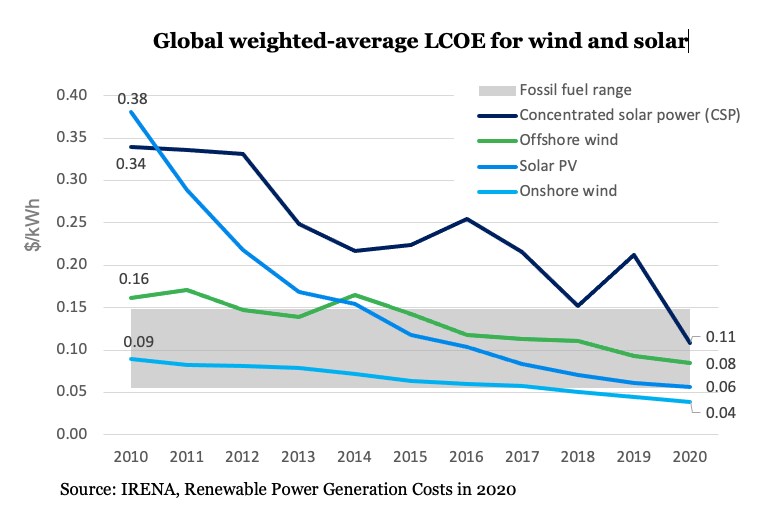
Por ejemplo, a medida que el coste nivelado de la electricidad (LCOE) de la energía solar y eólica cae hasta niveles iguales o inferiores a los de la electricidad generada con combustibles fósiles, estas tecnologías se prefieren cada vez más tanto por razones económicas como ambientales. En el escenario de cero emisiones netas (NZE) de la Agencia Internacional de la Energía (AIE), se espera que la capacidad de generación solar y eólica aumente 20 y 11 veces, respectivamente, de aquí a 2050.
Entre los ejemplos actuales de esta transición figuran JinkoSolar y la expansión de su cadena de suministro de energía solar fotovoltaica en el Sudeste Asiático —mediante inversiones en el extranjero en la fabricación de paneles solares fotovoltaicos—, que genera crecimiento económico, empleo e innovación. Además, el Fondo de la Ruta de la Seda invierte en activos de generación de energía renovable en África y Oriente Medio. Por ejemplo, Noor I será el mayor proyecto de energía renovable del mundo en un solo emplazamiento por valor de inversión y el mayor complejo de energía solar concentrada (CSP) por capacidad. Este ejemplo de tecnología limpia hará que los proyectos de energía renovable sean más financiables. Por último, Huaneng financia y construye el mayor proyecto de almacenamiento en baterías de Europa.
2. Reorientar la financiación de la inversión contaminante hacia la verde
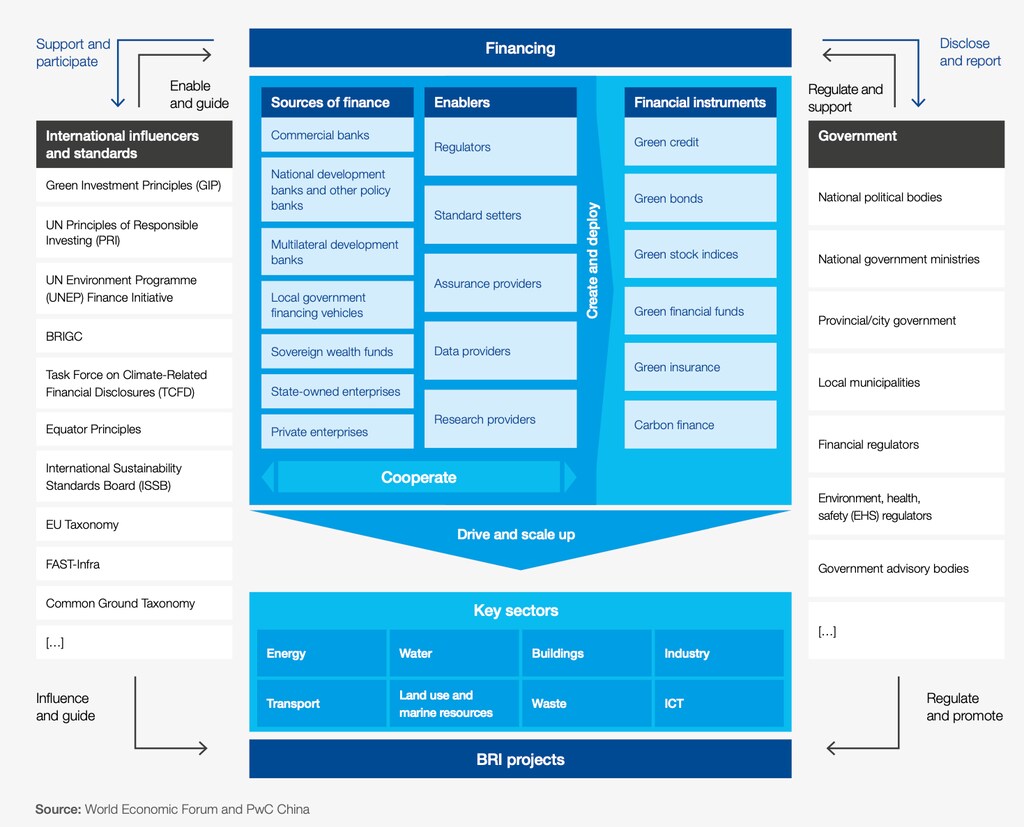
Las instituciones financieras tienen un papel fundamental en la transición baja en carbono. Deben gestionar los riesgos de transición a medida que disminuye con el tiempo el uso de combustibles fósiles y, al mismo tiempo, desarrollar mecanismos de financiación innovadores y canales de intermediación para respaldar la expansión de las infraestructuras bajas en carbono.
Las EMDE necesitarán inversiones anuales de 400.000 millones de dólares en energía eólica y solar, 26.000 millones de dólares en almacenamiento en baterías, 300.000 millones de dólares en transmisión y distribución, y 133.000 millones de dólares en VE y cargadores para VE durante 2026–2030.
Los mecanismos de financiación de inversiones verdes han crecido rápidamente durante la última década, pero siguen en una etapa incipiente. Por ejemplo, los bonos verdes etiquetados representan apenas alrededor del 1 % del mercado mundial de bonos. Aún se necesita una innovación significativa para convertir las infraestructuras sostenibles en una clase de activos generalizada.
¿Qué está haciendo el Foro Económico Mundial en relación con la transición hacia la energía limpia?
Muchas instituciones financieras están fijando objetivos mediante iniciativas como los Principios de Inversión Verde para la Franja y la Ruta (GIP) y la Alianza Financiera de Glasgow para las Cero Emisiones Netas (GFANZ), con el fin de ampliar la financiación de infraestructuras verdes y reducir su exposición a sectores con altas emisiones de carbono.
Ante el consenso mundial sobre la necesidad de reducir el uso de combustibles fósiles, las instituciones financieras con inversiones, préstamos u otras exposiciones al sector podrían afrontar riesgos cada vez mayores. En el escenario NZE de la AIE, la energía total suministrada a partir de carbón, petróleo y gas disminuirá un 89 %, un 76 % y un 56 %, respectivamente, entre 2020 y 2050.
Entre las instituciones financieras que están actuando figuran el Banco de China, cuyo compromiso de financiación verde a nivel de consejo es importante para evaluar los riesgos de transición relacionados con el clima de las instituciones financieras. El banco singapurense DBS se ha comprometido a abandonar el carbón térmico para 2039 y ha implantado el primer marco y taxonomía mundiales de financiación sostenible y de transición emitidos por un banco. Swiss Re está reduciendo su exposición a los productores con mayores emisiones de carbono y el BAII ha aplicado un enfoque ESG estricto para ayudar a que los proyectos se conviertan en inversiones financiables.
3. Marcos normativos y entorno propicio
Para aprovechar el creciente interés mundial por las inversiones verdes, los países anfitriones deben establecer un marco normativo y regulatorio propicio y mejorar las condiciones que permitan que los proyectos sean «financiables». Las infraestructuras de energía y transporte bajas en carbono son cada vez más competitivas frente a las alternativas basadas en combustibles fósiles, pero suelen requerir mayores costes de inversión inicial, compensados con el tiempo por menores gastos operativos y de combustible. Por tanto, los costes de financiación pueden convertirse en el factor decisivo para el éxito de la inversión verde en infraestructuras. Sin embargo, para las EMDE, los costes de financiación mediante deuda pueden ser entre 700 y 1.500 puntos básicos (un punto básico equivale a 1/100 de un punto porcentual) más elevados que en Estados Unidos y Europa. Los riesgos específicos de los proyectos relacionados con las políticas, las divisas, la reducción de la producción, etc., pueden elevar aún más el coste de la financiación.
Para gestionar estos riesgos, se necesita un entorno propicio que incluya políticas nacionales eficaces sobre cambio climático e inversión verde, complementadas por marcos jurídicos y regulatorios sectoriales favorables en energía, transporte y otros sectores pertinentes. Los bancos multilaterales de desarrollo desempeñan un papel fundamental para mejorar la confianza y reducir los riesgos de la financiación, movilizando inversiones hacia proyectos que, de otro modo, no podrían atraer financiación de los mercados de capitales ni de prestamistas comerciales.
Medidas para financiar la transición verde
Desde el lanzamiento del GIP, nuestras instituciones miembros han invertido ampliamente en proyectos verdes en economías de mercados emergentes. Sin embargo, se necesitan mayores esfuerzos para ayudar a estas economías a alcanzar sus objetivos climáticos. Para apoyar y fortalecer los entornos nacionales propicios a lo largo de la Franja y la Ruta, el GIP tiene previsto crear capítulos regionales en estrecha colaboración con el Foro Económico Mundial y otros socios locales de regiones clave con gran potencial y necesidades urgentes de inversión verde.




