En un mundo fragmentado, la inclusión financiera es clave para construir un futuro compartido. El acceso abierto a los servicios financieros es fundamental para que las personas tengan las herramientas que les permitan mejorar sus vidas. En los últimos años se ha hecho mucho para sentar las bases de una infraestructura financiera inclusiva. Primero llegó el acceso a internet; ahora estamos trabajando en la conectividad global; y después llega la identidad.
En lo que respecta a los servicios financieros, tendemos a pensar que demostrar nuestra identidad comienza en la oficina de crédito o en la sucursal bancaria, como paso necesario para construir un historial crediticio. Pero eso va al revés: la identidad y los servicios financieros están entrelazados mucho antes de este punto.
En todo el mundo, 1100 millones de personas no tienen una identidad documentada, y resolver esa situación debe ser lo primero si queremos hacer bien la inclusión financiera. Está perfectamente al alcance: la tecnología existe hoy para facilitar el acceso a la identidad y, a su vez, eso hace posible la inclusión financiera.
Los beneficios de la inclusión identitaria han sido reconocidos por casi todas las agencias gubernamentales. Es un dato muy citado que un aumento del 1% en la inclusión daría lugar a un aumento del 3,6% del PIB. No es sorprendente, por tanto, que sea un objetivo de los ODS proporcionar a todas las personas una identidad legal para 2030. Pero ¿cómo lo hacemos? Hay una serie de conceptos erróneos que debemos superar primero.
Tus amigos no te definen
...tampoco tus seguidores, me gusta o republicaciones. El Programa de las Naciones Unidas para el Desarrollo es preciso en cuanto a la “identidad legal”. Tu identidad legal se expresa mediante documentos de identificación como las actas de nacimiento, los documentos nacionales de identidad o los pasaportes. Se distingue de tu identidad social (piensa en Facebook, una agregación de tus me gusta y preferencias) y de tu identidad profesional (piensa en LinkedIn, tu historial académico y profesional).
Tu identidad legal da confianza en los datos personales que te identifican de forma única, normalmente tu fecha de nacimiento, tu nombre y tu dirección (lo llamamos tu ADN). Es esta información personal la que tendrías que presentar a los reguladores para cumplir la normativa, o a las fuerzas del orden en caso de infracción.
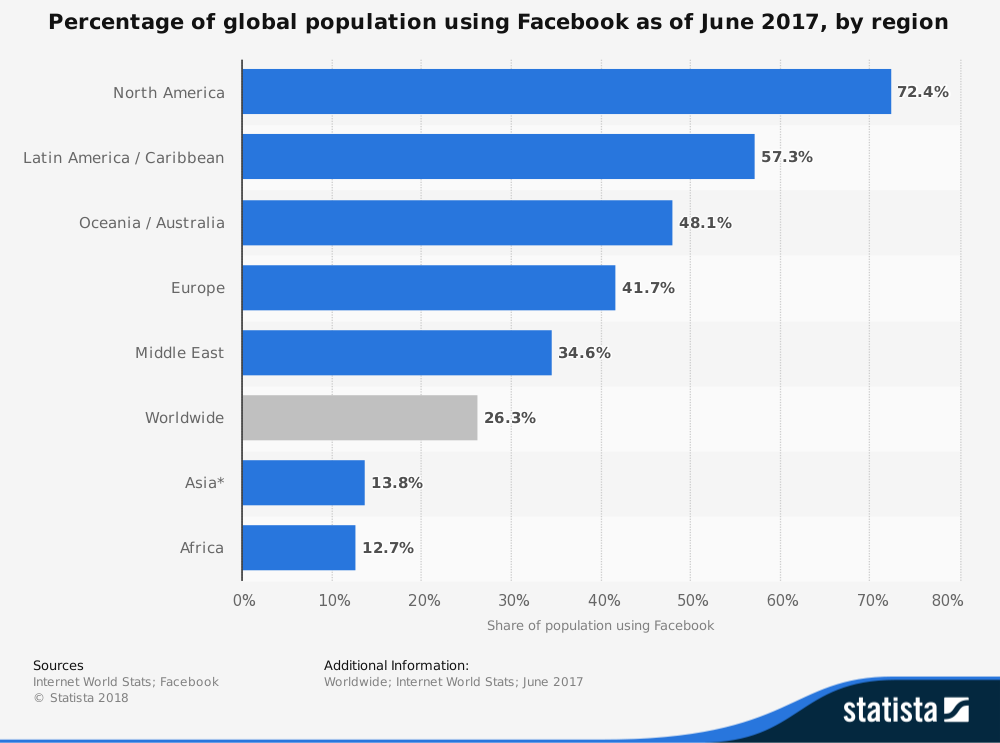
Las identidades sociales por sí solas no son suficientes. Por un lado, las redes sociales están lejos de ser omnipresentes en los países en desarrollo: solo el 12 % de las personas en Asia y África tiene acceso a Facebook, por ejemplo. Y aunque tengas acceso, solo necesitas una dirección de correo electrónico para crear un perfil social. Aunque eso pueda bastar para convencer a Spotify de que eres quien dices ser, no superará el escrutinio de las empresas reguladas que te ofrecen acceso a servicios financieros. La proliferación de cuentas falsas en plataformas como Twitter y Facebook demuestra que una identidad legal no puede basarse simplemente en una agregación de tus señales sociales. Debe ser una señal sólida, estandarizada y reconocida a nivel mundial sobre quién eres.
No tienes que pasarte a lo digital
Existe una creciente obsesión por la “identidad digital”: la idea de que, en lugar de un documento de identidad físico, deberíamos tener una identidad puramente digital que viva en nuestro teléfono o esté vinculada a nuestra dirección de correo electrónico. El FaceID de Apple es un buen ejemplo. Pero esa no es la única ni necesariamente la mejor vía hacia un estándar de identidad inclusivo.
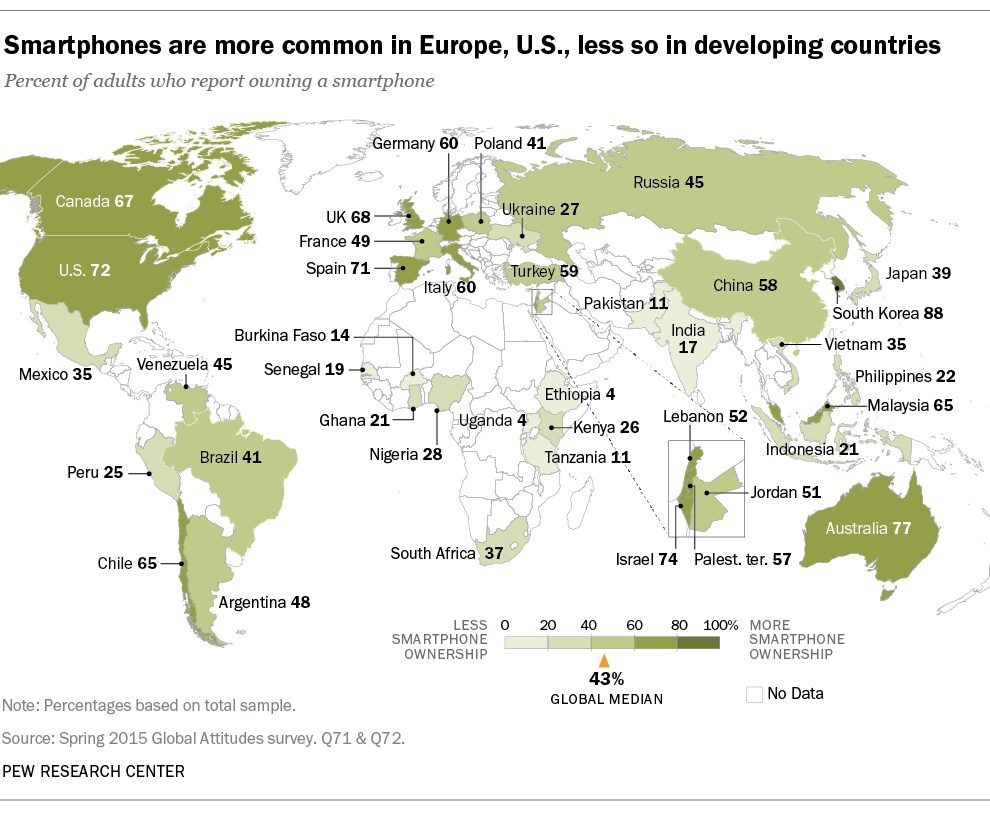
Es importante distinguir entre una identidad digital y la digitalización de la identidad. Después de todo, una identidad que vive en un iPhone no es una solución práctica para los dos tercios de la población mundial que no tienen un teléfono inteligente. Para garantizar que todas las personas tengan una identidad legal, los documentos de identidad físicos son mucho más rentables. La clave es digitalizar el proceso de uso de esas identidades, de modo que más personas puedan acceder al mundo en línea. La forma que adopte tu identidad, ya sea digital u otra, es en gran medida irrelevante. Lo que nos acercará más rápidamente al objetivo de la inclusión identitaria es poder demostrar de forma segura quién eres en línea mediante la verificación de identidad digital (en lugar de tener que hacerlo en persona).
No necesitas al gobierno
Normalmente, es responsabilidad de los gobiernos proporcionar a sus ciudadanos un documento de identidad legal. En la mayoría de los países desarrollados, un gobierno emite y avala un acta de nacimiento, un pasaporte o un documento de identidad. Sin embargo, cuando una autoridad central no está dispuesta, no puede o no es de confianza para proporcionar una identidad legal, se ha demostrado que un enfoque de base es un sustituto eficaz. En la conferencia KNOW ID del año pasado, en la que se debatió el futuro de la identidad digital, mi empresa, Onfido, presentó el caso práctico de una iniciativa en la aldea nigeriana de Eti-Oni. Con una inversión de 100 dólares para comprar un teléfono inteligente y una impresora portátil, Onfido pudo emitir documentos de identidad locales en papel que ayudaron a los residentes a acceder a servicios sanitarios prestados por una ONG.
De hecho, muchos modelos emergentes se alejan de la centralización: nuevas tecnologías como la cadena de bloques, por ejemplo, permiten un marco de identidad descentralizado. Es fácil ver por qué evitar los sistemas centralizados puede resultar atractivo. El reciente hackeo de Aadhaar en India, en el que más de mil millones de números Aadhaar podrían haber sido accedidos por tan solo 8 dólares, pone de manifiesto las limitaciones de un enfoque centralizado en términos de vulnerabilidad y privacidad. El incidente de Aadhaar sugiere que avanzar hacia una identidad autosoberana podría ser la mejor opción.
No debes creer lo que ven tus ojos
Los avances tecnológicos actuales significan que ahora podemos ofrecer enfoques más seguros y escalables para emitir y verificar identidades como nunca antes. Sin embargo, las instituciones financieras aún no los han adoptado como estándar, y muchas de ellas exigen que las personas sean verificadas en persona acudiendo a su sucursal bancaria local. Estas prácticas se remontan al siglo XVII.
Hoy en día, la verificación de identidad basada en tecnología puede hacer un trabajo mucho mejor, detectando manipulaciones digitales en documentos que el ojo humano pasaría por alto. Seguir confiando en la verificación de identidad presencial como estándar de oro es, por tanto, contraintuitivo: es incómodo, ineficaz y excluye a las personas sin documentación de participar.
Fomentar la cooperación en un mundo cada vez más desigual requiere una estrategia que capacite a todas las personas para participar en la economía mundial. No es solo un problema que la tecnología deba resolver, aunque las nuevas tecnologías pueden facilitar la inclusión identitaria, sino que requiere un esfuerzo más amplio por parte de las comunidades privada, pública y de desarrollo internacional.
La inclusión identitaria es el primer paso hacia ese futuro compartido. Resuélvela y la inclusión financiera llegará después.